اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

بازار طلا زیر فشار دلار قدرتمند و جهش بازده اوراق قرضه آمریکا | آیا اونس به ۴۰۰۰ دلار سقوط میکند؟ | سرمایهگذاران چینی بازگشتند!

اقتصاد ایران: اقتصادنیوز: بازار جهانی طلا زیر فشار همزمان دلار قدرتمند و جهش بازده اوراق قرضه آمریکا قرار گرفته است؛ با این حال، تداوم خرید از سوی صندوقهای سرمایهگذاری نشان میدهد که نگرانیها درباره بدهی دولتها و ثبات مالی، همچنان از جذابیت بلندمدت این فلز گرانبها حمایت میکند.
به گزارش اقتصادنیوز، بازارهای جهانی در هفتههای اخیر با معادلهای پیچیده روبهرو شدهاند؛ از یک سو، افزایش هزینه تأمین مالی و تغییر انتظارات سرمایهگذاران، جریان نقدینگی را به سمت داراییهای درآمدزا سوق داده و از سوی دیگر، نگرانی درباره آینده اقتصاد جهانی، کسری بودجه دولتها و پایداری بدهیهای عمومی، بار دیگر توجهها را به داراییهای امن جلب کرده است.
در چنین فضایی، رفتار سرمایهگذاران بیش از گذشته دوگانه شده و فاصله میان نگاه کوتاهمدت معاملهگران و استراتژی بلندمدت سرمایهگذاران به یکی از محورهای مهم تحلیل بازارها تبدیل شده است.
طلا در مرکز این تقابل قرار دارد؛ فلزی که از افزایش نرخهای بهره آسیب میبیند، اما همزمان میتواند در برابر پیامدهای بلندمدت بیثباتی مالی نقش حفاظتی ایفا کند. اکنون پرسش اصلی این است که آیا فشار دلار و بازده اوراق قرضه همچنان دست بالا را در بازار خواهند داشت یا نگرانیهای فزاینده درباره بدهی دولتها، زمینه را برای بازگشت تقاضا فراهم میکند؟
بررسی رفتار صندوقهای سرمایهگذاری، تحولات بازار چین و سیگنالهای تکنیکال میتواند ابعاد تازهای از این تقابل را روشن کند.
ساکسو بانک در تحلیلی از بازار جهانی طلا نوشت؛ طلا با وجود مواجهه با برخی از شدیدترین موانع اقتصاد کلان در سالهای اخیر، همچنان خریداران را به خود جذب میکند. طی ماه گذشته، بازگشت قدرتمند دلار، جهش بازده اوراق قرضه دولتی و افزایش متناسب بازده واقعی، هزینه فرصت نگهداری این فلز بدون بازده را افزایش داده است.
با این حال، در حالی که معاملهگران کوتاهمدت در واکنش به این شرایط، میزان مواجهه خود با طلا را کاهش دادهاند، سرمایهگذاران بلندمدت همچنان به خرید و انباشت این فلز ادامه میدهند. به نظر میرسد این گروه از سرمایهگذاران، بهجای تمرکز بر فشارهای فوری اقتصاد کلان، پیامدهای مالی احتمالی تداوم هزینههای بالای استقراض را در نظر گرفتهاند.
این رفتارهای متفاوت، به تقابلی آشکارتر میان معاملهگران متمرکز بر عوامل اقتصاد کلان و تحلیلهای تکنیکال، که هنگام افت قیمتها به فروش روی میآورند، و سرمایهگذاران راهبردی، که از قیمتهای پایینتر برای افزایش میزان دارایی خود استفاده میکنند، منجر شده است. به نظر میرسد گروه دوم بهویژه نگران افزایش بدهی دولتها، وخامت وضعیت مالی عمومی و این خطر است که هزینههای بالاتر استقراض در نهایت ثبات اقتصادی و اعتماد به بدهیهای دولتی را تضعیف کند.
ترکیب قدرتمند موانع اقتصاد کلان
شدت فشارهای منفی اخیر قابلتوجه است. طی ماه گذشته، شاخص اسپات دلار بلومبرگ بیش از ۳ درصد افزایش یافته است؛ رشدی که از تقویت گسترده دلار در برابر ارزهای اصلی، بهویژه یورو، ین و چند ارز مرتبط با کالاها، ناشی شده است. در همین حال، قیمت طلا حدود ۵ درصد کاهش یافته است؛ به این معنا که تقویت دلار، هنگام سنجش قیمت اونس طلا در برابر سبدی از ارزها، بیش از نیمی از افت جفتارز XAUUSD را توضیح میدهد.
این موضوع تمایزی مهم را آشکار میکند: در حالی که طلا با قیمتگذاری دلاری با فشار نزولی مواجه شده است، افت قیمت آن برای سرمایهگذارانی که بازده داراییهای خود را با ارزهای دیگر محاسبه میکنند، بهمراتب محدودتر بوده است.
همزمان، بازار اوراق خزانهداری آمریکا با موج شدیدی از فروش مواجه شده و بازده اوراق در سررسیدهای مختلف بهطور قابلتوجهی افزایش یافته است. بازده اوراق پنجساله و ۱۰ساله طی ماه گذشته حدود ۵۰ واحد پایه بالا رفته است. بازده اوراق ۱۰ساله به حدود ۵.۳ درصد رسیده، در حالی که بازده اوراق ۳۰ساله به سطح نزدیک به ۵.۷ درصد صعود کرده است. این سطوح طی چند دهه گذشته کمسابقه بودهاند و نشان میدهند که با بازنگری سرمایهگذاران در انتظارات تورمی، سیاست پولی و ریسکهای مالی دولت، فشار بر بازار اوراق قرضه در حال افزایش است.
شاید مهمترین عامل برای بازار طلا، افزایش حدود ۵۰ واحد پایهای بازده واقعی اوراق ۱۰ساله آمریکا و نزدیک شدن آن به ۳ درصد باشد؛ تحولی که هزینه فرصت نگهداری دارایی فاقد درآمد بهره را بهشدت افزایش میدهد.
در چنین شرایطی، مقاومت نسبی طلا قابلتوجه است. قیمت این فلز روز پنجشنبه، همزمان با ثبت سقفهای جدید در بازده اوراق قرضه و شاخص دلار طی چرخه اخیر، برای مدت کوتاهی به زیر ۴۱۰۰ دلار سقوط کرد؛ اما پس از آن دوباره به بالای این سطح بازگشت. رفتار قیمت نشان میدهد که اگرچه فروشندگان همچنان در بازار فعالاند، با کاهش قیمتها تقاضای زیربنایی نیز وارد بازار میشود.
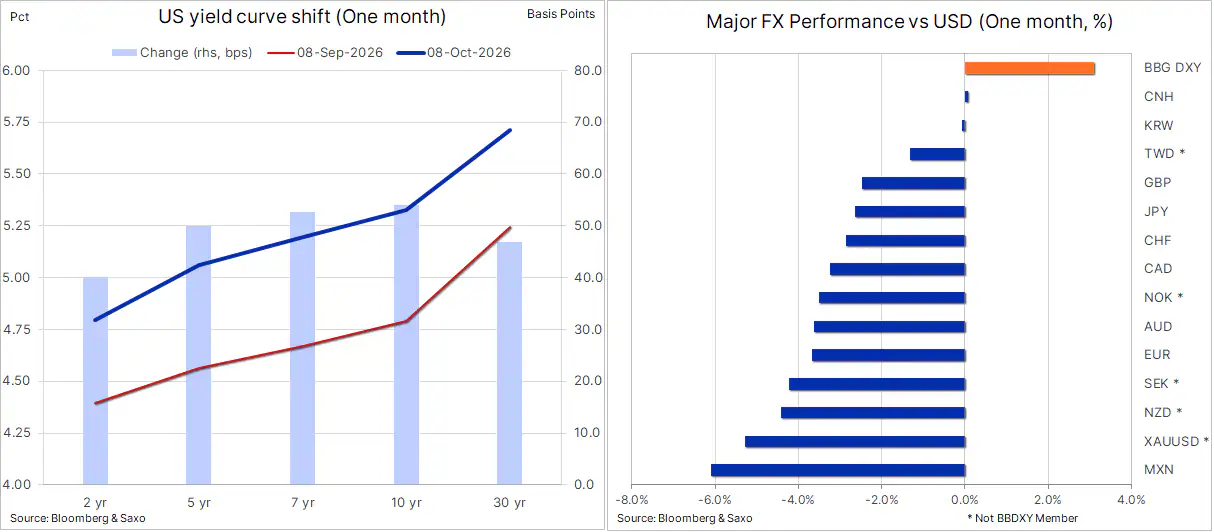
تغییرات یکماهه در منحنی بازده اوراق خزانهداری آمریکا و نرخ ارزها
منبع: بلومبرگ و ساکسو
توجه: عملکرد گذشته، نشاندهنده نتایج آتی نیست.
تقاضای صندوقهای قابل معامله در بورس، روایت متفاوتی دارد
روشنترین شواهد از وجود این تقاضای زیربنایی را میتوان در صندوقهای قابل معامله در بورس با پشتوانه طلا مشاهده کرد. با وجود اصلاح اخیر قیمتها، مجموع داراییهای طلای این صندوقها همچنان افزایش یافته و روز چهارشنبه به رکورد جدید چهار سال اخیر، یعنی ۳۱۴۹ تن، رسیده است. این میزان از ابتدای سپتامبر تاکنون ۷۲ تن افزایش نشان میدهد.
این واگرایی چشمگیر است. در حالی که قیمت طلا کاهش یافته، سرمایهگذاران صندوقهای قابل معامله همچنان به انباشت این فلز ادامه دادهاند. این رفتار نشان میدهد که بخش قابلتوجهی از تقاضا یا نسبت به نرخهای بهره حساسیت نسبتاً کمی دارد، یا بهطور فزایندهای نگران پیامدهای بلندمدت افزایش هزینه استقراض دولتهاست.
این روند با رفتار معاملهگران اهرمی و کوتاهمدت تفاوت دارد؛ موقعیتهای معاملاتی این گروه معمولاً نسبت به تغییرات بازده اوراق، نرخ ارز و سیگنالهای تکنیکال قیمت حساستر است. برای این دسته از معاملهگران، افزایش بازده واقعی و تقویت دلار دلایل قانعکنندهای برای کاهش میزان مواجهه با طلا فراهم میکند؛ بهویژه زمانی که سطوح حمایتی مهم قیمت در معرض شکست قرار میگیرند.
با این حال، محاسبات سرمایهگذاران بلندمدت ممکن است متفاوت باشد. نداشتن بازده بهرهای، هنگام افزایش نرخهای بهره به یک نقطهضعف برای طلا تبدیل میشود؛ اما نبود ریسک اعتباری حاکمیتی در این فلز، زمانی که اعتماد به وضعیت مالی دولتها رو به تضعیف میرود، جذابیت بیشتری پیدا میکند.
چه زمانی افزایش بازده اوراق، به دلیلی برای خرید طلا تبدیل میشود؟
بهطور سنتی، افزایش بازده واقعی به ضرر طلاست؛ زیرا جذابیت نسبی داراییهای دارای درآمد بهره را افزایش میدهد. اصلاح اخیر قیمتها نیز نشان میدهد که این رابطه همچنان اهمیت دارد. با این حال، علت اصلی افزایش بازده اوراق نیز اهمیت تعیینکنندهای دارد.
زمانی که بازده اوراق به دلیل رشد اقتصادی قویتر یا انتظارات برای انقباضیتر شدن سیاست پولی افزایش مییابد، پیامدهای آن معمولاً برای طلا منفی است. اما اگر بازده به این دلیل بالا برود که سرمایهگذاران برای پذیرش عدمقطعیت مالی، تورم ماندگار یا افزایش نیاز دولتها به استقراض، بازده بیشتری مطالبه میکنند، رابطه میان بازده اوراق و طلا پیچیدهتر میشود.
افزایش هزینه استقراض، هزینه خدمترسانی به بدهیهای موجود را با سررسید شدن و نیاز به تأمین مالی مجدد آنها بالا میبرد. این روند میتواند کسری بودجه را تشدید کند و نیازهای تازهای برای استقراض به وجود آورد. در نتیجه، یک چرخه بازخورد منفی شکل میگیرد؛ بهویژه برای دولتهای بدهکار که از پیش برای مهار هزینههای خود با دشواری مواجهاند.
برای سرمایهگذارانی که نگران این تحولات هستند، طلا فرصتی برای تنوعبخشی به داراییها و فاصله گرفتن از بدهیهای دولتی و ارزهایی فراهم میکند که قدرت خرید بلندمدت آنها ممکن است در نهایت تحت تأثیر واکنشهای مالی و پولی دولتها قرار بگیرد.
به بیان دیگر، همان افزایشی که در بازده اوراق قرضه، سرمایهگذاران کوتاهمدت را از خرید طلا منصرف میکند، ممکن است همزمان استدلال سرمایهگذاری بلندمدت روی این فلز را تقویت کند.
البته این موضوع خطر افت بیشتر قیمت طلا را از بین نمیبرد، اما میتواند توضیح دهد که چرا تقاضای سرمایهگذاری، با وجود دشوارتر شدن شرایط اقتصاد کلان، همچنان مقاومت نشان میدهد.
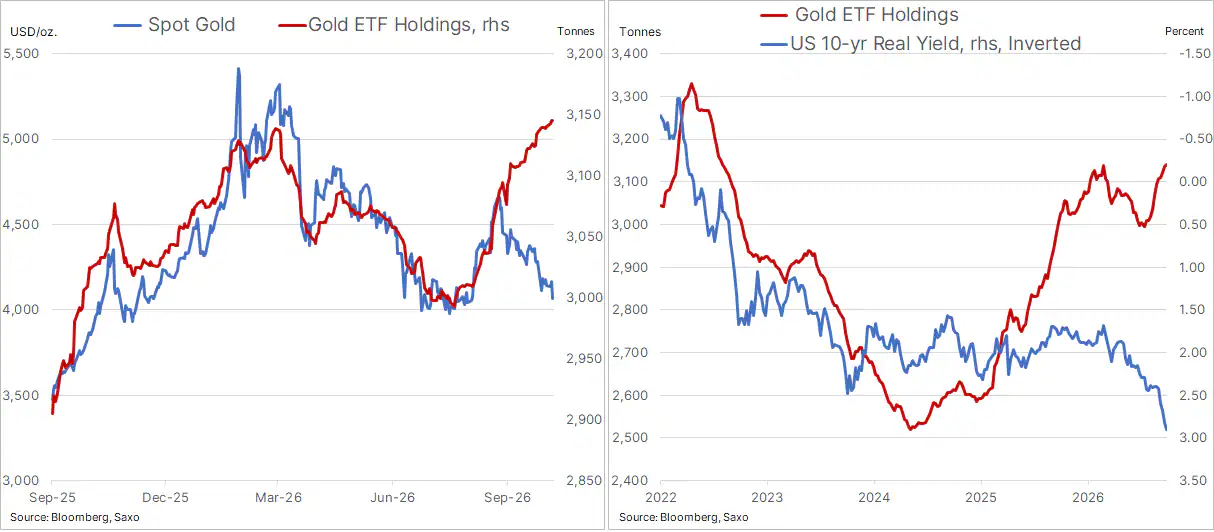
داراییهای صندوقهای قابل معامله در بورس (ETF) با پشتوانه طلا در مقایسه با قیمت طلا و بازده واقعی اوراق خزانهداری ۱۰ساله آمریکا
منبع: بلومبرگ و ساکسو
توجه: عملکرد گذشته، نشاندهنده نتایج آتی نیست.
چین و ترجیح طلا به نقره
بازگشت سرمایهگذاران چینی پس از تعطیلات یکهفتهای «هفته طلایی» نیز ممکن است در بهبود قیمت طلا در روز پنجشنبه نقش داشته باشد. تقاضای سرمایهگذاری چین، در کنار تداوم تنوعبخشی ذخایر بانکهای مرکزی، منبع دیگری از تقاضاست که ممکن است تأثیرپذیری مستقیم کمتری از تغییرات نرخ بهره آمریکا داشته باشد.
نکته مهم این است که هزینه فرصت نگهداری طلای بدون بازده در چین بهمراتب کمتر است. بازده اوراق قرضه دولتی یکساله چین برحسب یوان حدود ۱.۲ درصد است؛ در حالی که بازده اوراق خزانهداری آمریکا با سررسید مشابه، برحسب دلار، به نزدیک ۴.۵ درصد میرسد.
این اختلاف قابلتوجه نرخ بهره، در کنار ضعف عمومی اقتصاد داخلی چین و کاهش جذابیت املاک بهعنوان گزینه ترجیحی سرمایهگذاری، میتواند توضیح دهد که چرا تقاضای چین، با وجود افزایش بازده اوراق آمریکا، نسبتاً مقاوم باقی مانده است.
در همین حال، عملکرد بهتر طلا در مقایسه با نقره نیز نشانه دیگری از تمایل سرمایهگذاران به داراییهای تدافعی است. نسبت قیمت طلا به نقره به بالای ۷۰ رسیده که بالاترین سطح طی دو ماه گذشته محسوب میشود. جریان ورود سرمایه به صندوقهای قابل معامله نیز نشان میدهد که سرمایهگذاران در شرایط فعلی، طلا را به نقره ترجیح میدهند.
برخلاف طلا، نقره به میزان قابلتوجهی در معرض تقاضای صنعتی قرار دارد و به همین دلیل در برابر نگرانیها درباره کند شدن فعالیت اقتصادی و سختتر شدن شرایط مالی آسیبپذیرتر است. این موضوع میتواند توضیح دهد که چرا سرمایهگذارانی که به دنبال محافظت از داراییهای خود در برابر عدمقطعیتهای مالی و پولی هستند، در حال حاضر ویژگیهای تدافعیتر طلا را ترجیح میدهند.
چشمانداز طلا؛ تقابل نیروهای بازار هنوز تمام نشده است
در کوتاهمدت، طلا همچنان در برابر تقویت بیشتر دلار، افزایش بازده واقعی و فشار فروش ناشی از سیگنالهای تکنیکال آسیبپذیر است. شکست پایدار سطح ۴۱۰۰ دلار میتواند خطر تشدید فشار نزولی و حرکت قیمت به سمت سطح روانی مهم ۴۰۰۰ دلار را افزایش دهد.
با این حال، تداوم انباشت طلا از طریق صندوقهای قابل معامله در بورس نشان میدهد که اصلاح اخیر، تقاضای سرمایهگذاری بلندمدت را بهطور بنیادی تضعیف نکرده است.
پرسش کلیدی این است که پس از تثبیت یا معکوس شدن فشارهای فعلی اقتصاد کلان چه اتفاقی خواهد افتاد. اگر طلا بتواند در شرایطی که بازده واقعی به ۳ درصد نزدیک شده و دلار همچنان تقویت میشود، خریداران راهبردی خود را حفظ کند، کاهش بعدی بازده واقعی یا تضعیف دلار میتواند بار دیگر از قیمتها حمایت کند؛ بهویژه اگر سرمایهگذاران سفتهباز نیز شروع به بازسازی موقعیتهای خرید خود کنند.
در حال حاضر، طلا میان دو نیروی متضاد گرفتار شده است: از یک سو، معاملهگرانی که به هزینه فوری نگهداری دارایی بدون بازده واکنش نشان میدهند و از سوی دیگر، سرمایهگذارانی که بهطور فزایندهای نگران پیامدهای بلندمدت افزایش بدهی و هزینههای استقراض دولتها هستند.
شاید مهمترین تحول این باشد که طلا بیش از پیش نه با وجود افزایش بازده اوراق قرضه دولتی، بلکه تا حدی به دلیل پیامدهایی که این افزایش بازده میتواند منعکس کند، خریداران را به خود جذب میکند.
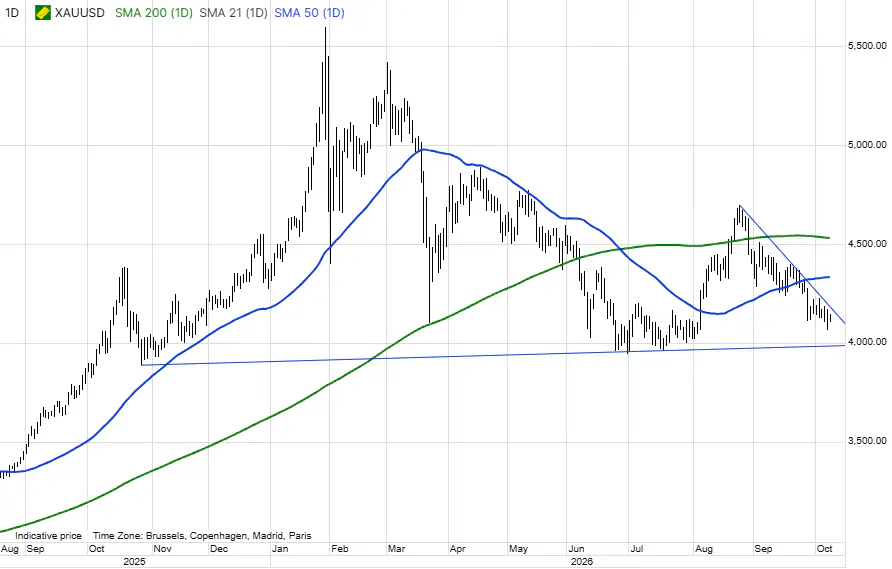
قیمت نقدی طلا (اسپات)
منبع: ساکسو
توجه: عملکرد گذشته، نشاندهنده نتایج آتی نیست.
سیگنالهای روند تکنیکال طلا و نقره همچنان نزولی است
با استفاده از سیگنالهای روند مبتنی بر رابطه میان میانگینهای متحرک روزانه منتخب (DMA)، مشخص میشود که در حال حاضر، روند هر دو فلز طلا و نقره در هر سه افق زمانی کوتاهمدت، میانمدت و بلندمدت نزولی است. این سیگنالها به شرح زیر تعریف میشوند:
- روند کوتاهمدت: میانگین متحرک ۱۰روزه در مقایسه با میانگین متحرک ۱۰۰روزه
- روند میانمدت: میانگین متحرک ۲۰روزه در مقایسه با میانگین متحرک ۲۰۰روزه
- روند بلندمدت: میانگین متحرک ۵۰روزه در مقایسه با میانگین متحرک ۲۰۰روزه
زمانی سیگنال صعودی صادر میشود که میانگین متحرک کوتاهتر بالاتر از میانگین متحرک بلندتر قرار بگیرد؛ در مقابل، زمانی که میانگین متحرک کوتاهتر پایینتر از میانگین متحرک بلندتر معامله شود، سیگنال نزولی شکل میگیرد.
طلا: هر سه سیگنال در حال حاضر به روندی نزولی اشاره دارند. روند کوتاهمدت نیز بهتازگی نزولی شده است؛ زیرا میانگین متحرک ۱۰روزه به زیر میانگین متحرک ۱۰۰روزه سقوط کرده است. سیگنالهای میانمدت و بلندمدت از ماه ژوئن تاکنون جهتگیری منفی خود را حفظ کردهاند؛ موضوعی که بازتابدهنده اصلاح گستردهتر قیمت طلا از سقفهای قبلی است.
نقره: تصویر تکنیکال نقره نیز به همین ترتیب ضعیف است. میانگین متحرک ۱۰روزه پایینتر از میانگین متحرک ۱۰۰روزه قرار دارد و میانگینهای متحرک ۲۰روزه و ۵۰روزه نیز همچنان پایینتر از میانگین متحرک ۲۰۰روزه هستند. این وضعیت، روند نزولی نقره را در هر سه افق زمانی تأیید میکند.
نکته مهم این است که این سیگنالها توصیهای برای خرید یا فروش نیستند. این شاخصها صرفاً ارزیابی عینی و مبتنی بر دادههای گذشته از روند غالب قیمت را بر اساس موقعیت نسبی میانگینهای متحرک مهم ارائه میکنند. از آنجا که میانگینهای متحرک از شاخصهای تأخیری محسوب میشوند، ممکن است حتی پس از آغاز بازگشت قیمتها نیز همچنان سیگنال نزولی صادر کنند.
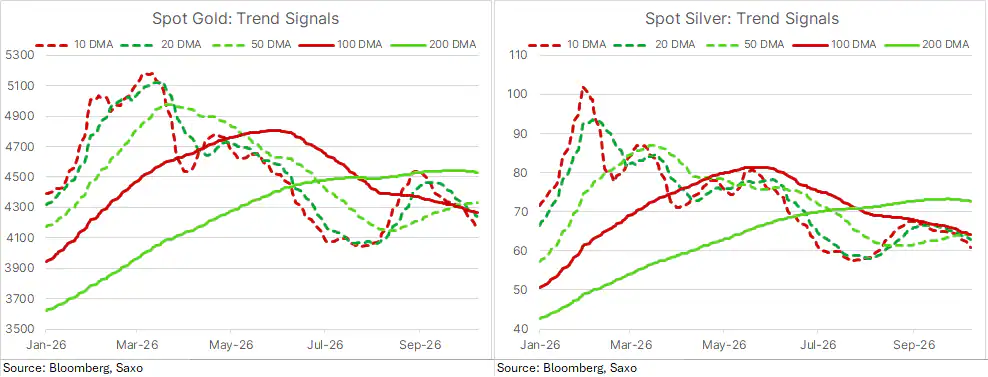
سیگنالهای روند قیمت طلا و نقره
منبع: بلومبرگ و ساکسو
توجه: عملکرد گذشته، نشاندهنده نتایج آتی نیست.