 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

پنجره دوماهه؛ بن بست هرمز شکسته میشود؟ | عمر خوش بینیها به سر میرسد؟ | آینده صادرات انرژی کشورهای خلیج فارس

اقتصاد ایران: اقتصادنیوز: خوشبینی نسبت به جریان نفت از خلیج فارس ممکن است عمر کوتاهی داشته باشد؛ زیرا نشانههایی وجود دارد که نشان میدهد وضعیت موجود در شکل کنونی خود پایدار نخواهد ماند.
به گزارش اقتصادنیوز، فاتح بیرول، مدیر اجرایی آژانس بینالمللی انرژی (IEA) اعلام کرد که جنگ ایران ضربه شدیدی به اعتماد بازارها نسبت به امنیت کشتیرانی در تنگه هرمز وارد کرده است و تجارت جهانی انرژی برای بازگشت به شرایط پیش از آغاز درگیریها در فوریه ۲۰۲۶ با دشواری مواجه خواهد شد. به گفته او، حتی اگر در آینده جریان کشتیرانی بهتدریج بهبود پیدا کند، آثار بلندمدت از بین رفتن اعتماد بهسادگی قابل جبران نخواهد بود.
اقتصادنیوز: جنگ میان آمریکا و ایران، یکی از نقاط ضعف الگوی اقتصادی کشورهای حاشیه خلیج فارس را آشکار کرده است: وابستگی این کشورها به مسیرهای دریایی که در صورت بروز درگیریهای نظامی، ممکن است مختل شوند.
بیرول در مقالهای که در ویژهنامه سالانه چشمانداز مجله اکونومیست با عنوان «جهان در سال ۲۰۲۷» منتشر شده، نوشت: «من هیچ مسیر قابل اتکایی برای بازگشت به شرایطی که در فوریه ۲۰۲۶ وجود داشت، نمیبینم». از دیدگاه او، بازارهای انرژی نهتنها با اختلالات کوتاهمدت در عرضه مواجه هستند، بلکه اقتصاد جهانی نیز در حال بازنگری در ارزیابی خود از امنیت انرژی و قابلیت اطمینان زنجیرههای تأمین است.
تغییر مسیر ارزیابی بازار از ریسک و تغییر الگوی مدیریت زنجیره تأمین انرژی
بیرول معتقد است این واقعیت که تنگه هرمز یکبار بسته شده، ارزیابی بازار از ریسک این مسیر را تغییر داده است. حتی اگر کشتیرانی دوباره از سر گرفته شود، مالکان کشتیها، شرکتهای انرژی و کشورهای واردکننده باید احتمال وقوع اختلالی مشابه در آینده را نیز در محاسبات خود لحاظ کنند.
او در این مقاله مینویسد: «کمبود منابع نگرانکننده است، اما شاید کمیابترین کالای جهان، اعتماد باشد. جهانی که با کمبود اعتماد مواجه است، هرگز جهان کمهزینهای نخواهد بود». این ارزیابی به این معناست که بازگشت عرضه انرژی به بازار، الزاماً به معنای بازگشت تجارت انرژی به شرایط عادی نیست. حتی اگر نفت خام و گاز طبیعی دوباره از تنگه هرمز عبور کنند، شرکتها ممکن است همچنان مجبور باشند هزینههای بیشتری برای امنیت حملونقل، مسیرهای جایگزین و ذخایر اضافی پرداخت کنند.
بیرول انتظار دارد شرکتهای انرژی و دولتها بهتدریج از مدل گذشته که بر بهرهوری و کاهش هزینهها متمرکز بود، یعنی مدل «بهموقع» (Just-in-Time)، به سمت مدل «برای روز مبادا» (Just-in-Case) حرکت کنند؛ مدلی که اولویت آن ایجاد ظرفیتهای پشتیبان و افزایش امنیت عرضه است.
در چند دهه گذشته، جهانیشدن باعث یکپارچگی هرچه بیشتر تجارت انرژی شد. شرکتها معمولاً تلاش میکردند میزان موجودی انبارهای خود را به حداقل برسانند و برای کاهش هزینههای عملیاتی به شبکههای حملونقل بینالمللی باثبات متکی باشند. اما پس از آنکه بحران تنگه هرمز خطر اختلال در یک گذرگاه حیاتی دریایی را آشکار کرد، ممکن است کشورها به سمت افزایش ذخایر راهبردی، متنوعسازی منابع تأمین و توسعه زیرساختهایی حرکت کنند که امکان دور زدن مناطق پرریسک را فراهم میکنند.
این اقدامات وابستگی به یک مسیر انتقال انرژی را کاهش میدهند، اما در مقابل، هزینه بیشتری برای ظرفیتهای جایگزین، ذخایر و امنیت حملونقل به اقتصادها تحمیل میکنند. بیرول خاطرنشان کرد که سیستم مبتنی بر رویکرد «برای روز مبادا» معمولاً هزینه عملیاتی بیشتری نسبت به سیستم «بهموقع» دارد. بنابراین، امنیت انرژی به هزینه اضافی جدیدی تبدیل خواهد شد که اقتصاد جهانی باید آن را تحمل کند.
تأثیر بحران بر ترکیب سبد انرژی کشورها
ملاحظات مربوط به امنیت انرژی ممکن است روند تغییر ترکیب منابع انرژی کشورها را نیز سرعت ببخشد. بیرول معتقد است انرژی خورشیدی، بادی و سایر منابع تجدیدپذیر، در کنار انرژی هستهای، از مهمترین برندگان این تغییر خواهند بود؛ زیرا کشورها به دنبال استقلال انرژی و متنوعسازی منابع تأمین هستند. در مقایسه با سوختهای فسیلی که به حملونقل فرامرزی وابستهاند، منابع تجدیدپذیر داخلی میتوانند وابستگی کشورها به مسیرهای بینالمللی انتقال انرژی را کاهش دهند.
از سوی دیگر، انرژی هستهای میتواند تأمین برق پایدار و مستمر را فراهم کند. بنابراین، بحران انرژی ممکن است باعث شود کشورها اهمیت بیشتری برای ظرفیت تولید انرژی در داخل مرزهای خود قائل شوند و سرمایهگذاری در شبکههای برق و تأسیسات ذخیرهسازی انرژی را افزایش دهند. با این حال، تغییر ترکیب سبد انرژی نمیتواند بلافاصله کسری عرضه نفت و گاز ناشی از اختلال در تنگه هرمز را جبران کند.
آژانس بینالمللی انرژی پیشتر اعلام کرده بود که کاهش عرضه نفت ناشی از درگیریهای خاورمیانه از میزان کاهش عرضه در بحران نفتی سال ۱۹۷۳ فراتر رفته است. همچنین، بازگشت واقعی این عرضه تنها زمانی امکانپذیر خواهد بود که کشتیرانی عادی از تنگه هرمز از سر گرفته شود.
وضعیت فعلی صادرات نفت و گاز منطقه
دادهها نشان میدهند که صادرات نفت خام از منطقه خلیج فارس طی ماههای اخیر بهتدریج در حال بازیابی بوده است. بر اساس گزارش ماه نوامبر آژانس بینالمللی انرژی درباره بازار نفت، صادرات نفت خام کشورهای خلیج فارس در ماه اکتبر به ۱۵ میلیون بشکه در روز رسید. این میزان معادل ۸۲ درصد سطح صادرات پیش از جنگ است.
با این حال، صادرات فرآوردههای پالایششده نفتی و گاز مایع (LPG) همچنان در حدود نیمی از سطح پیش از جنگ قرار دارد. آژانس همچنین انتظار دارد بازار جهانی نفت در سهماهه چهارم دوباره با مازاد عرضه مواجه شود؛ با این وجود، ادامه حملات به کشتیها همچنان بازیابی پایدار صادرات را تهدید میکند.
بیرول همچنین اشاره کرد که بسیاری از کشورهای عضو آژانس بینالمللی انرژی از ذخایر اضطراری نفت خود استفاده کردهاند تا آثار اقتصادی اختلال در عرضه را کاهش دهند. در ۱۱ مارس سال جاری، آژانس بینالمللی انرژی اعلام کرد که ۳۲ کشور عضو آن بهاتفاق آرا موافقت کردهاند ۴۰۰ میلیون بشکه از ذخایر اضطراری نفت خود را وارد بازار کنند تا اختلال عرضه ناشی از جنگ خاورمیانه کاهش یابد. این بزرگترین آزادسازی هماهنگ ذخایر نفتی از زمان تأسیس آژانس در سال ۱۹۷۴ بود.
او اضافه کرد که کشورهای جنوب شرق آسیا، از جمله فیلیپین و تایلند، نیز به دنبال ایجاد ذخایر راهبردی مشابهی هستند؛ زیرا این کشورها بیشترین آسیب را از شوک انرژی متحمل شدهاند. بیرول همچنین به این نکته اشاره کرد که عربستان سعودی و امارات متحده عربی دارای خطوط لوله نفتی هستند که امکان دور زدن تنگه هرمز را فراهم میکنند و اهمیت این مسیرهای جایگزین در حال افزایش است.
بیرول انتظار دارد بحران فعلی، روند حرکت به سمت استفاده از منابع انرژی داخلی را سرعت ببخشد. این روند شامل توسعه انرژی خورشیدی و بادی با هزینه رقابتی و همچنین احیای توجه به انرژی هستهای خواهد بود. با این حال، او تأکید کرد که تحقق این تحول به تقویت زیرساختهای شبکه برق و افزایش ظرفیت ذخیرهسازی انرژی در باتریها نیاز دارد.
بیرول در مقاله خود نوشت: «عدم قطعیت اکنون به یک قاعده تبدیل شده است، نه یک استثنا. بنابراین، سیاستگذاران حوزه انرژی در حالی که در حال مدیریت وابستگیهای قدیمی هستند، باید مراقب باشند که وابستگیهای جدیدی ایجاد نکنند».
پیامدهای این تحول برای بازارها
ارزیابی اصلی بیرول این است که نظام انرژی جهانی در نهایت میتواند از طریق متنوعسازی منابع تأمین و ایجاد مسیرهای جایگزین، وابستگی خود را به گذرگاههای حیاتی دریایی کاهش دهد. اما از دست رفتن اعتماد در پی این بحران، تجارت انرژی را وارد مرحلهای خواهد کرد که با هزینههای بالاتر و تأکید بیشتر بر ذخایر امنیتی همراه است. پیامدهای این تحول برای بازارها و سرمایهگذاران عبارتند از:
1. افزایش صرف ریسک امنیتی در قیمت انرژی: برای بازارها، این وضعیت به معنای آن است که قیمت انرژی ممکن است در بلندمدت یک «صرف ریسک امنیتی» را در خود حفظ کند.
2. تغییر رفتار شرکتهای کشتیرانی و معاملهگران: مالکان کشتیها و معاملهگران انرژی احتمالاً قراردادهای بلندمدتی را ترجیح خواهند داد که شامل بندهای مربوط به تغییر مسیر حملونقل و پوشش بیمهای باشند.
۳. افزایش هزینههای کشورهای واردکننده انرژی: برای کشورهای واردکننده، بهویژه اقتصادهای آسیایی، متنوعسازی منابع تأمین انرژی و افزایش ذخایر راهبردی به اولویتهای جدید هزینهکرد دولتها تبدیل خواهد شد.
4. افزایش تقاضای سرمایهگذاری در انرژیهای جایگزین.
5. تغییر نگاه سرمایهگذاران به امنیت انرژی: برای سرمایهگذاران، موضوع امنیت انرژی دیگر صرفاً یک فرصت کوتاهمدت برای پناه بردن به داراییهای امن در دوران بحران نیست؛ بلکه به یک منطق سرمایهگذاری میانمدت و بلندمدت تبدیل میشود. در مقابل، صنایعی مانند پتروشیمی و هوانوردی که به حملونقل از مسیر تنگه هرمز وابستگی دارند، باید خود را برای هزینههای بالاتر لجستیک و بیمه آماده کنند.
قمار بزرگ بازارها: بدترین مرحله جنگ پشت سر گذاشته شده؟
در این شرایط، المانیتور هم در رابطه با تحولات اخیر در تنگه هرمز و آینده نفت خلیج فارس نوشت: در شرایطی که حملات به نفت کشها در خلیج فارس ادامه دارد، جریان انتقال نفت از تنگه هرمز نیز همچنان ادامه دارد و صادرات نفت کشورهای حاشیه خلیج فارس در حال بازیابی است. بازارهای جهانی نیز با احتیاط روی این احتمال حساب میکنند که شاید بدترین مرحله جنگ میان آمریکا، اسرائیل و ایران پشت سر گذاشته شده باشد.
در حال حاضر به نظر میرسد در تنگه هرمز نوعی بنبست شکننده شکل گرفته است؛ آن هم در شرایطی که درگیریها بهتدریج به نهمین ماه خود نزدیک میشوند. چند هفته پیش، دولتها و سرمایهگذاران خاورمیانه خود را برای احتمال تشدید درگیریها آماده میکردند؛ زیرا دولت ترامپ اعلام کرده بود که ممکن است پس از انتخابات میاندورهای سوم نوامبر آمریکا، حملات نظامی علیه ایران را از سر بگیرد.
اگرچه ارتش آمریکا در همین ماه حملاتی را علیه جزیره قشم ایران در تنگه هرمز انجام داده است، اما با گذشت نزدیک به دو هفته از پیروزی قاطع و تاریخی دموکراتها در انتخابات، هنوز حمله گستردهای که از سوی آمریکا پیشبینی میشد، اتفاق نیفتاده است. در عوض، لحن واشنگتن به سمت کاهش تنش تغییر کرده و همین مسئله امیدها به شکلگیری یک فرصت دیپلماتیک را افزایش داده است.
بنبست هرمز: عمر خوشبینیها به سر میرسد؟
با این حال، این خوشبینی ممکن است عمر کوتاهی داشته باشد؛ زیرا نشانههایی وجود دارد که نشان میدهد وضعیت موجود در شکل کنونی خود پایدار نخواهد ماند. به گفته ریچارد برونز، رئیس بخش ژئوپلیتیک مؤسسه انرزی ایپکتس: « این بنبست ممکن است برای مدتی ادامه پیدا کند، اما با توجه به فشارهایی که بر هر دو طرف وارد میشود، بعید است در بلندمدت پایدار بماند؛ هرچند زمان مشخصی برای فروپاشی آن وجود ندارد».
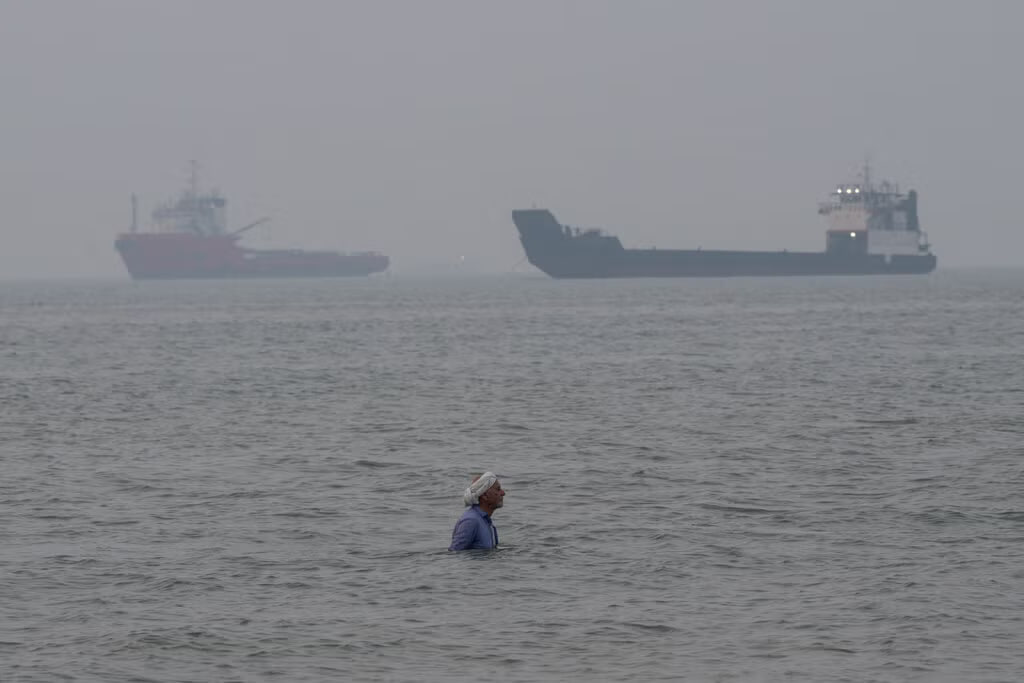
برونز خاطرنشان کرد که جریان فعلی عبور نفتکشها از تنگه هرمز بهشدت به اسکورت نظامی آمریکا وابسته است. همچنین، برای متقاعد کردن برخی شرکتهای کشتیرانی به عبور از این تنگه، باید نرخهای بالاتر حملونقل دریایی پرداخت شود. او اضافه کرد که حملات مستمر ایران همچنان خطرات واقعی برای کشتیها ایجاد میکند. این مسئله ادعای آمریکا مبنی بر باز بودن این آبراه را با چالش مواجه میکند؛ هرچند ایران هنوز نتوانسته سطح تهدید را به اندازهای افزایش دهد که جریان صادرات نفت را متوقف یا محدود کند.
در حال حاضر، ایالات متحده روی این تصور حساب ویژهای باز کرده که محاصره نفت ایران و فشارهای اقتصادی در نهایت تهران را مجبور به عقبنشینی خواهد کرد. به گفته برونز «هرچه این وضعیت طولانیتر شود، احتمال اینکه ترامپ خسته و ناامید شود و دوباره به فکر حملات نظامی بیفتد، بیشتر میشود. در مقابل، تهران نشان داده که در شرایطی که تحت فشار بیشتری قرار گیرد، بهجای کنار گذاشتن مواضع خود درباره تنگه هرمز یا برنامه هستهای، تمایل دارد سطح تنش را افزایش دهد».
توقف موقت پس از انتخابات
واکنش اولیه بازارها به انتخابات سوم نوامبر نشان میداد که معاملهگران انتظار دارند واشنگتن رویکرد تقابلی کمتری در پیش بگیرد. قیمت نفت خام برنت که پیش از انتخابات به نزدیکی بالاترین سطح خود در دوران جنگ، یعنی ۱۲۰ دلار در هر بشکه رسیده بود، پس از پیروزی گسترده دموکراتها برای نخستین بار طی نزدیک به دو ماه به زیر ۱۰۰ دلار سقوط کرد.
پیروزی دموکراتها این انتظار را ایجاد کرد که ترامپ برای پایان دادن به درگیریها تحت فشار قرار خواهد گرفت. این تغییر رویکرد در واقع نقطه مقابل موضع کاخ سفید در هفتههای پیش از انتخابات میاندورهای بود؛ زمانی که دولت آمریکا همچنان گزینه تشدید نظامی را روی میز نگه داشته بود.
خود ترامپ نیز پیشتر گفته بود که ایران پس از انتخابات تمایل بیشتری به مذاکره نشان خواهد داد. همزمان گزارشهایی منتشر شده بود مبنی بر اینکه ارتش آمریکا در حال آمادهسازی طرحهایی برای انجام عملیات نظامی گسترده است. اما اکنون کاخ سفید ادعا میکند که فشار اقتصادی، نیاز به اقدام نظامی را کاهش داده است.
انتخابات همچنین اختلافات داخلی در دولت آمریکا را آشکار کرد. جیدی ونس، معاون رئیسجمهور آمریکا، که احتمالاً به آینده سیاسی خود و انتخابات ریاستجمهوری سال ۲۰۲۸ نیز فکر میکند، بهسرعت بخشی از شکست جمهوریخواهان در انتخابات میاندورهای را به هزینههای جنگ نسبت داد و تلاش کرد خود را از این جنگ فاصله دهد. ترامپ در ۱۲ نوامبر اعلام کرد که واشنگتن نیازی به توافق با تهران ندارد و از ونس خواست به مسائل داخلی آمریکا بپردازد. مارکو روبیو، وزیر امور خارجه آمریکا، نیز گفته تا زمانی که فشار اقتصادی نتیجهبخش باشد، «نیازی» به انجام عملیات نظامی گسترده وجود ندارد؛ هرچند او همچنان از کشورهای دیگر میخواهد برای حفاظت از کشتیرانی در منطقه کمک کنند.
در حال حاضر، به نظر میرسد دولت آمریکا ترجیح میدهد بدون آغاز یک حمله گسترده دیگر، فشارها بر ایران را حفظ کند. اما فرصت سیاسی دولت ترامپ در حال از دست رفتن است. دموکراتها قرار است در ماه ژانویه کنترل کنگره آمریکا را در دست بگیرند؛ اتفاقی که توانایی ترامپ برای تأمین بودجه جنگ و ادامه عملیات نظامی را پیچیدهتر خواهد کرد. اگرچه قانونگذاران نمیتوانند بهتنهایی به جنگ پایان دهند، اما در زمینه هزینههای دفاعی و تصویب قوانین مربوط به اختیارات جنگی، قدرت و نفوذ بیشتری خواهند داشت.
پایههای شکننده: بازگشت صادرات با هزینههای سنگین
ابهام و عدم قطعیت پیرامون درگیری آمریکا و ایران همچنان پیامدهای مهمی برای تولیدکنندگان انرژی در کشورهای حاشیه خلیج فارس دارد؛ کشورهایی که در تلاشاند خود را با اختلالات ناشی از وضعیت تنگه هرمز تطبیق دهند. بر اساس دادههای مؤسسه کپلر، میانگین صادرات نفت خام کشورهای منطقه، بهاستثنای ایران، در ماه اکتبر به ۱۶.۶ میلیون بشکه در روز رسید. این رقم اندکی کمتر از ۱۷.۱ میلیون بشکه در روز در ماه سپتامبر بود؛ ماهی که صادرات نفت منطقه به سطح پیش از جنگ بازگشت. برای نخستین بار از زمان آغاز جنگ در ۲۸ فوریه، عرضه جهانی نفت در ماه اکتبر از تقاضای جهانی فراتر رفت.
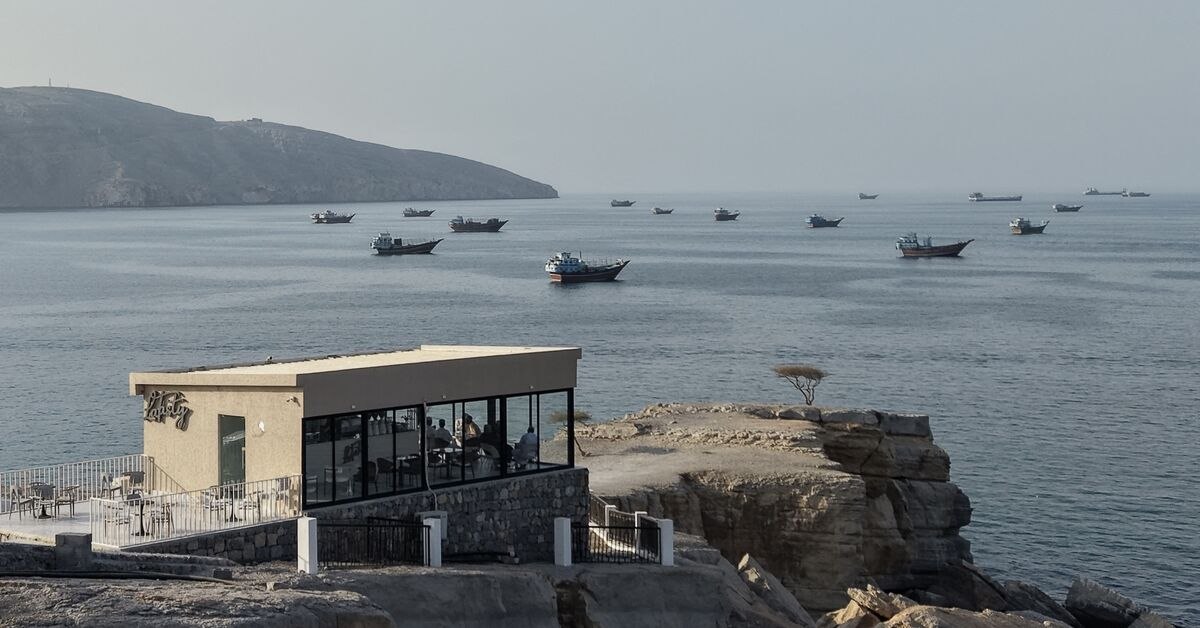
با این حال، بازیابی صادرات نفت مستلزم ایجاد تغییرات عملیاتی پرهزینهای بوده است. در حال حاضر، حدود ۴۰ درصد از صادرات نفت خام منطقه از طریق خطوط لوله عربستان سعودی و امارات متحده عربی، بدون عبور از تنگه هرمز، انجام میشود. این رقم پیش از جنگ تنها ۱۷ درصد بود. نفتکشها نیز تحت حفاظت نظامی آمریکا از این آبراه عبور میکنند. آنها اغلب در امتداد سواحل عمان حرکت میکنند و پیش از انتقال محمولههای خود به کشتیهای بزرگتر در خارج از تنگه، سامانههای فرستنده موقعیتیاب خود را خاموش میکنند.
اما این راهکارهای جایگزین به هیچوجه نمیتوانند جایگزین شرایط عادی کشتیرانی شوند. با تشدید حملات ایران به کشتیها در ماههای اکتبر و نوامبر، نرخ کرایه حملونقل دریایی بهشدت افزایش یافته، هزینه بیمه همچنان بالاست و بسیاری از شرکتهای کشتیرانی هنوز تمایلی به عبور از تنگه هرمز ندارند. ضمن اینکه روند بازیابی صادرات در بخشهای مختلف یکسان نیست. برای مثال، صادرات گاز طبیعی مایعشده (LNG) قطر همچنان محدودیتهای بیشتری نسبت به صادرات نفت خام دارد.
پنجره زمانی دوماهه؛ بازار جهانی نفت چه میگوید؟
به نظر نمیرسد هیچیک از دو طرف، با وجود افزایش هزینههای جنگ، آمادگی لازم برای امتیازدهی و حلوفصل مناقشه را داشته باشد. تلاشهای دیپلماتیک همچنان ادامه دارد و قطر و برخی دیگر از کشورهای منطقه در تلاشاند اختلافات دو طرف را کاهش دهند و زمینه توافق را فراهم کنند.
اما آمادگیهای نظامی همچنان یک عامل غیرقابل پیشبینی و تعیینکننده است. گزارشها حاکی از آن است که آمریکا طرحهایی برای ازسرگیری عملیات نظامی تهیه کرده است. همچنین انتظار میرود یک ناو هواپیمابر دیگر آمریکا در ماه نوامبر وارد منطقه شود. ایران نیز همچنان گزینههایی برای افزایش فشار بر تولیدکنندگان انرژی در کشورهای حاشیه خلیج فارس در اختیار دارد؛ از جمله حمله به پایانههای صادراتی، خطوط لوله و زیرساختهای انرژی.
بازار جهانی نفت از هماکنون در حال انعکاس این عدم قطعیت است. مؤسسه کپلر در تحلیل بازار خود در تاریخ ۶ نوامبر استدلال کرد که پس از تغییر رویکرد واشنگتن در پی انتخابات، بخشی از صرف ریسک ژئوپلیتیکی بازار نفت از بین رفته است. صرف ریسک ژئوپلیتیکی به افزایش قیمتی گفته میشود که بازار به دلیل نگرانی از جنگ، تنشهای سیاسی و اختلال در عرضه انرژی در قیمت نفت لحاظ میکند. با این حال، این مؤسسه هشدار داد که دو ماه آینده همچنان دورهای بسیار خطرناک از نظر احتمال تشدید دوباره درگیریها خواهد بود. یک پیشرفت دیپلماتیک میتواند قیمت نفت را کاهش دهد؛ اما فروپاشی بنبست فعلی ممکن است بهسرعت خوشبینی اخیر بازارها را از بین ببرد و قیمتها را دوباره افزایش دهد.
آینده صادرات انرژی کشورهای خلیج فارس
برای کشورهای تولیدکننده نفت در حاشیه خلیج فارس، پیامدهای این وضعیت فوریتر و ملموستر است. بازیابی صادرات نفت نشان داده که کشورهای منطقه توانایی سازگاری با اختلالات بسیار شدید را دارند. اما این تجربه هنوز نتوانسته جایگزینی پایدار برای تنگه هرمز در شرایط عادی کشتیرانی ایجاد کند؛ در حالی که کشورهای منطقه با سرعت در حال گسترش مسیرهای جایگزین صادرات نفت هستند.
بدون دستیابی به یک توافق سیاسی یا ایجاد ترتیبات امنیتی باثباتتر، الگوی فعلی همچنان در برابر حملات آسیبپذیر خواهد بود. این الگو همچنین به حمایت نظامی پرهزینه آمریکا وابسته است؛ حمایتی که نمیتوان آن را برای همیشه ادامه داد.
اکنون که انتخابات میاندورهای آمریکا پشت سر گذاشته شده است، پنجره زمانی دیگری که میتواند سرنوشتساز باشد، در نبرد بر سر تنگه هرمز در حال گشوده شدن است. در این مقطع، ترامپ باید میان دو عامل مهم توازن برقرار کند: محدود شدن فضای مانور سیاسی خود در داخل آمریکا، بهویژه پس از پیروزی دموکراتها و احتمال دشوارتر شدن تأمین بودجه جنگ؛ و تشدید فشارهای اقتصادی بر ایران که ممکن است توان مالی و قدرت چانهزنی تهران را کاهش دهد. این دو عامل میتوانند در هفتهها و ماههای آینده مسیر تحولات تنگه هرمز و بازار جهانی انرژی را تعیین کنند.


