 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

زنگ خطر انتخابات کنگره آمریکا برای متحدان عرب ترامپ | جنگ ایران، مشکلات خلیج فارس با فوریتر و پرهزینهتر کرد

اقتصاد ایران: اقتصادنیوز: پیروزی قاطع دموکراتها در انتخابات میاندورهای سوم نوامبر، نگرانیهایی را در میان کشورهای حاشیه خلیج فارس ایجاد کرده است.
به گزارش اقتصادنیوز، یک سال پیش از این، کشورهای سرشار از منابع انرژی خلیج فارس در وعده دونالد ترامپ، رئیسجمهور آمریکا، مبنی بر رنسانس اقتصادی آمریکا نقش محوری داشتند و در اوایل دوره دوم ریاست جمهوری او متعهد به سرمایهگذاری تریلیونها دلاری در آمریکا شدند.
این شتاب در نوامبر ۲۰۲۵ در جریان سفر محمد بن سلمان، ولیعهد عربستان سعودی، به واشنگتن به اوج خود رسید و منجر به قراردادهای کلیدی از جمله یک پیمان هستهای غیرنظامی شد که سعودیها مدتها به دنبال آن بودند. همه اعلامیههای منطقهای منعکسکننده یک رابطه غیرمعمول نزدیک و سودمند متقابل بود که سرمایه خلیج فارس را برای اولویتهای کاخ سفید در ازای نفوذ استراتژیک بیشتر برای شرکای منطقهای فراهم میکرد.
اقتصادنیوز: نتایج انتخابات میاندورهای آمریکا ممکن است سرآغاز تحولی بنیادین در سیاست خاورمیانهای این کشور باشد.
دوازده ماه بعد، این روابط ناگهان در بستری بسیار متزلزلتر قرار دارد - که به دلیل جنگ ایران و قدرت رو به زوال ترامپ پس از پیروزیهای چشمگیر دموکراتها در انتخابات میاندورهای در ۳ نوامبر، آسیب دیده است. شکست جمهوریخواهان در هر دو مجلس کنگره، کاخ سفید را با اپوزیسیونی جسورتر مواجه میکند که به دنبال به چالش کشیدن درگیری ایران و بررسی عملکرد دولت ترامپ است.
آسیبپذیری یک همکاری فزاینده و پرهزینه
به نوشته المانیتور، برای دولتهای خلیج فارس که در حال حاضر میلیاردها دلار خسارت اقتصادی دوران جنگ را متحمل شده و خود را برای هرگونه تشدید تنش جدید آماده میکنند، این انتخابات، آسیبپذیری سیاسی در برابر یک همکاری فزاینده و پرهزینه را افزایش میدهد.
محیط سیاسی جدید در واشنگتن، زنگ خطر فوری را برای کشورهای خلیج فارس در بحبوحه چشمانداز قریبالوقوع تحقیقات کنگره در مورد معاملات تجاری چهرههای کلیدی در مدار ترامپ به صدا در میآورد. به باور کریستین اولریچسن، عضو خاورمیانه در موسسه بیکر دانشگاه رایس، این موضوع میتواند شامل برخی از معاملات انجام شده با نهادهای منطقهای در دو سال گذشته باشد و در عین حال نگرانیهای گستردهتری را نیز ایجاد کند. به گفته اولریچسن «مقامات کشورهای حوزه خلیج فارس از نزدیک چشمانداز سیاسی هر دو جناح را برای گذار به دوران پس از ترامپ و اینکه آیا واکنش شدید ضد ترامپ در هر دو حزب به معنای فاصله گرفتن از کاخ سفید است یا خیر، دنبال خواهند کرد».
عدم قطعیت سیاسی، چشمانداز رو به وخامت سرمایهگذاری در خلیج فارس را تشدید میکند، چرا که از نگاه این دولتها، ترامپ نتوانست در درگیری با ایران از آنها محافظت کند. پیامدهای مستقیم جنگ، اقتصاد آنها را به شدت تحت تأثیر قرار داده و نقش آنها را به عنوان تأمینکنندگان مالی اصلی دستور کار «اول آمریکا»ی ترامپ به چالش کشیده است. به نظر میرسد کاخ سفید از این مشکل آگاه است - همانطور که در پیشنهاد دولت در ماه سپتامبر برای حمایت از یک صندوق بازسازی انرژی منطقهای به ارزش ۱۰ میلیارد دلار مشهود است.
در حال حاضر، علیرغم تنشها، بدهبستانها ادامه دارد. سم آلتمن، مدیرعامل اوپن ایآی، روز قبل از انتخابات در ابوظبی بود و توافقنامههایی را اعلام کرد و میلیاردها دلار سرمایهگذاری اماراتیها را جذب کرد. چند روز قبل، قطر موافقت کرد که گاز طبیعی مایع ایالات متحده را برای دههها خریداری کند. اما اکنون ممکن است شرکای خلیج فارس در اولویتهای سرمایهگذاری خود تجدیدنظر کنند، چرا که با وجودی که آنها پرشورتر از هر کسی ترامپ را در آغوش گرفتند، با واشنگتنی کمتر مهماننواز روبرو هستند.
یک آغوش پرهزینه
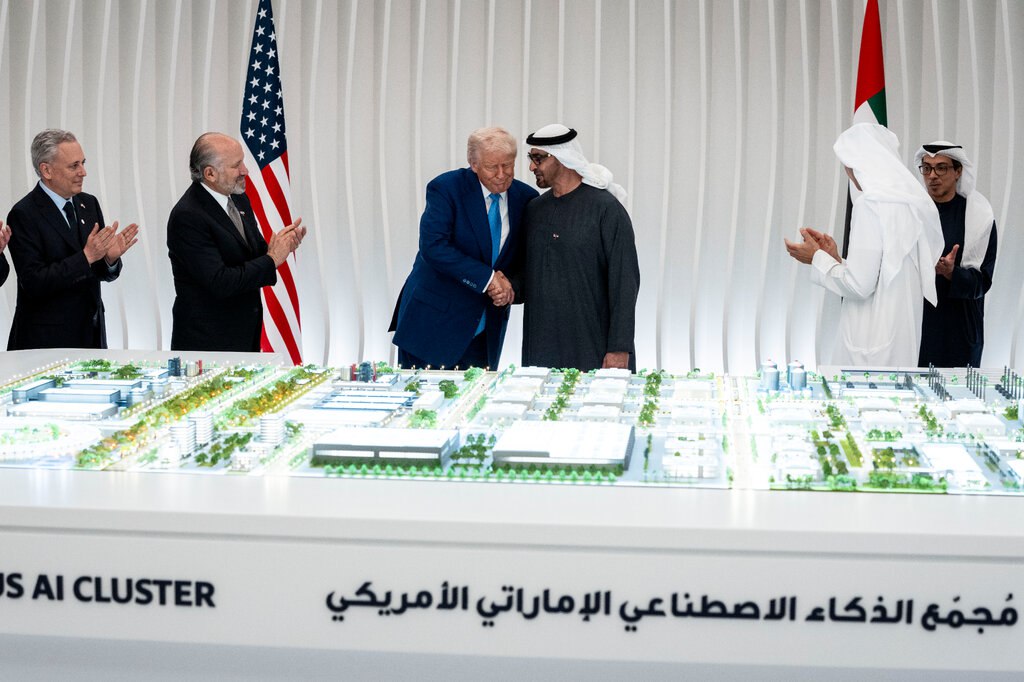
عربستان سعودی، امارات متحده عربی و قطر در ماههای پس از بازگشت ترامپ به قدرت در ژانویه ۲۰۲۵، در مجموع متعهد به بیش از ۳ تریلیون دلار سرمایهگذاری در ایالات متحده شدند. اهمیت این رابطه در ماه مه، زمانی که ترامپ خلیج فارس را برای اولین سفر بینالمللی خود در دوره دوم ریاست جمهوریاش انتخاب کرد، برجسته شد.
رئیس جمهور آمریکا این قراردادها را به عنوان مدرکی مبنی بر اینکه دیپلماسی معاملاتی او میتواند سرمایهگذاری را در مقیاسی بیسابقه ارائه دهد، تبلیغ کرد. این معاملات شامل هوش مصنوعی، انرژی، تولید و زیرساختهای اصلی میشد. اما بسیاری از کارشناسان همیشه ارقام اصلی را غیرواقعی میدانستند و جدولهای زمانی متفاوت بودند. به عنوان مثال، چارچوب سرمایهگذاری ۱.۴ تریلیون دلاری امارات متحده عربی، یک دهه را در بر میگیرد.
با این حال، حتی قبل از انتخابات میاندورهای، جنگ ایران وعدههای سرمایهگذاری خلیج فارس را تضعیف میکرد. ظرف چند هفته پس از شروع جنگ، گزارشهایی منتشر شد مبنی بر اینکه دولتهای خلیج فارس در بحبوحه فشارهای مالی جدید، در حال بررسی سرمایهگذاریهای خارجی و تعهدات آینده هستند. یک مقام خلیج فارس در ماه مارس به فایننشال تایمز گفت که این ارزیابی مجدد میتواند بر تعهدات سرمایهگذاری، حمایتهای مالی، قراردادها و فروش داراییها تأثیر بگذارد.
از آن زمان، ماهها خسارت و اختلالات صادراتی، احتمال سرمایهگذاری در معاملات بینالمللی با هزینههای داخلی را کاهش داده است. هزینه تعمیر زیرساختها، بازسازی دفاعی و بازگرداندن اعتماد به اقتصادهای خلیج فارس سالها بر منطقه سنگینی خواهد کرد.
دنبال وکیل باش
با اعلام نتایج انتخابات در ۳ نوامبر، رابرت گارسیا، نماینده دموکرات کنگره که قرار است رئیس بعدی کمیته نظارت مجلس شود، با انتشار پست «دنبال وکیلباش» در شبکه ایکس، پیامی صریح به جمهوریخواهان ارسال کرد. پیامدهای این پیام بسیار فراتر از واشنگتن، از جمله در خاورمیانه، خواهد بود. یکی از دستیاران ارشد کنگره به المانیتور گفته که دموکراتها «به شدت بر تحقیق و بررسی کامل معاملات فاسد ترامپ و مقامات دولت ترامپ در زمینههای مختلف، از جمله برخی از معاملات تجاری فاسد و ترتیبات مالی فاسد با رهبران خلیج فارس، متمرکز خواهند شد».
این بررسی میتواند از سرمایهگذاری خانواده ترامپ در حوزه ارزهای دیجیتال با حمایت خلیج فارس گرفته تا هواپیمای اهدایی قطر که قرار است به عنوان هواپیمای ایر فورس وان و فراتر از آن استفاده شود، گسترش یابد. در جای دیگر، کشورهای خلیج فارس نیز متعهد به حمایت عمده از توسعه هوش مصنوعی آمریکا شدند، اقدامی که در نهایت واکنش شدید رأیدهندگان را برانگیخت. انتظار میرود دموکراتها مقررات هوش مصنوعی را که میتواند بر سرمایهگذاری تأثیر بگذارد، دنبال کنند.
با این وجود، قدرت کنگره محدودیتهایی دارد. چنین تحقیقاتی باعث نمیشود که هر سرمایهگذاری در خلیج فارس مورد سوءظن قرار گیرد و ادعاهای مربوط به تضاد منافع لزوماً تخلف را اثبات نمیکند. اما همچنان احتمالاً معاملات تحت حمایت خلیج فارس را به بحث سیاسی گستردهتری در مورد اینکه آیا روابط مالی خصوصی بر سیاست ایالات متحده تأثیر گذاشته است یا خیر، سوق خواهد داد. به گفته اولریچسن: «مقامات خلیج فارس نسبت به هرگونه تلاش بازرسان در کنگره جدید برای تلاش برای پیوند دادن آنها به روایت فساد که ممکن است به یک ویژگی بسیار برجسته گفتمان سیاسی در سال آینده تبدیل شود، محتاط خواهند بود».
نگرانیهای آنها فراتر از دو سال باقی مانده از ریاست جمهوری ترامپ است. دولتهای خلیج فارس همچنین این موضوع را زیر نظر دارند که چگونه ممکن است روابط فعلی توسط رقبای ریاست جمهوری 2028، از جمله جمهوریخواهانی که به دنبال فاصله گرفتن از ترامپ هستند، دیده شود. با همه این اوصاف، یک رئیسجمهورِ تحت فشار، همچنان قدرت قابل توجهی در سیاست خارجی دارد و به او آزادی میدهد تا معاملات بینالمللی را دنبال کند و به متحدان وفادار خود پاداش دهد.
معاملات کندتر
رابطه سرمایهگذارانه ایالات متحده و خلیج فارس هنوز انگیزههای قدرتمندی را برای هر دو طرف حفظ میکند، اما معاملهسازی ممکن است آرامتر و گزینشیتر از مشارکت پرشوری باشد که سال گذشته تبلیغ میشد. به گفته اولریچسن: «ممکن است شاهد تأکید بیشتری بر این باشیم که سرمایهگذاریهای خلیج فارس در ایالات متحده به عنوان سرمایهگذاریهایی که با مؤسسات دریافتکننده انجام میشود، به جای ارتباطات شخصیتر با افراد در مدار MAGA که از ژانویه 2025 برخی از چشماندازها را مشخص میکند، انجام شود».
این به معنای تمرکز بیشتر بر منطق تجاری، مشاغل آمریکایی و مشارکتهای بلندمدت به جای نزدیکی به شخص رئیسجمهور است. در همین حال، دولتهای خلیج فارس همچنان به دنبال فناوری، سلاح، فرصتهای تنوعبخشی و دسترسی به بازارهای ایالات متحده خواهند بود، در حالی که شرکتهای آمریکایی همچنان سرمایه خلیج فارس را به عنوان منبع اصلی تأمین مالی میبینند.
فشار مالی زمان جنگ نیز لزوماً به معنای عقبنشینی یکسان نیست. دولتهای خلیج فارس ممکن است اجرای برخی از تعهدات را کند کنند و در عین حال هزینههای دفاعی را برای بازسازی قابلیتهای نظامی و تقویت زیرساختها در برابر حملات آینده افزایش دهند و فرصتهای تجاری مداومی را برای تأمینکنندگان آمریکایی ایجاد کنند.
چالش دلهرهآور پیش از جنگ و 3 گزینه پیش رو
در همین رابطه، بلومبرگ هم مینویسد: پیروزی قاطع دموکراتها در انتخابات میاندورهای ایالات متحده به سرعت منجر به این شد که دونالد ترامپ چشمانداز دور دیگری از حملات به رهبری ایالات متحده علیه ایران را کماهمیت جلوه دهد. با این حال، برای کشورهای عربی خلیج فارس، نتایج انتخابات صرفاً به آنها فضای تنفس کوچکی میدهد.
قبل از شروع جنگ ایران، خلیج فارس با یک چالش دلهرهآور روبرو بود: کاهش وابستگی به نفت. امروز با سه چالش روبروست. برای پیشرفت، خلیج فارس باید اقتصاد خود را از هیدروکربنها، امنیت خود را از ایالات متحده و جغرافیای خود را از تنگه هرمز متنوع کند.
مقامات منطقه ای به طور فزایندهای در مورد نفت، امنیت و جغرافیا با عبارات مشابهی صحبت میکنند. عربستان سعودی زمانی گفته بود که تا سال 2030 قیمت نفت به سختی برای اقتصاد اهمیت خواهد داشت. قطر اخیراً گفته که اتحاد با ایالات متحده همچنان «بسیار مهم» است، اما «کافی نیست»، عمان گفته که نقش شرکای خارجی در امنیت خلیج فارس «دیگر نمیتواند مسئله اصلی باشد». چند ماه پیش از این هم، امارات متحده عربی هدف «وابستگی صفر به هرمز» را تعیین کرد.
کشورهای خلیج فارس در حال حاضر در هر سه جبهه به دنبال پاسخ هستند. این کشورها در حال ساخت صنایع جدید، از لجستیک و امور مالی گرفته تا مراکز داداند؛ این کشورها به دنبال متحدان منطقهای برای کاهش وابستگی به امنیت ایالات متحده و در عین حال گسترش مسیرهای تجارت انرژی و احتمالاً ذخیرهسازی در خارج از کشور برای دور زدن هرمز هستند. جنگ ایران این پاسخها را آزمایش کرده و خطرات را افزایش داده است.
هنوز نگرانیهای واقعی وجود دارد که اگر ترامپ زخمی دوباره درگیری را شعلهور کند، تهران میتواند فرودگاهها و مراکز داده را هدف قرار دهد و تلاشهای آنها برای ایجاد صنایع فراتر از نفت را تهدید کند. ایران همچنین میتواند به خطوط لوله و بنادری که کشورهای خلیج فارس برای دور زدن هرمز استفاده میکنند، حمله کند. واشنگتن همچنین نشان داده که نیازهای اسرائیل را بر امنیت خلیج فارس اولویت میدهد، حتی اگر رابطه آنها به یک موضوع انتخاباتی بحثبرانگیز در داخل آمریکا تبدیل شده باشد.
اگر کشورهای خلیج فارس در این مورد اشتباه کنند، عواقب آن فراتر از مرزهای آن خواهد رسید. میلیونها خانواده به حوالههای دریافتی از کشورهای خلیج فارس وابسته هستند و دولتهای کشورهای در حال توسعه به کمکهای مالی آن متکی هستند. سرمایه کشورهای خلیج فارس از بازارهای جهانی حمایت میکند و به سرکوب حتی هزینههای استقراض ایالات متحده کمک میکند. در داخل، رفاه ضعیفتر میتواند قرارداد اجتماعی حاکم بر این کشورها را که منافع اقتصادی را با رضایت سیاسی مبادله میکند، تحت فشار قرار دهد. نارضایتیها در مورد استانداردهای زندگی میتواند به تقاضا برای تغییر تبدیل شود.
فراتر از نفت
نفت و گاز قدیمیترین مشکل تنوعبخشی است. اما شش کشور حوزه خلیج فارس، با منابع انرژی، سطح بدهی و نیازهای هزینهای متفاوت، همگی به یک شکل با آن برخورد نمیکنند. کویت، امارات متحده عربی و قطر در قویترین موقعیت قرار دارند. آنها ثروت هیدروکربنی عظیم، جمعیت شهروندی کوچک - که در مورد کویت رو به کاهش است - و بدهی کم دارند. برای آنها، تنوعبخشی از نفت و گاز مطلوب است، اما یک کالای لوکس است، نه یک ضرورت.
بحرین و عمان در اردوگاه ضعیفتری قرار دارند. بدهی بحرین بالا است و همچنان در حال افزایش است و فضای کمی برای شوکها باقی میگذارد و وابستگی آن را به حمایت همسایگان ثروتمندتر افزایش میدهد. عمان با کاهش تقریباً نصف بدهی از سال ۲۰۲۰، نشان میدهد که بهبود چه شکلی میتواند داشته باشد. کاهش هزینهها و مالیاتهای جدید کمک کرد، اما خوششانسی افزایش قیمت نفت پس از سال ۲۰۲۰ نیز مؤثر بود.
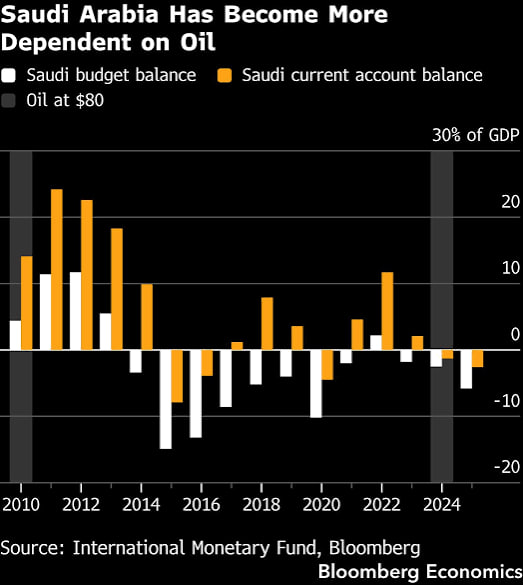
در اینجا عربستان سعودی، بزرگترین و مهمترین مورد باقی میماند. چشمانداز ۲۰۳۰ در زمان آغاز به کار خود در سال ۲۰۱۶، وعده کاهش وابستگی به نفت را داده بود. ده سال بعد، این وابستگی عمیقتر شده است. یک مقایسه ساده به توضیح چگونگی و چرایی آن کمک میکند. نفت در سالهای ۲۰۱۰ و ۲۰۲۴ به طور متوسط حدود ۸۰ دلار در هر بشکه بود. در سال ۲۰۱۰، این قیمت مازاد بودجه ایجاد کرد و واردات و حوالهها را پوشش داد و پول نقد برای سرمایهگذاری در خارج از کشور باقی گذاشت. تا سال ۲۰۲۴، همین قیمت کسری ایجاد کرد و دیگر برای تأمین هزینههای ریاض کافی نبود.
این امر، پادشاهی سعودی را به یک وامگیرنده خالص از جهان به جای صادرکننده سرمایه تبدیل کرد. نیاز به قیمت بالاتر نفت برای متعادل کردن بودجه و حسابهای خارجی، به وابستگی بیشتر به هیدروکربنها اشاره دارد، نه کمتر. اگرچه ممکن است کشورهای خلیج فارس وابستگی خود را به نفت و گاز از بین نبرده باشند، اما صنایعی در سطح جهانی در امور مالی، بنادر، فرودگاهها و گردشگری ایجاد کردهاند که دبی در بسیاری از این بخشها، روشنترین داستان موفقیت را دارد. اکنون این منطقه بر روی هوش مصنوعی، بهویژه مراکز داده، سرمایهگذاری کرده است؛ حوزهای که میتواند بدون جایگزین کردن هیدروکربنها، سهمی مفید و تازه در اقتصاد ایفا کند.
با این حال، هوش مصنوعی نیز با ریسکی آشنا در منطقه خلیج فارس همراه است: موازیکاری (تکرارِ بیرویه). در تلاشهای پیشین برای متنوعسازی اقتصاد، کشورهای حاشیه خلیج فارس اغلب به سراغ بخشهای یکسانی رفتهاند. اما جهان نیازی به شش مرکز مالی یا چندین ابربندر در یک منطقه کوچک ندارد. با توجه به رقابت کشورها برای توسعه زیرساختها، هوش مصنوعی نیز ممکن است با همان معضل «ظرفیت مازاد» مواجه شود.
فراتر از آمریکا
جنگ ایران، آسیبپذیری دیگری را در برنامههای تنوعبخشی خلیج فارس آشکار کرده است: صنایع جدید به زیرساختهای پرهزینهای نیاز دارند که خود میتوانند به یک هدف تبدیل شوند. در اوایل درگیری، چندین مرکز داده در امارات و بحرین مورد حمله ایران قرار گرفتند و این مشکل را به ویژه آشکار کرد زیرا حملات میتوانند هم تأسیسات و هم اطلاعات ذخیره شده در آنها را از بین ببرند.
این امر روابط امنیتی خلیج فارس را به مسئله ای حتی مهمتر تبدیل میکند. تکیه صرف بر ایالات متحده اکنون به نظر میرسد یک طرح خطرناک است، اما جایگزینی کامل آن نیز عملی نیست. در عوض، پاسخ به طور فزایندهای شبیه به «آمریکا پلاس» به نظر میرسد: چتر امنیتی ایالات متحده را حفظ کنید، اما با ایجاد قابلیتهای بیشتر در داخل و تقویت اتحادها در سراسر منطقه، کمتر به آن وابسته باشید.
این تغییر، سالها ناامیدی از واشنگتن و تردیدهای فزاینده در مورد آنچه چتر امنیتی ایالات متحده در واقع تضمین میکند را نشان میدهد - از توافق هستهای ۲۰۱۵ با ایران گرفته تا محاصره قطر در ۲۰۱۷، حملات ۲۰۱۹ به آرامکو و حملات موشکی ۲۰۲۲ به ابوظبی توسط حوثیهای یمن. ترامپ دوم فرصتی برای بازگرداندن اعتماد به نفس فراهم کرد، اما در عوض حس ناامنی را عمیقتر کرد. رهبران خلیج فارس پس از بازگشت او در سال ۲۰۲۵، او را پذیرفتند و میزبان اولین سفر خارجی برنامهریزیشدهاش بودند و متعهد به تریلیونها دلار معامله و سرمایهگذاری و افزایش تولید نفت شدند - احتمالاً برخلاف منافع اقتصادی خودشان. آنها در عوض چه میخواستند؟ امنیت و مهمتر از همه، عدم وقوع جنگ منطقهای. در عوض، ایالات متحده و اسرائیل جنگ بزرگی را علیه تهران آغاز کردند - جنگی که کشورهای خلیج فارس برای جلوگیری از آن لابی کرده بودند و کشورهایشان را به بخشی از میدان نبرد تبدیل کرد.
اگر ایالات متحده به پیمان «نفت در برابر امنیت» خود با خلیج فارس عمل نکند، چه گزینههای دیگری وجود دارد؟ تنها پیش رفتن ویا صرفاً چرخش از واشنگتن به پکن، هیچ کدام واقعبینانه نیست. کشورهای خلیج فارس میتوانند بیشتر هزینه کنند و سعی کنند صنایع دفاعی خود را بسازند، اما از نظر نیروی انسانی و فناوری محدود هستند. و با وجود رونق تجارت با چین، تنوعبخشی به روابط امنیتی دشوارتر از روابط اقتصادی است. دههها سلاح، پایگاه، اطلاعات و آموزش، خلیج فارس را به واشنگتن متصل میکند. این امر، اتحادهای منطقهای قویتر را به عنوان واقعبینانهترین راه برای کاهش وابستگی به واشنگتن باقی میگذارد. این اتحادها در حال شکلگیری هستند. عربستان سعودی، ترکیه و پاکستان در ماه اوت یک پیمان دفاعی مشترک امضا کردند که حمله به یکی از آنها را به عنوان حمله به همه تلقی میکند. این توافق، بدون برداشتن چتر حمایتی ایالات متحده، لایه دیگری از امنیت را اضافه میکند.
این توافق در حال حاضر با آزمون اعتبار روبرو است. حملات حوثیها فرودگاههای سراسر پادشاهی سعودی را هدف قرار داده، به دفتر مرکزی آرامکو سعودی ضربه زده و رویدادهای مهم تجاری و تفریحی را مختل کرده است. تاکنون، آنکارا و اسلامآباد کمکهای محدودی ارائه دادهاند. با این حال، ممکن است این مسیر حرکت باشد. انتظار توافقهای دفاعی منطقهای بیشتر و گستردهتر - و احتمالاً همکاری عمیقتر با قدرتهای غیرآمریکایی - بدون رها کردن کامل واشنگتن را داشته باشید. در حال حاضر، خطر بزرگتر، خروج ایالات متحده از منطقه است، نه برعکس.
فراتر از هرمز
جنگ ایران، مشکل وابستگی سومی را آشکار کرده است: جغرافیا. حتی در حالی که کشورهای خلیج فارس با نیاز به کنار گذاشتن نفت و بیدار شدن از واقعیت تغییر یافته روابط امنیتی خود با ایالات متحده دست و پنجه نرم میکنند، این درگیری، دوام مسیرهایی را که منبع اصلی درآمد آنها را به جهان منتقل میکنند، تهدید میکند.
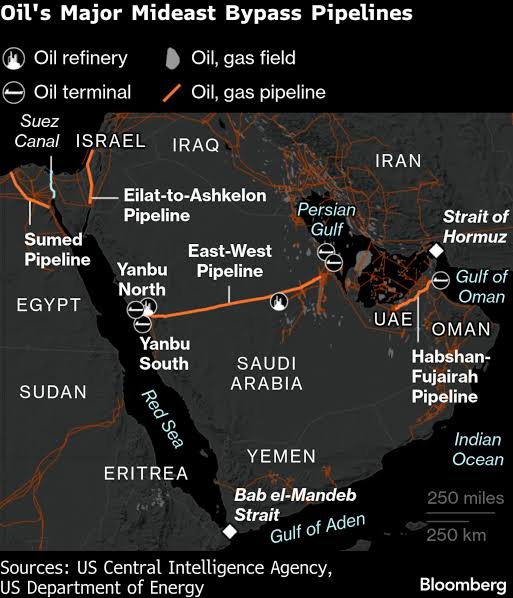
تنگه هرمز قبلاً یک بار بسته شده است و میتواند دوباره بسته شود. جنگ نشان داده که چقدر برای بازارهای انرژی جهانی مهم است. ترافیک از طریق دریای سرخ - از جمله باب المندب و کانال سوئز - نیز از زمانی که حوثیها در اواخر سال 2023 شروع به اختلال در کشتیرانی کردند، هرگز به طور کامل بهبود نیافته است. با توجه به اینکه دریای سرخ جایگزین اصلی هرمز است، تهدیدات جدید علیه آن مسیر اکنون وزن بیشتری پیدا میکند.
این اختلال، عرضه انرژی خاورمیانه به بازارهای جهانی را تهدید میکند و جریان بازگشت درآمد به منطقه را کاهش میدهد. یک جنگ طولانی مدت احتمالاً نه تنها میزان صادرات انرژی خاورمیانه، بلکه نحوه انتقال آن انرژی به جهان را نیز تغییر خواهد داد.
یک راه حل، مسیرهای جایگزین است. عربستان سعودی از خط لوله شرق-غرب خود به سمت دریای سرخ استفاده میکند، امارات متحده عربی از طریق فجیره در خارج از هرمز صادرات انجام میدهد و عمان از بنادر فراتر از تنگه استفاده میکند.
این مسیرها در طول جنگ ایران ارزشمند بودند و درآمدهای صادراتی را برای کشورهایی که قادر به استفاده از آنها هستند، حفظ میکردند و شوک وارده به بازارهای انرژی جهانی را کاهش میدادند. اما مسیرهای جایگزین در یک منطقه جنگی آسیبپذیری خاص خود را دارند: خطوط لوله، بنادر و پایانهها نیز میتوانند مورد حمله قرار گیرند و باعث تعطیلی موقت یا طولانی مدت شوند.
این ماجرا به راه حل دیگری اشاره دارد: ذخیره انرژی در خارج از کشور. تولیدکنندگان خلیج فارس احتمالاً در مکانهایی مانند چین، هند و کره، مخازنی را میسازند یا اجاره میکنند و در حالی که هرمز باز است، ذخایر را پر میکنند و هنگام تعطیلی آن، آنها را تخلیه میکنند.
ذخیره سازی در خارج از کشور به دو دلیل جذاب است. اول، کویت، قطر و بحرین نمیتوانند از طریق خاک خود از هرمز عبور کنند. خطوط لوله از طریق همسایگان نیاز به توافقات سیاسی دارند، هزینه دارند و ساخت آنها سالها طول میکشد. ذخیرهسازی در خارج از کشور، یک پوشش ریسک سادهتر و یکجانبه ارائه میدهد. دوم، حتی عربستان سعودی، امارات متحده عربی و عمان هنوز با خطراتی روبرو هستند. مسیرهای جایگزین آنها به زیرساختهای ثابت در داخل منطقه بستگی دارد که همچنان در برابر حمله آسیبپذیر هستند. ذخیرهسازی در خارج از کشور، بخشی از زنجیره تأمین را به طور کلی فراتر از میدان نبرد منتقل میکند.
ذخیرهسازی خارجی یک راهحل کامل نیست. ظرفیت محدود است: تولیدکنندگان ممکن است به اندازه یک، سه یا ۱۲ ماه صادرات را ذخیره کنند، اما نمیتوانند به اندازه کافی برای زنده ماندن از بسته شدن نامحدود هرمز ذخیره کنند. این یک پوشش ریسک جزئی است، نه یک جایگزین دائمی.
همین منطق در مورد دو مشکل دیگر تنوعبخشی نیز صدق میکند. بلوکهای امنیتی منطقهای نمیتوانند به طور کامل جایگزین چتر ایالات متحده شوند. امور مالی، لجستیک و مراکز داده نمیتوانند وابستگی به نفت را از بین ببرند. اینها مشکلات بزرگی هستند که هیچ راهحل کاملی ندارند، اما رفع جزئی آنها هنوز هم بسیار بهتر از هیچ است.
مشکل این است که خلیج فارس اکنون به هر سه مورد به طور همزمان نیاز دارد. تنوع اقتصادی هزینه دارد. تنوع امنیتی هزینه دارد. تنوع جغرافیایی نیز هزینه دارد. جنگ ایران مشکلات منطقه خلیج [فارس] را چند برابر کرده و هر یک از آنها را هم فوریتر و هم پرهزینهتر (دشوارتر از نظر تأمین منابع مالی) ساخته است.


