 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

سقوط سهم «مسکن» از تسهیلات شبکه بانکی | وام خرید نوساز ۴۵درصد کمتر از پارسال

اقتصاد ایران: اقتصادنیوز: از ابتدای سال جاری تا پایان مهرماه، ارزش واقعی وام خرید مسکن پرداختشده توسط بانکها به متقاضیان خرید خانه ۱۱درصد کمتر از مدت مشابه در سال ۱۴۰۴ بوده است.
به گزارش اقتصادنیوز به نقل از دنیای اقتصاد، نظام تامین مالی مسکن در وضعیت قفلشدگی قرار گرفته است. کارنامه وامدهی به حوزههای ساخت و خرید مسکن به ویژه خرید آپارتمان نوساز نشان میدهد، در ۷ماه گذشته از سال جاری رشد واقعی تسهیلات بین ۱۱ تا ۴۵ درصد کاهش پیدا کرده است. این عملکرد، سهم بخش مسکن و ساختمان از کل تسهیلات بانکی را از ۴درصد در سال گذشته به ۳.۲ درصد رسانده که اوضاع تامین را بدتر از پارسال توصیف میکند. شرایط خریدار، سازنده و شبکه بانکی به گونهای است که هر سه به ۶ علت امکان حرکت ندارند.
در محلههایی مانند گلدشت، کمالشهر، حیدرآباد و کرج نو در شهرستان کرج آپارتمانهایی با قیمت متری کمتر از ۵۰ میلیون تومان پیدا کرد.
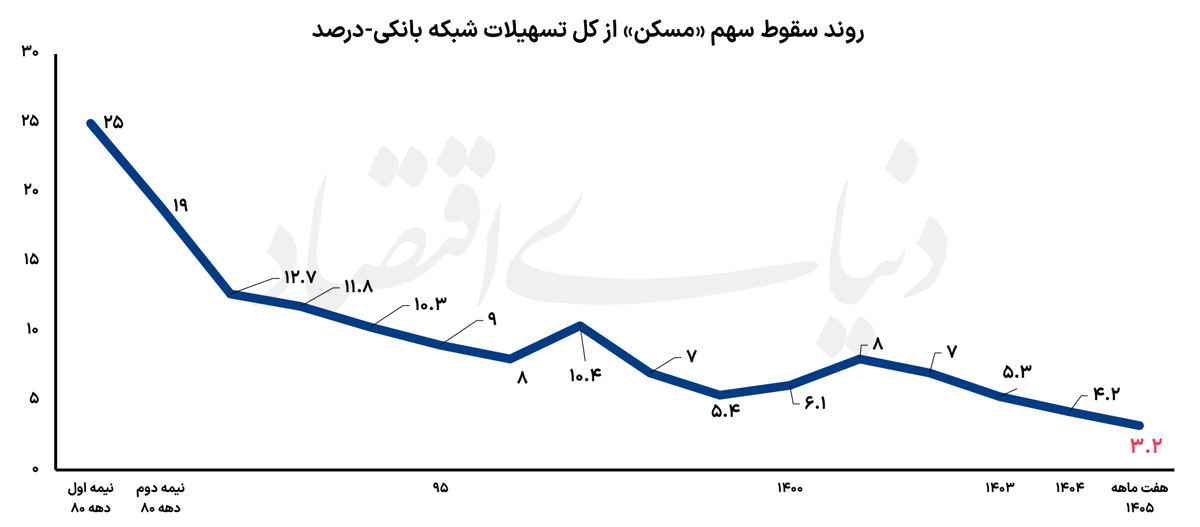
این نرخ میگوید، یکی از بخشهای کلیدی اقتصاد ایران که بازیگرانش از یکسو شامل خانوارها به عنوان متقاضیان خرید خانه و از سوی دیگر ساختمانسازها به عنوان فعالان اقتصادی تولیدکننده، هر دو به وامهای مسکن برای ورود به بازار نیاز دارند، عملا سهم دندانگیری از تسهیلات بانکی ندارد. این بخش خیلی پیشتر که ریسکهای اقتصادی و غیراقتصادی بر تولید و مصرف سایه نینداخته بود، دستکم ۲۰درصد از منابع بانکی را میتوانست به خود اختصاص دهد و جذب کند. وضعیت اضلاع نظام تامین مالی مسکن را میتوان به «حالت پات در شطرنج» توصیف کرد؛ هیچکدام از دستکم دو بازیگر این صحنه امکان حرکت ندارند؛ نه تقاضای خرید مسکن و نه سازندهها. از طرفی، شبکه بانکی نیز برای سازگارکردن تسهیلات به لحاظ قدرت پوششی امکانی ندارد؛ چون هر نوع افزایش ریالی سقف مستلزم اقساط بیشتر است. اما قبلاز اینکه ریشههای وضع موجود را در نظام تامین مالی مسکن که مطابق شواهد در وضعیت «پات» قرار گرفته است، مورد بررسی قرار دهیم، لازم است کارنامه جدید وامدهی به خریداران، سازندهها و متقاضیان تعمیر آپارتمان تشریح شود.
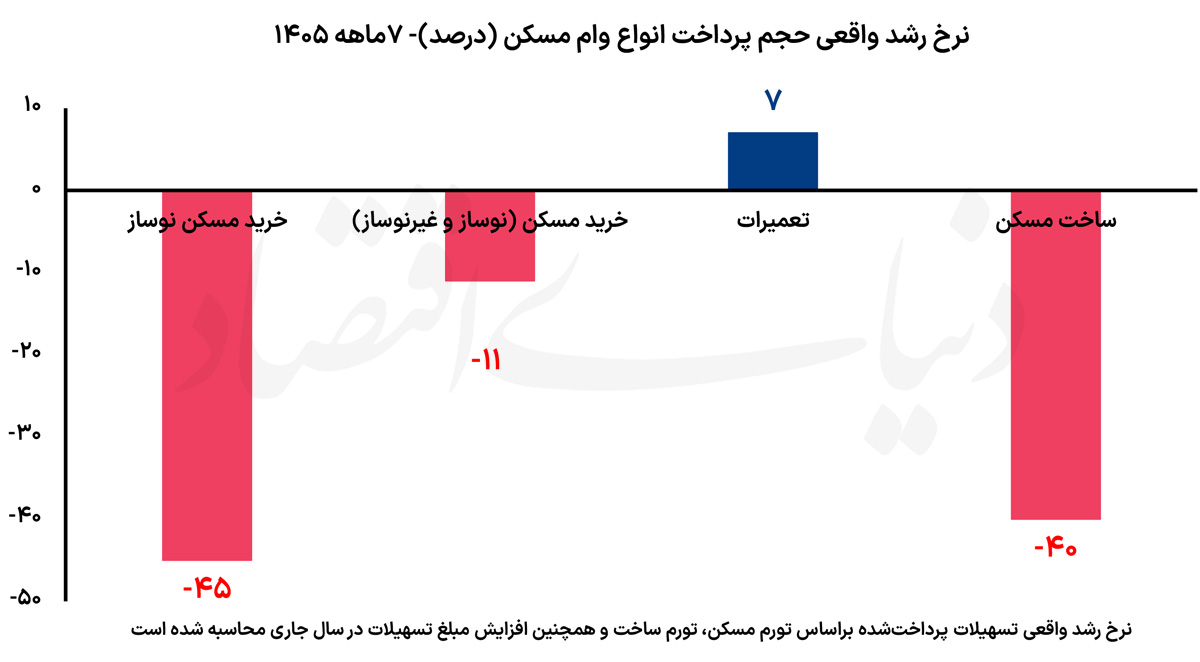
وام خرید نوساز ۴۵درصد کمتر از پارسال
مرداد امسال سقف وام مسکن هم برای خرید و هم برای ساخت، دوبرابر شد و سقف وام جعاله یا همان تعمیرات خانه نیز ۴۲درصد افزایش پیدا کرد. اما از آنجا که فرآیند اداری ابلاغ مصوبه بانک مرکزی به بانکهای عامل پرداخت تسهیلات و همچنین ابلاغ بخشنامههای داخلی بانکها به شعب برای پرداخت تسهیلات جدید دستکم ۱.۵ تا ۲ ماه زمان میبرد، بسیار بعید است که کارنامه وامهای پرداختی ۷ماه اول امسال تحتتاثیر وامهای جدید مسکن باشد.
از ابتدای سال جاری تا پایان مهرماه، ارزش واقعی وام خرید مسکن پرداختشده توسط بانکها به متقاضیان خرید خانه ۱۱درصد کمتر از مدت مشابه در سال ۱۴۰۴ بوده است. این افت در وام خرید مسکن نوساز شدیدتر بوده، بهطوریکه امسال ۴۵درصد کمتر از سال گذشته تسهیلات بانکی برای آپارتمانهای نوساز به لحاظ رشد واقعی پرداخت شد. ارزش واقعی وامهایی که برای خرید مسکن غیرنوساز داده شد اما حدود ۴ درصد افزایش از خود نشان میدهد. رشدهای واقعی وام خرید مسکن با لحاظ میزان رشد قیمت مسکن محاسبه شده است. در کنار وام خرید، تسهیلات جعاله، نوع دوم وامهای مسکن در سبد این نوع تسهیلات بانکی است که طی ۷ماه اول امسال رشد واقعی پرداخت آن ۷درصد بوده است. نوع سوم این وامها به سمت عرضه مسکن مربوط میشود؛ در این مدت ارزش واقعی تسهیلاتی که برای ساخت مسکن به سازندهها پرداخت شده نه تنها افزایش پیدا کرده که ۴۰درصد افت کرده است.
بانکها مقصرند یا شرایط موجود؟
کارکرد نظام تامین مالی مسکن در کشورهای مختلف هم در حوزه بازار خرید و ساخت و هم در پیشبرد سیاستهای حمایتی در این بخش، فاصلهای بسیار زیاد با شرایط موجود این تسهیلات در ایران دارد. بازار تسهیلات رهنی یا همان وام خرید مسکن در کشورهای مختلف، نقش اصلی «تامین بودجه خانوار» برای صاحبخانه شدن را بازی میکنند. وام ساخت نیز حدود دوسوم منابع مالی مورد نیاز سازندهها برای تولید مسکن را پوشش میدهد. در طرحهای مسکن حمایتی و همچنین نوسازی بافتهای فرسوده درونشهرها نیز هم در برخی کشورهای همسایه ایران و هم در اروپا، تسهیلات بانکی با شرایط مناسب خانوارهای کمدرآمد توانسته دستکم نیمی از هزینههای تامین مسکن را پوشش دهد. در بازار مسکن ایران اما این نظام کارکرد خود را از دست داده؛ بهطوریکه فقر تسهیلات برای بخش غیرحمایتی شدید است و در طرحهای حمایتی نیز اگر چه اوضاع نسبت به آن بخش تاحدودی مناسب است؛ اما در مقایسه با الگوی جهانی به مراتب ضعیف است.
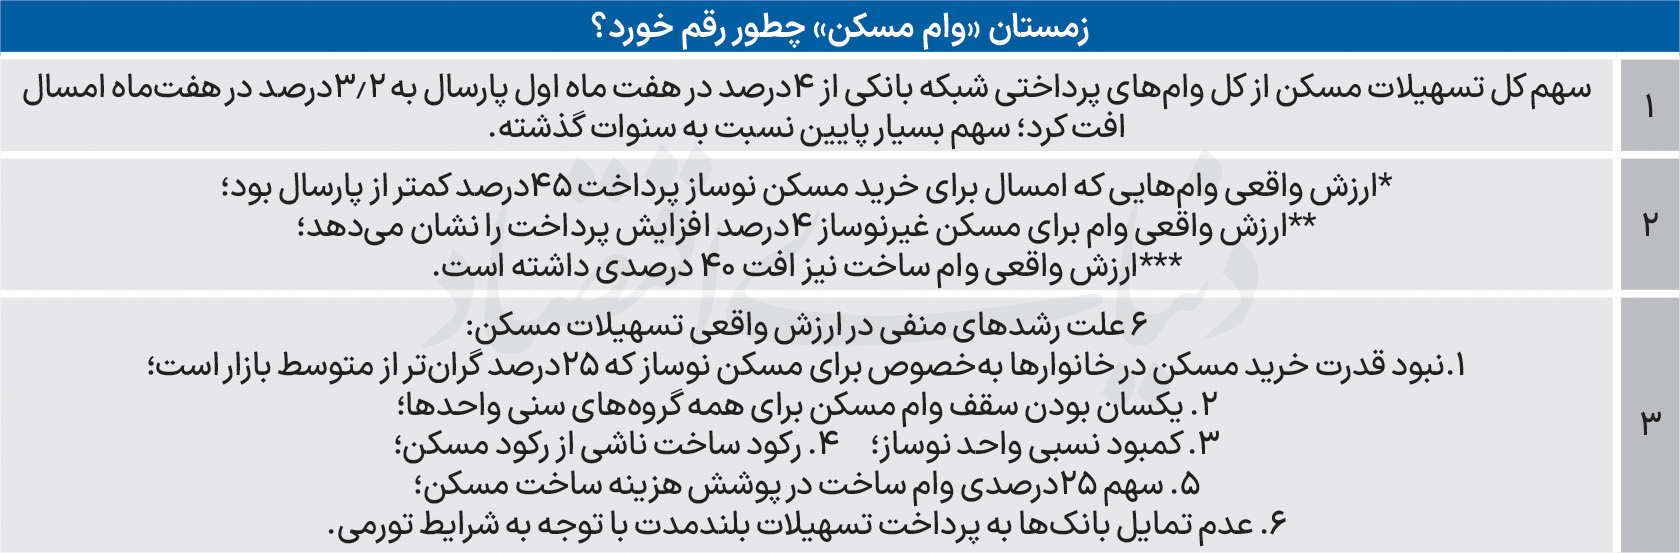
سقوط ارزش واقعی تسهیلات مسکن در سال جاری ۶ علت داشته است که عمدتا «شرایط خارج از بخش مسکن» یعنی شرایط کلان اقتصادی و سیاسی بانی آنها بوده است. از این منظر، رشد واقعی منفی ۴۵درصدی در پرداخت وام خرید مسکن نوساز را میتوان ناشی از «نبود قدرت خرید» برای این نوع واحدهای مسکونی در شرایط «تورم بالا و افت درآمد خانوار» دانست. سقف وام خرید مسکن یکمیلیارد تومان است و این برای خرید آپارتمان نوساز ۶۰مترمربعی، تنها یکپانزدهم بودجه خرید متقاضی را پوشش میدهد. در این حالت باتوجه به اینکه خانوارها در سالهای اخیر قدرت پسانداز سالانه را از دست دادند و قیمت مسکن نیز تحتتاثیر ریسکها مدام جهش کرد، بخش زیادی از تقاضای مسکن قادر به خرید نوساز نیست. حال ممکن است بخشی از اشکال وضع موجود نظام تامین مالی مسکن را بتوان متوجه عوامل این نظام دانست که آنطور که باید به سمت تولید محصولات بانکی سازگار با شرایط موجود بخش مسکن پیش نرفتند.
اما فردین یزدانی، صاحبنظر اقتصاد مسکن، در این باره معتقد است، «تورم و فقر مضاعف» علتالعلل وضع موجود است و تا حل نشود، نمیتوان راهکار مبتنی بر وام برای رکود مسکن متصور شد. براساس این بررسی، ۳ علت رشد منفی ارزش واقعی پرداخت وام خرید مسکن شامل «توان خرید پایین»، «سقف یکسان وام نوساز و غیرنوساز» و همچنین «کمبود نسبی واحد نوساز در بازار» است. رشد منفی وام ساخت به لحاظ ارزش واقعی تسهیلات نیز ناشی از «قدرت پوششی پایین این تسهیلات در برابر هزینه ساخت» و همچنین «رکود ساختمانی ناشی از رکود خرید مسکن» است. اما علت ششم وضع موجود نظام تامین مالی مسکن نیز متوجه شبکه بانکی است؛ بانکها بهخاطر تورم فزاینده در سالهای اخیر قادر به پرداخت تسهیلات بلندمدت با نرخ سود ثابت نیستند؛ چون این مدل تامین مالی از نگاه بانکدارها تعادل منابع و مصارف آنها را بههم میزند. نرخ سود وام خرید مسکن با دوره بازپرداخت ۱۲سال ۲۲.۵درصد است؛ درحالیکه نرخ تورم نزدیک به ۹۰درصد و قیمت تمامشده منابع برای پرداخت تسهیلات نیز دستکم بالای ۵۰درصد برآورد میشود. فردین یزدانی در این باره به «دنیایاقتصاد» گفت، یکی از حوزههایی که بانکها تمایل به پرداخت تسهیلات دارند، «سرمایه در گردش» مورد نیاز صنوف و واحدهای تولیدی است که در کوتاهمدت باز میگردد.


