

به گزارش خبرگزاری اقتصاد ایران ، بازارهای جهانی در روزهای اخیر با معادلهای پیچیده روبهرو شدهاند؛ جایی که حتی افزایش نااطمینانی اقتصادی و سیاسی نیز لزوماً به معنای افزایش تقاضا برای داراییهای امن نیست. در شرایطی که سرمایهگذاران از آینده سهام فناوری و ارزشگذاری شرکتهای هوش مصنوعی نگراناند، تغییر انتظارات درباره نرخ بهره و نیاز به نقدینگی میتواند مسیر سنتی حرکت سرمایهها را تغییر دهد.
اکنون پرسش اصلی این است که آیا موج فروش در بازارهای جهانی یک اصلاح موقت است یا نشانهای از تغییر جدی در رفتار سرمایهگذاران؟
براساس گزارش کیتکو نیوز، قیمت طلا و نقره در معاملات پایانی روز جمعه در بازار آمریکا با افت شدیدی همراه شد و روند نزولی اخیر این فلزات گرانبها ادامه یافت؛ روندی که تحت تأثیر ریزش تاریخی بازار سهام با محوریت شرکتهای فناوری و افزایش انتظارات درباره تداوم سیاست پولی انقباضی فدرال رزرو شکل گرفت. طلا به محدوده روانی ۳۵۰۰ دلار نزدیک شد و به پایینترین قیمت خود از سپتامبر ۲۰۲۵ رسید. نقره نیز با افت سنگینتری مواجه شد؛ زیرا نگرانیها درباره تقاضای صنعتی و تضعیف فضای ریسکپذیری در بازارهای جهانی افزایش یافت.
نکته قابلتوجه این بود که حتی کاهش شدید بازده اوراق خزانهداری آمریکا نیز نتوانست از قیمت فلزات گرانبها حمایت کند؛ زیرا سرمایهگذاران همزمان با سهام، بخشی از داراییهای کالایی خود را نیز به فروش رساندند. ساعت ۵ عصر به وقت شرق آمریکا، هر اونس طلای نقدی در محدوده ۳۵۳۷ دلار و ۹۰ سنت معامله شد که ۸۶ دلار و ۳۰ سنت، معادل ۲.۳۸ درصد، کاهش داشت. نقره نیز با افت یک دلار و ۶۳۷ سنتی، معادل ۳.۸۳ درصد، به محدوده ۴۱ دلار و ۱۲ سنت رسید. طلا در جریان معاملات تا کف ۳۵۰۲ دلار و ۹۳ سنت و نقره تا ۴۰ دلار و ۶۶ سنت عقب نشست.
کاهش انتظارات تورمی مصرفکنندگان آمریکا؛ سیگنال تازه برای سیاست پولی فدرال رزرو
دادههای اقتصادی آمریکا در روز جمعه نشانههایی از کاهش انتظارات تورمی و بهبود اعتماد مصرفکنندگان را نشان داد؛ هرچند این آمارها در شرایط افت گسترده بازارهای مالی نتوانستند حمایت چندانی از فلزات گرانبها ایجاد کنند.
شاخص نهایی اعتماد مصرفکننده دانشگاه میشیگان در ماه نوامبر به ۵۱.۵ واحد رسید؛ در حالی که این شاخص در اکتبر ۴۸ واحد بود. به این ترتیب، شاخص اعتماد مصرفکننده نسبت به ماه قبل ۷.۳ درصد افزایش یافت و به بالاترین سطح خود از ماه اوت رسید.
شاخص شرایط فعلی اقتصاد نیز از ۴۶.۷ به ۴۹.۴ واحد افزایش یافت و شاخص انتظارات مصرفکنندگان از ۴۸.۸ به ۵۲.۹ واحد رسید. مهمتر از همه برای سیاست پولی آمریکا، انتظارات تورمی یکساله مصرفکنندگان از ۴.۷ درصد در اکتبر به ۳.۷ درصد کاهش یافت. انتظارات تورمی بلندمدت نیز از ۳.۵ به ۳.۳ درصد رسید.
این بهبود تا حدی تحت تأثیر کاهش قیمت بنزین و انتظارات درباره تغییرات احتمالی سیاستهای اقتصادی پس از انتخابات میاندورهای آمریکا شکل گرفت. با این حال، نگرانی درباره ارزشگذاری شرکتهای فعال در حوزه هوش مصنوعی و زیانهای اخیر بازار سهام همچنان بر خانوارهایی که داراییهای مالی قابلتوجهی دارند، فشار وارد میکند.
این آمارها پس از انتشار دادههای ضعیفتر مطالبات بیمه بیکاری و شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنجشنبه منتشر شد و چشمانداز نامتوازن رشد اقتصادی و تورم آمریکا را تقویت کرد.
فدرال رزرو در کانون توجه بازارها؛ احتمال افزایش ۵۰ واحدی نرخ بهره کاهش یافت
تمرکز معاملهگران همچنان بر نشست سیاست پولی فدرال رزرو در روزهای ۸ و ۹ دسامبر قرار دارد؛ با این حال، ریزش شدید بازار سهام در روز چهارشنبه و افزایش دوباره تقاضا برای اوراق خزانهداری آمریکا، باعث شده است سرمایهگذاران درباره سرعت احتمالی سیاستهای انقباضی پولی ارزیابی مجددی داشته باشند.
صورتجلسه نشست اکتبر فدرال رزرو که روز چهارشنبه منتشر شد، نشان داد تقریباً تمام سیاستگذاران انتظار دارند نرخ بهره بار دیگر افزایش یابد. تورم پایدار همچنان یکی از نگرانیهای اصلی مقامهای پولی آمریکا به شمار میرود.
با این حال، آخرین ارزیابیهای بازار قراردادهای آتی نشان میدهد احتمال افزایش ۵۰ واحد پایهای نرخ بهره به میزان قابلتوجهی کاهش یافته و همچنان افزایش ۲۵ واحد پایهای در ماه دسامبر سناریوی غالب بازار است.
بازده اوراق خزانهداری ۱۰ساله آمریکا حدود ۱۰ واحد پایه کاهش یافت و به محدوده ۴.۹۴ درصد رسید که پایینترین سطح آن طی چند هفته اخیر بود. بازده اوراق دوساله نیز به محدوده ۴.۶۵ درصد عقب نشست.
شاخص دلار آمریکا نیز از سقفهای اخیر خود فاصله گرفت، اما کاهش ارزش دلار نتوانست حمایت چندانی از طلا ایجاد کند. واگرایی میان کاهش بازده اوراق خزانهداری و افت قیمت شمش طلا نشان میدهد که در شرایط فعلی، فروش گسترده داراییها در سبد سرمایهگذاری و نگرانی درباره رشد اقتصادی، بر روابط سنتی میان نرخ بهره و قیمت طلا غلبه کرده است.
اکنون توجه سرمایهگذاران به انتشار شاخصهای اولیه مدیران خرید ماه نوامبر و شاخص فعالیت اقتصادی فدرال رزرو شیکاگو در روز دوشنبه و همچنین اظهارنظرهای تازه مقامهای فدرال رزرو معطوف شده است؛ دادههایی که میتوانند نشانههای بیشتری درباره قدرت فعالیت اقتصادی و چشمانداز نرخ بهره ارائه کنند.
تنگه هرمز و تنشهای ایران و آمریکا؛ ریسک ژئوپلیتیک همچنان پابرجاست
وضعیت تنگه هرمز و تنشهای میان ایران و آمریکا در روز جمعه همچنان نامشخص باقی ماند. تهدیدهای نظامی و حملات ادامهدار به کشتیهای تجاری، ریسکهای قابلتوجهی را برای صادرات نفت از این آبراه راهبردی حفظ کرده است.
گزارشهای اخیر درباره برخورد نفتکشها با مینهای دریایی، در کنار حملات حوثیها به اهدافی در ریاض، پایتخت عربستان سعودی، بار دیگر بیثباتی در مسیرهای کشتیرانی خلیج فارس و زیرساختهای انرژی منطقه را برجسته کرد.
با این حال، صادرات نفت از خاورمیانه با وجود حلنشدن درگیریها تا حد زیادی بهبود یافته و همین مسئله نگرانیهای فوری درباره کمبود پایدار عرضه نفت در بازارهای جهانی را کاهش داده است.
آمریکا همچنان به محاصره بنادر ایران ادامه میدهد و تاکنون توافق دیپلماتیک جامعی درباره تحریمها، امنیت دریایی و رویارویی گستردهتر حاصل نشده است.
احتمال ازسرگیری حملات یا تشدید تنشهای نظامی همچنان یک صرف ریسک ژئوپلیتیک در قیمت نفت ایجاد کرده است؛ هرچند انتظارات درباره احیای عرضه جهانی، مانع از افزایش بیشتر قیمتها شده است.
برای طلا، تداوم تنشهای منطقهای همچنان میتواند زمینهساز افزایش تقاضای داراییهای امن باشد؛ با این حال، افت شدید قیمت در روز جمعه نشان داد که در شرایط فعلی، فروش گسترده داراییها در بازارهای مالی، انتظارات انقباضی پولی و نگرانی درباره رشد اقتصاد جهانی، عوامل اثرگذارتر بر قیمت فلز زرد هستند.
نفت با وجود رشد روز جمعه، سومین هفته متوالی کاهش قیمت را ثبت کرد
قیمت نفت خام در معاملات روز جمعه اندکی بهبود یافت، اما برای سومین هفته متوالی بازدهی منفی ثبت کرد؛ زیرا انتظارات درباره مازاد عرضه جهانی نفت، نگرانیها درباره اختلال در عرضه خاورمیانه را تحتالشعاع قرار داد.
قراردادهای آتی نفت برنت برای تحویل ژانویه با افزایش حدود ۰.۶ درصدی در نرخ ۹۲ دلار و ۵۷ سنت به ازای هر بشکه تسویه شدند. نفت وست تگزاس اینترمدیت آمریکا نیز برای تحویل دسامبر حدود ۰.۹ درصد افزایش یافت و در نرخ ۸۳ دلار و ۹۸ سنت بسته شد.
با وجود رشد قیمتها در معاملات جمعه، نفت برنت در مجموع هفته ۳.۴ درصد و نفت وست تگزاس اینترمدیت ۵.۲ درصد کاهش یافتند.
احیای تولید نفت خاورمیانه و افزایش صادرات نفت از مسیرهای کشتیرانی منطقه، همچنان از صرف ریسک ژئوپلیتیک عرضه کاسته است؛ هرچند حملات به کشتیهای تجاری احتمال بروز اختلالهای بیشتر را حفظ کردهاند.
انتظار میرود ذخایر جهانی نفت افزایش یابد؛ زیرا رشد عرضه از تقاضای کوتاهمدت پیشی گرفته است. پیشبینی میشود این مازاد عرضه در سال ۲۰۲۷ نیز گسترش پیدا کند.
ترکیب احیای عرضه و تضعیف انتظارات درباره تقاضای صنعتی، در کاهش اخیر قیمت نفت نقش داشته است؛ روندی که در نهایت میتواند به تعدیل فشارهای تورمی کمک کند. با این حال، افت فلزات گرانبها در روز جمعه نشان داد که فروش گسترده داراییها و ابهام درباره مسیر سیاست پولی فدرال رزرو همچنان بر بازارها غلبه دارد.
سقوط سنگین والاستریت؛ شاخص S&P 500 وارد محدوده اصلاح شد
بازارهای سهام آمریکای شمالی در پایان معاملات روز جمعه با افت شدیدی مواجه شدند؛ زیرا افزایش فشار فروش در شرکتهای فعال در حوزه هوش مصنوعی و سهام فناوری، شاخص S&P 500 را وارد محدوده اصلاح قیمتی کرد.
شاخص صنعتی داوجونز با کاهش ۹۴۹.۷۳ واحدی، معادل ۱.۹۳ درصد، در سطح ۴۸ هزار و ۱۴۷.۳۳ واحد بسته شد. شاخص S&P 500 نیز ۳.۷ درصد سقوط کرد و در سطح ۶۹۱۰.۳۹ واحد قرار گرفت؛ به این ترتیب، این شاخص بیش از ۱۰ درصد از رکورد تاریخی خود در ۶ اکتبر پایینتر رفت.
شاخص نزدک کامپوزیت نیز با افت ۵.۲۸ درصدی به ۲۲ هزار و ۶۱۷.۷۳ واحد رسید و بازدهی خود از ابتدای سال را منفی کرد. شاخص راسل ۲۰۰۰ نیز حدود ۲.۸ درصد کاهش یافت و در محدوده ۲۵۸۱.۷۹ واحد بسته شد.
این موج فروش ناشی از افزایش نگرانیها درباره ارزشگذاری بالای شرکتهای فعال در حوزه هوش مصنوعی، هزینههای سنگین سرمایهگذاری و پایداری بازده سرمایهگذاری در بخش فناوری بود.
در مجموع هفتگی، شاخص نزدک حدود ۱۰ درصد، S&P 500 حدود ۸.۶ درصد و داوجونز نزدیک به ۸ درصد افت کردند.
تشدید ریسکگریزی در بازارها، تقاضا برای اوراق خزانهداری آمریکا را افزایش داد؛ اما طلا و نقره نیز همزمان با سهام سقوط کردند. این مسئله نشان میدهد بخشی از سرمایهگذاران بهجای افزایش سهم داراییهای امن، در حال نقد کردن فلزات گرانبهای خود برای تأمین نقدینگی هستند.
بازارهای سهام اروپا و کانادا نیز زیر فشار فروش قرار گرفتند
شاخص ترکیبی S&P/TSX کانادا نیز در معاملات روز جمعه با افت شدیدی مواجه شد و روند نزولی خود را ادامه داد. کاهش قیمت فلزات گرانبها و فشار فروش سنگین در سهام فناوری، بازار تورنتو را که سهم قابلتوجهی از شرکتهای منابع طبیعی دارد، تحت تأثیر قرار داد.
این شاخص با افت ۸۳۸.۸۸ واحدی، معادل ۲.۴۷ درصد، در سطح ۳۳ هزار و ۱۸۹.۸۵ واحد بسته شد که پایینترین سطح پایانی آن طی حدود شش ماه اخیر بود.
بخش مواد اولیه همچنان زیر فشار سنگین قرار داشت؛ زیرا افت قیمت طلا و نقره ادامه یافت و تولیدکنندگان فلزات پایه نیز تحت تأثیر نگرانیها درباره تقاضای صنعتی جهانی تضعیف شدند.
بازارهای سهام اروپا نیز روز جمعه با کاهش قابلتوجهی بسته شدند و زیانهای هفتگی خود را گسترش دادند. شرکتهای فناوری، بانکها و شرکتهای معدنی در میان گروههایی بودند که بیشترین فشار فروش را تجربه کردند.
شاخص استاکس ۶۰۰ اروپا ۲ درصد کاهش یافت و در سطح ۶۲۵.۶۵ واحد بسته شد. شاخص داکس آلمان با افت ۲.۶ درصدی به ۲۴ هزار و ۸۰۲.۷۸ واحد رسید. شاخص کک ۴۰ فرانسه نیز ۱.۸۹ درصد کاهش یافت و در سطح ۷۹۲۷.۷۵ واحد قرار گرفت. شاخص فوتسی ۱۰۰ انگلیس هم با افت ۱.۰۲ درصدی به ۱۰ هزار و ۳۴۶.۳۴ واحد رسید.
شرکتهای فناوری و نیمهرسانا از ضعیفترین گروههای بازار بودند؛ زیرا نگرانی درباره سرمایهگذاری در هوش مصنوعی و ارزشگذاری شرکتها از والاستریت به بازارهای اروپا سرایت کرد. شرکتهای معدنی نیز همزمان با افت طلا، نقره و فلزات صنعتی کاهش قیمت داشتند و بانکها تحت تأثیر نگرانی درباره کند شدن رشد اقتصادی با فشار فروش مواجه شدند.
در مقابل، بخشهای تدافعی اقتصاد، از جمله شرکتهای فعال در حوزه سلامت و مواد غذایی و نوشیدنی، مقاومت نسبی بیشتری از خود نشان دادند.
کاهش بازده اوراق خزانهداری و تضعیف دلار؛ اما طلا همچنان زیر فشار فروش
در سایر بازارهای مهم جهانی، قراردادهای آتی نفت وست تگزاس اینترمدیت پس از تسویه در نرخ ۸۳ دلار و ۹۸ سنت، اندکی افزایش یافتند و نفت برنت نیز در نرخ ۹۲ دلار و ۵۷ سنت بسته شد.
بازده اوراق خزانهداری ۱۰ساله آمریکا به محدوده ۴.۹۴ درصد کاهش یافت و بازده اوراق دوساله نیز به نزدیکی ۴.۶۵ درصد رسید؛ موضوعی که از افزایش تقاضا برای اوراق دولتی در جریان ریزش بازار سهام حکایت دارد.
شاخص دلار آمریکا نیز از سقفهای اخیر خود عقب نشست، اما تضعیف دلار و کاهش بازده اوراق خزانهداری نتوانستند حمایت چندانی از طلا و نقره ایجاد کنند؛ زیرا سرمایهگذاران همچنان در حال کاهش سهم داراییهای پرریسک در سبدهای سرمایهگذاری خود بودند.
ترکیب افت بازارهای سهام، تضعیف کالاهای صنعتی و ابهام درباره مسیر انقباض پولی فدرال رزرو، با وجود کاهش انتظارات تورمی، فشار بر فلزات گرانبها را حفظ کرد.
حمایت ۳۴۷۵ دلاری در برابر طلا؛ مقاومت نخست در محدوده ۳۵۹۷ دلار
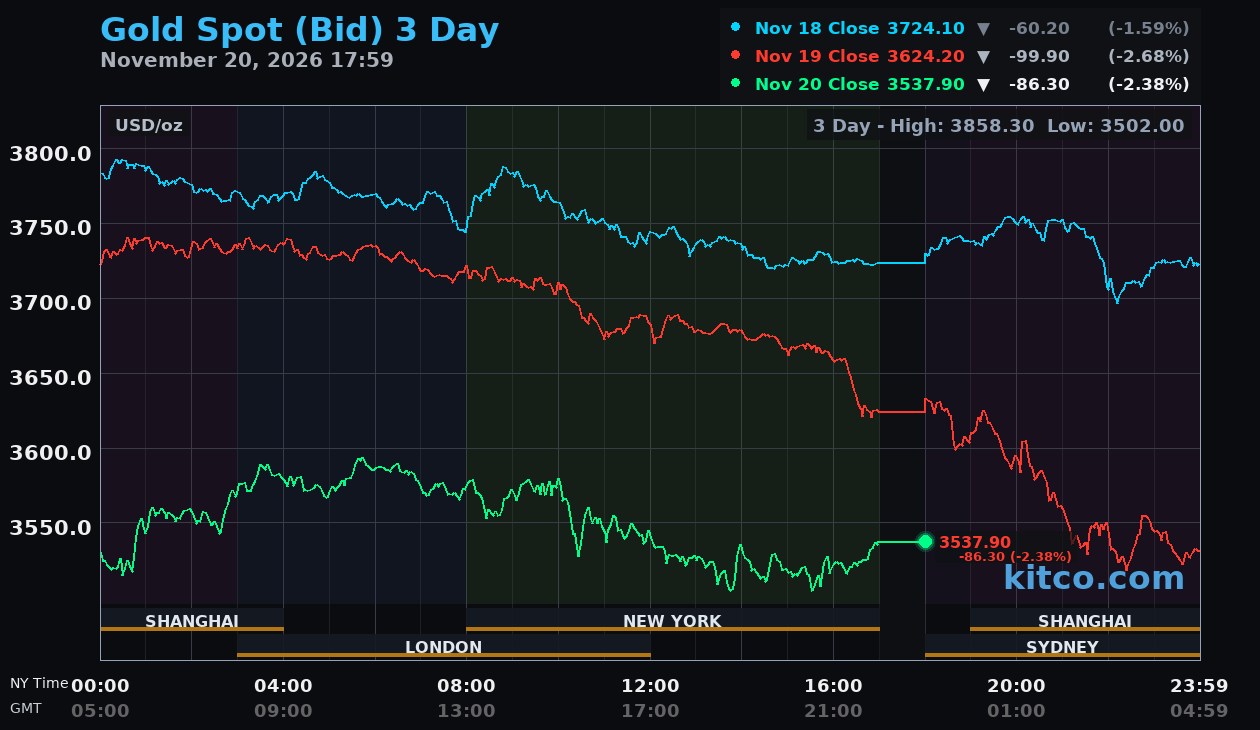
از منظر تکنیکال، هدف بعدی خریداران طلا بازگرداندن قیمت به بالای محدوده مقاومتی ۳۵۹۷ تا ۳۶۹۹ دلار است. در صورت تثبیت قیمت بالاتر از این محدوده، هدف صعودی بعدی در سطح ۳۷۱۳ دلار و ۹۵ سنت قرار میگیرد.
در مقابل، هدف کوتاهمدت فروشندگان، شکست پایدار سطح ۳۵۰۰ دلار است. در صورت تحقق این سناریو، اهداف نزولی بعدی در محدوده ۳۴۷۵ دلار و سپس ۳۴۲۱ دلار قرار دارند و پس از آن، منطقه حمایتی ۳۴۰۰ تا ۳۴۲۰ دلار اهمیت پیدا میکند.
نخستین مقاومت طلا در سطح ۳۵۹۷ دلار و مقاومت بعدی در ۳۶۹۹ دلار قرار دارد. در سمت حمایت نیز سطوح ۳۴۷۵ و ۳۴۴۷ دلار بهعنوان نخستین محدودههای مهم مطرح هستند.
نقره در آستانه شکست حمایت ۴۰ دلار؛ مقاومت ۴۲ دلاری پیش روی خریداران
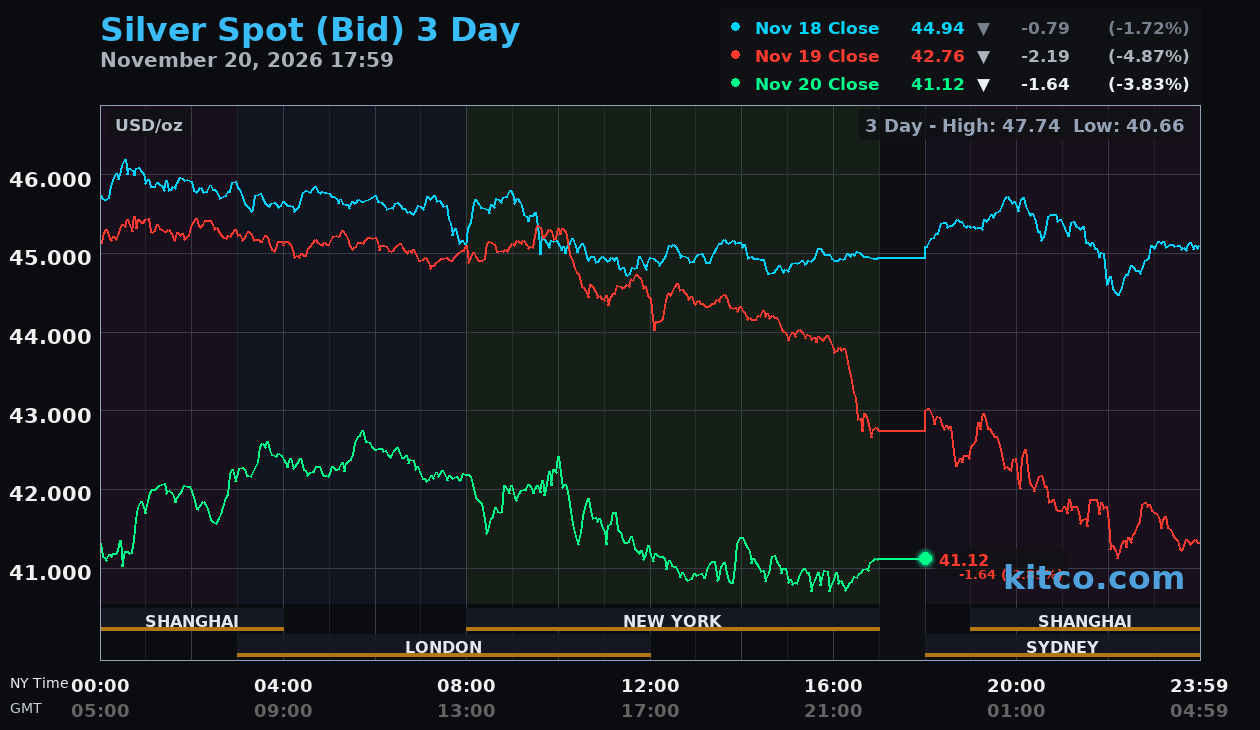
از منظر تکنیکال، هدف بعدی خریداران نقره بازگشت قیمت به بالای محدوده مقاومتی ۴۲ دلار و ۶ سنت تا ۴۲ دلار و ۷۸ سنت است. در صورت تثبیت قیمت بالاتر از این محدوده، اهداف صعودی بعدی در سطوح ۴۴ و ۴۴ دلار و ۵۰ سنت قرار خواهند داشت.
در سوی مقابل، هدف بعدی فروشندگان، شکست سطح حمایتی ۴۰ دلار و ۶۶ سنت است. در صورت عبور قیمت از این سطح به سمت پایین، اهداف نزولی بعدی در محدوده ۴۰ دلار و ۵۰ سنت و سپس ۴۰ دلار و ۲۹ سنت قرار میگیرند.
نخستین مقاومت نقره در سطح ۴۲ دلار و ۶ سنت و مقاومت بعدی در ۴۲ دلار و ۷۸ سنت قرار دارد. در سمت حمایت نیز سطوح ۴۰ دلار و ۶۶ سنت و ۴۰ دلار و ۵۰ سنت بهعنوان نخستین محدودههای مهم مطرح هستند.