

به گزارش اقتصادنیوز به نقل از دنیای اقتصاد، قیمت نفت در اقتصاد ایران سالها یکی از مهمترین متغیرهای اثرگذار بر بازار سهام بود؛ اما رابطه میان طلای سیاه و تالار شیشهای در گذر زمان شکل ثابتی نداشته است. در سالهایی که درآمدهای نفتی و دسترسی به منابع ارزی نقش پررنگتری در اقتصاد داشتند، افزایش قیمت نفت میتوانست همزمان با رونق بورس همراه شود. با این حال، تشدید تحریمها، جهشهای ارزی، تورم مزمن و تغییر سازوکار درآمدزایی شرکتها، این رابطه را به تدریج دگرگون کرده است. بهگونهای که در برخی مقاطع، کاهش قیمت نفت همزمان با رشد بورس رخ داده و در دورههایی دیگر، افزایش قیمت طلای سیاه اثر محسوسی بر نماگرهای سهامی نداشته است.
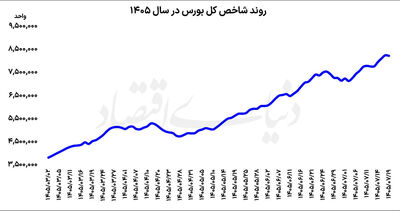
اقتصادنیوز: بورس تهران در جریان معاملات دیروز، فراز و فرود بسیاری را پشت سر گذاشت و درحالیکه به نظر میرسید فضا برای جهش دوباره شاخصها فراهم است اما این اتفاق رخ نداد و حدود ۴هزار و ۴۰۰میلیارد تومان پول حقیقیها از بازار خارج شد.
این تغییر رفتار یک پرسش مهم را پیش روی فعالان بازار قرار میدهد؛ آیا نفت دیگر برای بورس ایران اهمیت سابق را ندارد یا اینکه اثر نفت، از مسیرهای دیگری مانند نرخ ارز و تورم به بازار سهام منتقل میشود؟ بررسی روندهای دو دهه اخیر نشان میدهد پاسخ، بیش از آنکه به قیمت نفت مربوط باشد، به چگونگی انتقال شوک نفتی به اقتصاد ایران بازمیگردد.
موتور کهنه بازار
در بخش مهمی از سالهای گذشته، توضیح رفتار بورس ایران بدون در نظر گرفتن نفت دشوار بود. اقتصاد ایران اقتصادی وابسته به درآمدهای نفتی است و به همین دلیل تغییر قیمت نفت میتوانست از مسیرهای مختلف بر متغیرهای کلان اقتصادی اثر بگذارد. افزایش قیمت نفت، در شرایطی که صادرات و دسترسی به درآمدهای حاصل از آن با محدودیت جدی مواجه نبود، به معنای افزایش منابع ارزی و تقویت توان مالی دولت بود. این منابع میتوانستند از مسیر بودجه، واردات، مخارج دولت و فعالیت اقتصادی به سایر بخشهای اقتصاد منتقل شوند.
دلار به جای نفت
مهمترین اتفاق در این میان، تغییر نقش نرخ ارز در معادله بازار سهام بود. در اقتصادی که درآمدهای ارزی حاصل از نفت بخش مهمی از عرضه ارز را تشکیل میدهد، کاهش درآمد نفتی میتواند به فشار بر بازار ارز منجر شود. اما افزایش نرخ ارز برای همه شرکتهای بورسی خبر بدی نیست. شرکتی را در نظر بگیرید که بخش عمده محصولات خود را صادر میکند. افزایش نرخ دلار، در صورت ثابت ماندن سایر شرایط، ارزش ریالی درآمدهای صادراتی این شرکت را افزایش میدهد. در مقابل، شرکتی که وابستگی بالایی به واردات دارد، ممکن است با افزایش هزینههای خود مواجه شود. به این ترتیب، یک شوک واحد ارزی میتواند به صورت همزمان برندگان و بازندگان مختلفی در بازار سهام ایجاد کند.
همین سازوکار باعث شده است که در برخی دورهها کاهش درآمدهای نفتی، به جای آنکه به طور مستقیم به افت بورس منجر شود، از مسیر افزایش نرخ ارز به رشد اسمی ارزش شرکتها کمک کند. در این شرایط، آنچه برای سهامدار اهمیت پیدا میکند دیگر فقط قیمت نفت نیست، بلکه نرخ تسعیر ارز، قیمت فروش محصولات و فاصله میان درآمدهای ریالی و هزینههای شرکت است. از این منظر، میتوان بخشی از گسست میان نفت و بورس را ناشی از پررنگتر شدن نقش دلار دانست. نفت همچنان در ابتدای زنجیره قرار دارد؛ اما اثر آن دیگر به طور مستقیم به بورس نمیرسد. میان این دو متغیر، بازار ارز قرار گرفته است؛ بازاری که در سالهای اخیر خود به یکی از مهمترین محرکهای قیمتگذاری داراییها در ایران تبدیل شده است. این مساله یک پیام مهم برای تحلیلگران دارد. اگر نرخ نفت بدون توجه به نرخ ارز بررسی شود، ممکن است بخشی از واقعیت بازار سهام نادیده گرفته شود. در اقتصاد ایران، گاهی کاهش قیمت نفت با افزایش نرخ ارز همراه شده و اثر نهایی این دو بر شرکتهای بورسی تا حد زیادی یکدیگر را خنثی کرده یا حتی نتیجهای معکوس ایجاد کرده است.
آینه تورم
عامل دیگری که رابطه نفت و بورس را پیچیدهتر کرده، تورم است. شاخص بورس تهران بر مبنای قیمتهای اسمی حرکت میکند. بنابراین در دورهای که سطح عمومی قیمتها با سرعت زیادی افزایش مییابد، ارزش اسمی داراییها و درآمد شرکتها نیز میتواند رشد کند؛ حتی اگر تولید واقعی اقتصاد با همان سرعت افزایش نیافته باشد. در چنین شرایطی، رشد بورس را نمیتوان بدون توجه به کاهش ارزش پول ملی تفسیر کرد. ممکن است قیمت سهام یک شرکت چند برابر شود؛ اما همزمان قیمت ارز، مسکن، کالاها و سایر داراییها نیز افزایش یافته باشد. در این حالت بخشی از رشد شاخص سهام، نه ناشی از افزایش بهرهوری یا رشد واقعی سودآوری، بلکه ناشی از تورم و تغییر ارزش پول است.
این مساله بهویژه برای شرکتهای صادراتی اهمیت دارد. افزایش نرخ ارز میتواند درآمد ریالی آنها را افزایش دهد و در نتیجه، ارزش اسمی شرکتها نیز رشد کند. بنابراین ممکن است بورس در دورهای که اقتصاد واقعی تحت فشار است، همچنان ظرفیت رشد اسمی داشته باشد. در چنین فضایی، نفت دیگر تنها متغیر تعیینکننده بازار نیست. نرخ ارز، تورم، نرخ بهره، سیاستهای دولت، قیمتهای جهانی کالاها و ریسکهای سیاسی همگی در کنار یکدیگر مسیر بازار سهام را تعیین میکنند. به همین دلیل، رابطه نفت و بورس که در سالهای گذشته میتوانست نشانهای از وضعیت اقتصاد باشد، به تدریج به رابطهای پیچیده و وابسته به شرایط تبدیل شده است.
از سوی دیگر، حتی اثر یک شوک نفتی نیز برای همه دورهها یکسان نیست. افزایش قیمت نفت در شرایطی که اقتصاد با ثبات نسبی و دسترسی مناسب به درآمدهای ارزی مواجه است، میتواند اثری متفاوت از همان افزایش قیمت در شرایط تحریم داشته باشد. به همین ترتیب، کاهش قیمت نفت در یک دوره ممکن است به معنای کاهش درآمد و فشار بر بورس باشد؛ اما در دورهای دیگر، از مسیر افزایش نرخ ارز و تورم، به رشد اسمی قیمت سهام منجر شود. در نتیجه، دیگر نمیتوان تنها با مشاهده قیمت نفت درباره آینده بورس قضاوت کرد. نفت همچنان مهم است، اما نحوه انتقال اثر آن مهمتر از خود قیمت نفت شده است. این تغییر را میتوان بخشی از تحول ساختاری اقتصاد ایران دانست. بورس تهران در سالهای اخیر بیش از گذشته به بازار ارز، تورم و انتظارات اقتصادی حساس شده است. در چنین اقتصادی، نفت همچنان یکی از ریشههای اصلی تحولات کلان است؛ اما دیگر فرمان حرکت بورس را مستقیما در دست ندارد.
شاید به همین دلیل باشد که برای تحلیل بازار سهام ایران، متغیر قیمت نفت دیگر، چندان اهمیتی ندارد، بلکه نفت از آن جهت حائز اهمیت است که تغییرات قیمت آن با چه میزان صادرات، چه مقدار درآمد ارزی، چه نرخ دلاری و در چه شرایط تورمی وارد اقتصاد ایران میشود؟ پاسخ این پرسش است که مشخص میکند طلای سیاه در نهایت به سود سهامداران تمام میشود یا به یکی دیگر از متغیرهایی تبدیل خواهد شد که بازار، برای مدتی از کنار آن عبور میکند.