

به گزار اقتصادنیوز، اخیرا ادعا شده صادرات نفت خام خاورمیانه به بالاترین سطح خود از زمان آغاز جنگ رسیده و تولیدکنندگان در خلیج فارس عبور و مرور از طریق تنگه هرمز را از سر گرفتهاند. با این حال، قیمت نفت همچنان بهطور سرسختانهای بالا باقی مانده است؛ موضوعی که نشان میدهد مشکلاتی فراتر از کاهش مستقیم عرضه، در ایجاد اختلال کنونی در بازار نفت نقش دارند.
الگوی در حال در هم شکستن و تنگنای لجستیک
به نوشته خبرگزاری رویترز، بر اساس دادههای شرکت تحلیلگر کپلر، جریان نفت خام از طریق این آبراهِ پرمناقشه در تاریخ ۲۶ سپتامبر به میانگین هفتگی ۱۴.۲ میلیون بشکه در روز رسیده که معادل تقریباً ۸۰ درصدِ سطحِ پیش از جنگ است. اگرچه جریان نفت خلیج فارس از آن زمان به اندازه زیادی کاهش یافته، اما احتمالاً این موضوع در آینده تغییر خواهد یافت، چرا که ظاهرا کشتیها اغلب هنگام عبور از تنگه و تا چند روز پس از آن، سیستمهای ردیابی ماهوارهای خود را خاموش میکنند.
در هر صورت، ادعا میشود حجم بسیار بیشتری از نفت خام در حال عبور از تنگه است. پس چرا قیمت نفت برنت همچنان بالای ۱۰۰ دلار در هر بشکه معامله میشود؟ پاسخ در یک کلمه خلاصه میشود: لجستیک.
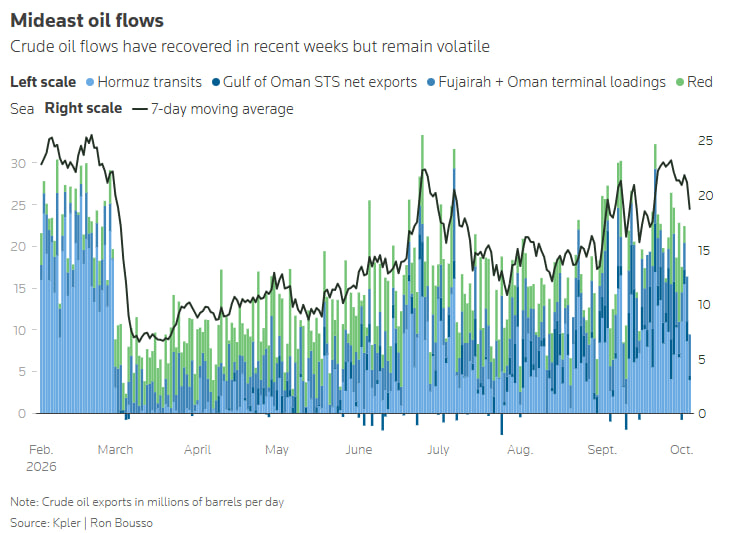
صنعت جهانی نفت برای دههها به عنوان سیستمی دقیق و هماهنگ عمل میکرد که برای انتقال حجم عظیمی از نفت خام و سوخت در مسافتهای طولانی و با کمترین هزینه ممکن طراحی شده بود. درگیریها در خاورمیانه و اروپای شرقی این الگو را دچار گسست کرده است؛ چرا که ترکیبی از نرخهای بیسابقه کرایه نفتکشها، هزینههای سرسامآور بیمه و کمبود شدید ظرفیت پالایش، گلوگاههایی را در سراسر زنجیره تأمین انرژی ایجاد کرده است.
حتی اگر فشار ناشی از محدودیت عرضه نفت خام همچنان رو به کاهش باشد، رفع این مشکلات ممکن است ماهها و یا حتی سالها به طول انجامد و مصرفکنندگان را با قبضهای انرژی که بهطور مداوم بالا هستند، مواجه سازد.
چرخش جریان جهانی نفت
اقدام ایران در مسدود کردن تنگه هرمز پس از آغاز جنگ در ۲۸ فوریه، به سرعت جریانهای جهانی نفت را تغییر داد. تولیدکنندگان خلیج فارس محمولههای خود را به مسیرهای جایگزین هدایت کردند، خریداران به دنبال تأمین نفت از مناطق دوردستتر رفتند و دولتها حجم بیسابقهای از نفت را از ذخایر استراتژیک خود آزاد کردند.
یکی از بزرگترین تغییرات این بود که عربستان سعودی – که پیشتر بزرگترین صادرکننده نفت جهان بود – صادرات خود را به خط لوله «شرق-غرب» تغییر مسیر داد؛ خط لولهای که نفت خام را به بندر «ینبع» در دریای سرخ منتقل میکند. در مقطعی از سال جاری، ۴ درصد از کل عرضه جهانی نفت از طریق همین مسیر انجام میشد. با این حال، پس از آنکه این خط لوله در اوایل سپتامبر هدف حمله قرار گرفت، عربستان سعودی ناچار شد مسیر صادرات خود را دوباره به سمت خلیج فارس و از طریق تنگه هرمز تغییر دهد؛ مسیری که مشخص شد انتقال محمولهها از آن، آسانتر از تصورات پیشین است.
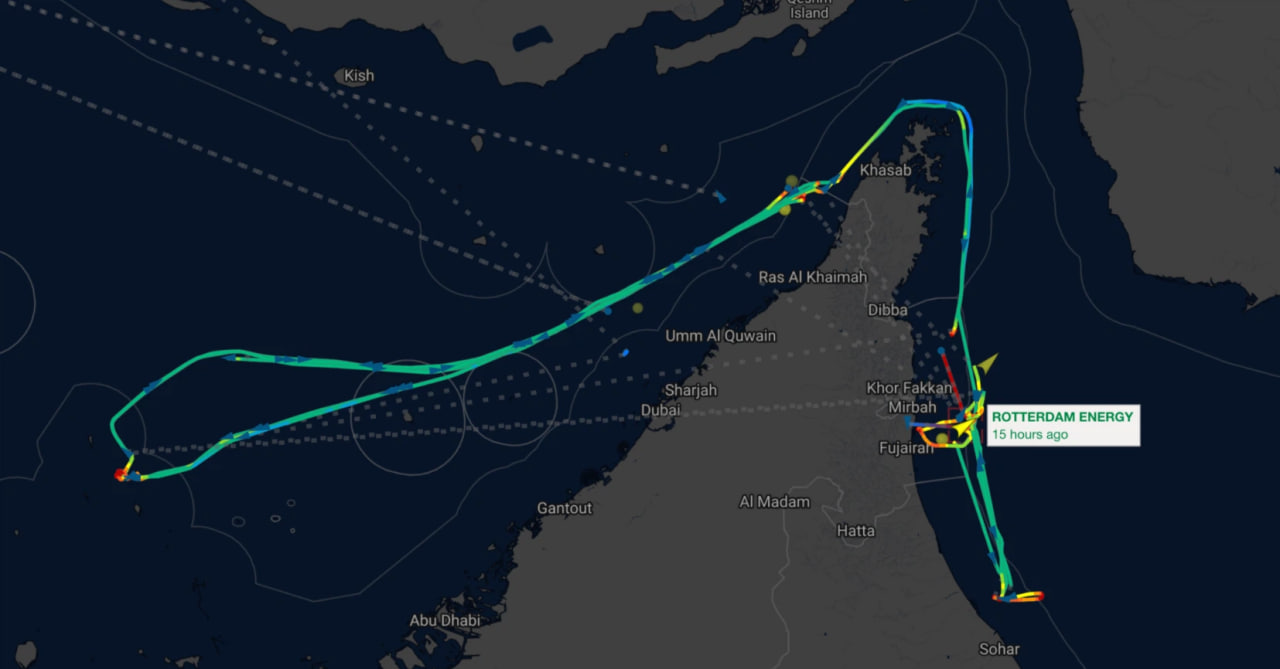
بر اساس دادههای شرکت کپلر، میانگین صادرات نفت عربستان از طریق تنگه هرمز در ماه سپتامبر به ۳ میلیون بشکه در روز رسید که بالاترین رقم ثبتشده در دوران این مناقشه محسوب میشود. اگرچه حجم صادرات نفت خام عربستان از طریق تنگه هرمز در ماه سپتامبر همچنان تنها حدود نیمی از میزان پیش از آغاز جنگ بود، اما با بازگشت تدریجی خط لوله «شرق-غرب» به روال عادی فعالیت، صادرات این پادشاهی میتواند بهسرعت به سطوح پیش از جنگ نزدیک شود.
در کمال شگفتی، حمله به خط لوله «شرق-غرب» که با هدف فلج کردن ریاض صورت گرفته بود، ممکن است در نهایت قدرتمندترین اهرم فشار تهران — یعنی ادعای کنترل بر تنگه هرمز — را تضعیف کرده باشد؛ چرا که نشان داد حتی با وجود تداوم حملات، همچنان امکان انتقال حجم عظیمی از محمولهها از طریق تنگه هرمز و سایر کانونهای اصلی صادرات وجود دارد.
هزینههای سنگین حملونقل: فقط ژئوپلتیک دردسر نیست!
با این حال، روند بهبود وضعیت بازار همچنان شکننده است. از یک سو، افزایش صادرات کشورهای حوزه خلیج فارس به کاهش کسری جهانی نفت کمک کرده است. مؤسسه انرژی اسپکتس برآورد میکند که بازار اکنون با کمبودی در حدود ۱.۶ میلیون بشکه در روز مواجه است؛ رقمی که نسبت به اوج اختلالات در ماه مه (که حدود ۴ میلیون بشکه در روز بود) کاهش یافته است.
در شرایط عادی، چنین بهبودی در عرضه، فشار نزولی قابلتوجهی بر قیمتها وارد میکرد. اما در عوض، قیمت نفت برنت همچنان بالای ۱۰۰ دلار در هر بشکه باقی مانده که بیش از ۴۰ درصد بالاتر از سطوح پیش از جنگ محسوب میشود. قیمتها قطعاً منعکسکننده یک پوشش ریسک قابلتوجه ناشی از احتمال تشدید دوباره تنشها هستند، چرا که واشنگتن و تهران هنوز نتوانستهاند به هیچگونه تفاهمی در مورد آینده تنگه هرمز دست یابند. اما ژئوپلیتیک تنها بخشی از ماجراست.
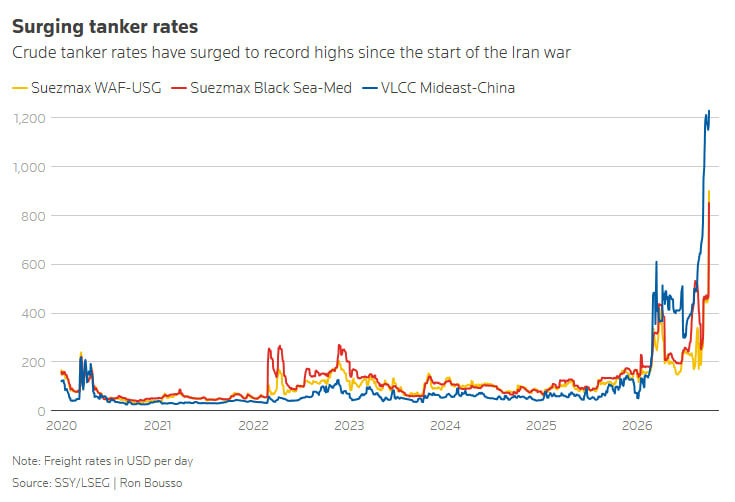
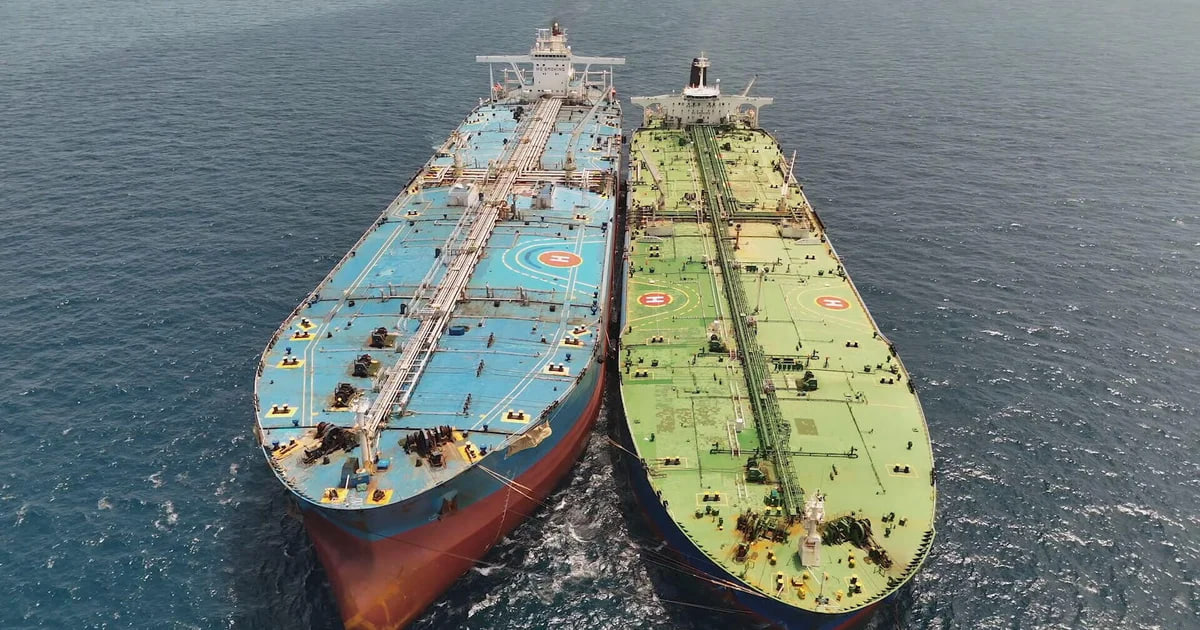
هزینههای حملونقل دریایی و بیمه که زمانی بخش نسبتاً کوچکی از قیمت نهایی نفت (قیمت تحویل) را تشکیل میدادند، اکنون به عوامل اصلی تعیینکننده قیمت تبدیل شدهاند. این وضعیت تا حدی ناشی از سیستم فعلی انتقال واسطهای و رفتوبرگشتی (shuttle system) است که در اطراف خلیج فارس جریان دارد. برای انتقال نفت خام از طریق تنگه هرمز به دریای عمان، اغلب به چندین نفتکش نیاز است؛ جایی که محمولهها پیش از حرکت به سوی خریداران آسیایی، به شناورهای کوچکتر منتقل میشوند. این فرآیند تعداد زیادی از نفتکشهای بسیار بزرگ (VLCC) را درگیر میکند و در نتیجه، دسترسی به شناورها را در سایر نقاط کاهش میدهد. همزمان، خریداران بهطور فزایندهای نفت خام را از حوزه اقیانوس اطلس تأمین کرده و از مسیرهای طولانیتر به آسیا حمل میکنند که این امر نیز عرضه نفتکشها را بیش از پیش محدود میسازد.
نتیجه این وضعیت، جهش نرخهای کلیدی حملونقل نفتکشها به بالاترین حد تاریخی بوده است. بر اساس دادههای کارگزاری کشتیرانی پوتن اند پارتنرز، نرخ حمل نفت خام از خاورمیانه به آسیا با استفاده از نفتکشهای بسیار بزرگ (VLCC) اخیراً از ۱.۲ میلیون دلار در روز فراتر رفته است؛ رقمی که در ماه ژانویه حدود ۳۰ هزار دلار در روز بود. در نتیجه، سهم هزینههای حملونقل از قیمت نهایی هر بشکه نفت که زمانی حدود ۳ درصد بود، اکنون به حدود ۲۷ درصد رسیده است.
بعید است که این هزینهها تا زمانی که جریانهای تجاری به الگویی شبیه به شرایط پیش از جنگ بازگردند، به حالت عادی بازگردند. در واقع، بهبود بیشتر صادرات از طریق تنگه هرمز ممکن است در ابتدا وضعیت را وخیمتر کند، زیرا تقاضا را برای شبکههای پیچیده انتقال واسطهای که اکنون برای جابجایی ایمن نفت خام در منطقه مورد نیاز است، افزایش میدهد.
بحران ظرفیت پالایش
کاهش ظرفیت پالایش در خاورمیانه و روسیه — جایی که حملات پهپادی اوکراین عملکرد دهها پالایشگاه را مختل کرده— این مشکل را، بهویژه در مورد گازوئیل، تشدید کرده است. قیمت گازوئیل به بالاترین حد خود رسیده و به دغدغهای سیاسی برای دونالد ترامپ، رئیسجمهور آمریکا، در آستانه انتخابات میاندورهای ماه آینده تبدیل شده است؛ چرا که گازوئیل سوخت بخش عمدهای از صنایع مدرن، کشاورزی و تولید را تأمین میکند.
تصمیم هفته گذشته گروه هفت (G7) مبنی بر آزادسازی گازوئیل از ذخایر استراتژیک، احتمالاً تنها تسکینی موقت خواهد بود، زیرا هیچ کمکی به احیای ظرفیت پالایشی ازدسترفته نمیکند. علاوه بر این، رقابت پالایشگاهها برای دستیابی به گریدهای نفت خام «متوسط-ترش» (medium-sour) که بازدهی گازوئیل بالاتری دارند، رو به افزایش است. این نوع نفت عمدتاً در خاورمیانه و روسیه متمرکز است؛ یعنی دقیقاً همان مناطقی که اختلالات عرضه در آنها همچنان شدیدترین وضعیت را دارد.
این وضعیت چرخهای بازخوردی ایجاد کرده است: محدودیت ظرفیت پالایش باعث افزایش قیمت گازوئیل میشود؛ این امر تقاضا برای نفت خامِ مناسب برای تولید گازوئیل را بالا میبرد و در نتیجه، مسبب قیمتهای بالای نفت خام میشود.
نتیجه آنکه قیمت نفت دیگر صرفاً تابع میزان عرضه نیست، بلکه به توانایی صنعت در حملونقل و فرآوری نفت خام بستگی دارد؛ امری که کاهش قیمتها را بسیار دشوارتر میسازد.
قیمتهایی که بالا مانده
در همین شرایط، والاستریت ژورنال هم در گزارشی به این موضوع پرداخته که به رغم تلاشها برای بازگرداندن عرضه جهانی نفت به سطوح پیش از جنگ، قیمتها در سراسر جهان همچنان در سطوح بالایی باقی مانده است. بر اساس این گزارش، کشتیها تقریباً به همان میزانی که پیش از جنگ ایران نفت خام از تنگه هرمز خارج میکردند، اکنون نیز مشغول حمل آن هستند. اما عملاً هیچ محمولهای از سوختی که جهان بیش از همه به آن نیاز دارد، یعنی گازوئیل، جابهجا نمیکنند.
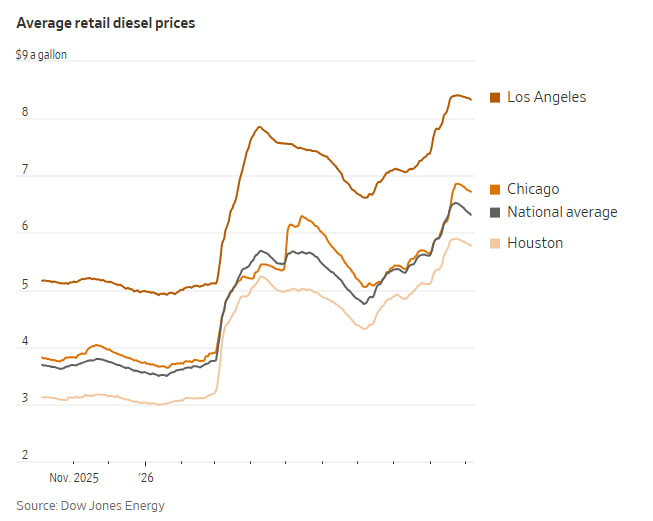
در حال حاضر، این تفاوت در سیاست داخلی آمریکا اهمیتی حیاتی دارد. تیم دونالد ترامپ گزینههای متعددی را برای مهار افزایش سرسامآور قیمت گازوئیل بررسی کرده است؛ سوختی که بر قیمت مواد غذایی، لوازم الکترونیکی و تقریباً هر کالای دیگری که با کامیونهای سنگین حمل میشود، تأثیر مستقیم دارد. میانگین قیمت هر گالن گازوئیل در اواخر ماه گذشته در آمریکا به رکورد ۶.۵۳ دلار رسید. در کالیفرنیا، جایی که عرضه سوخت بهشدت محدود و مالیات بر سوخت بالاتر است، قیمت گازوئیل به رکورد تاریخی ۸.۴۴ دلار در هر گالن رسید.
به گفته اندی لیپو، رئیس شرکت لیپو اویل اسوشیتس در هیوستون: «مصرفکنندگان نفت خام نمیخرند؛ آنها بنزین، سوخت جت و گازوئیل میخرند. در پی حملات موشکی و پهپادی در خاورمیانه، چندین پالایشگاه بزرگ آسیب دیدهاند و جهان با کمبود فرآوردههای نفتی پالایششده مواجه شده است».
باز شدن تنگه هم مشکل را حل نمیکند!
ازسرگیری جریان نفت از تنگه هرمز به این زودیها مشکل را حل نخواهد کرد. بر اساس آخرین دادههای شرکت کپلر، تا روز شنبه، میانگین هفتروزه محمولههای نفت خام عبوری از این آبراه حیاتی میان ایران و عمان به ۱۰.۳ میلیون بشکه در روز رسید که معادل ۷۶ درصدِ حجمِ پیش از جنگ است.
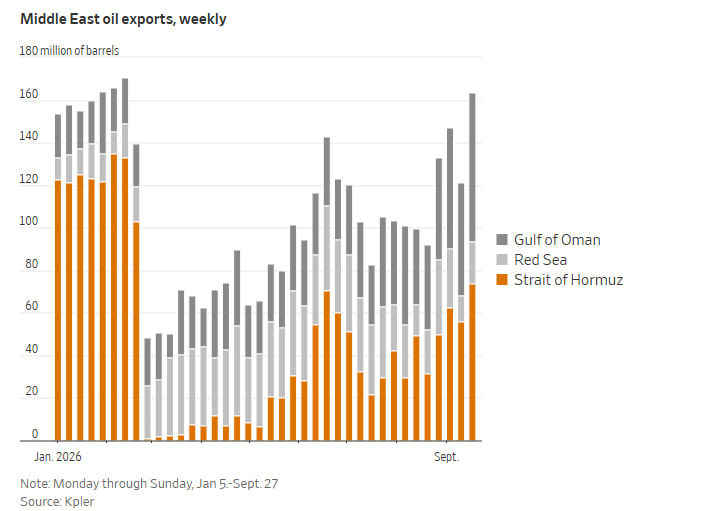
اما حجم محمولههای فرآوردههای نفتی مانند بنزین و گازوئیل به ۱.۳ میلیون بشکه در روز رسید، که تنها ۱۱ درصد از کل جریان صادراتی را تشکیل میداد؛ بخش عمده محمولهها نفت خام تصفیهنشده بود. پیش از جنگ، فرآوردههای پالایششده معمولاً بیش از ۲۰ درصد از محمولههای نفتی عبوری از این تنگه را به خود اختصاص میدادند.
دولت ترامپ در حال اعمال فشار بر متحدان خارجی خود است. روز جمعه، گروه هفت (G7) متشکل از اقتصادهای بزرگ جهان، توافق کردند که ۱۰۰ میلیون بشکه نفت خام و سوخت از ذخایر اضطراری خود آزاد کنند. آنها همچنین از اعمال محدودیت بر صادرات گازوئیل و سایر فرآوردههای نفتی خودداری کردند؛ گزینهای که ترامپ گفته بود برای حفظ ذخایر سوخت بیشتر در داخل ایالات متحده، آن را مد نظر دارد.
پالایشگاههای خارج از دسترس
دلیل اصلی عدم خروج گازوئیل و سایر فرآوردههای پالایششده از خاورمیانه این است که پالایشگاههای سراسر منطقه — از جمله در عربستان سعودی، کویت، امارات متحده عربی، عراق و دیگر نقاط — در پی حملات موشکی و سایر اختلالات ناشی از جنگ، از مدار فعالیت خارج شدهاند.
ظرف حدود یک ماه، بخش عمدهای از نفت خامِ در حال عبور از این تنگه به آسیا خواهد رسید؛ منطقهای که کشورها به نفت نیاز دارند اما صادرات اندکی در زمینه سوختهای آمادهمصرف (مانند گازوئیل) انجام میدهند. چین، ژاپن و کره جنوبی بخش عمدهای از فرآوردههای خود را در داخل کشور نگه میدارند.
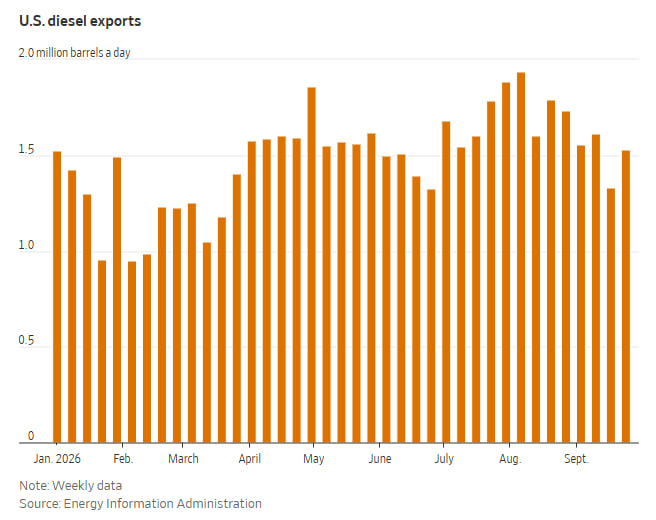
این وضعیت، ایالات متحده را در موقعیت دشوار و آشنایی قرار میدهد: ایفای نقش به عنوان یکی از معدود تأمینکنندگان در دنیایی که با کمبود سوخت مواجه است. تحلیلگران میگویند که در صورت تداوم جریانهای فعلی، بازگشت کامل به شرایط عادی تا اواخر سال ۲۰۲۷ محقق نخواهد شد؛ چرا که تعمیر میادین نفتی و پالایشگاهها توسط کشورها و همچنین جایگزینی صدها میلیون بشکه نفتِ ازدسترفته در جریان جنگ توسط بازار، نیازمند زمان است.
تغییر اولویتها
در روزهای اخیر، موج جدیدی از حملات به شناورها در اطراف این تنگه آغاز شده است؛ اقدامی که میتواند روند بهبود اخیر در حجم محمولههای ارسالی را کند میسازد. اگرچه ممکن است چند روز طول بکشد تا دادههای شرکت کپلر با جریانهای فعلی همگام شود، اما اطلاعات موجود تاکنون نشان میدهد که نفتکشها همچنان با حجم بالا از این آبراه عبور میکنند.
به گفته افراد مطلع در این صنعت، مدیران اجرایی شرکتهای نفتی آمریکا پیشنهاد کردهاند که نیروی دریایی ایالات متحده اولویت بالاتری برای اسکورت نفتکشهای حامل فرآوردههای نفتی (مانند گازوئیل) قائل شود تا نفتکشهای حامل نفت خام؛ چرا که قیمت نفت خام حدود نصف قیمت گازوئیل است.
بیشتر شناورهایی که آمریکا تاکنون در عبور از این تنگه اسکورت کرده، از نوع «VLCC» یا همان نفتکشهای بسیار بزرگ (Very Large Crude Carriers) بودهاند که ظرفیت حمل حدود ۲ میلیون بشکه نفت خام را دارند. این میزان، دو برابر ظرفیت بزرگترین کلاس نفتکشهای حمل فرآوردههای سوختی است.
به ادعای مت اسمیت، تحلیلگر شرکت کپلر، افزایش شدید صادرات نفت خام عربستان سعودی نشانهای از آن است که آمریکا کنترل جریانهای عبوری از این تنگه را از دست ایران خارج کرده است. دادههای کپلر نشان میدهد که صادرات نفت این پادشاهی در ماه سپتامبر به ۷ میلیون بشکه در روز رسید که دو برابر میزان صادرات در ماه اوت بود؛ افزایشی که ناشی از بارگیری نفتکشها در هر دو منطقه خلیج فارس و دریای سرخ توسط این کشور بوده است. اسمیت اظهار داشت: «یا عربستان به این نتیجه رسیده که پذیرش این ریسک ارزش پاداش آن را دارد، و یا اینکه میخواهد تا زمانی که شرایط مساعد است از فرصت استفاده کند، پیش از آنکه تشدید احتمالی تنشها آنها را دوباره وادار به عقبنشینی کند».