اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

پشت پرده رشد ۵۰ درصدی نقدینگی؛ چرا فشار مالی دولت به بانکها منتقل میشود؟ | موتورهای تازه خلق نقدینگی در اقتصاد ایران

اقتصاد ایران: اقتصادنیوز: رشد نقدینگی در مهرماه ۱۴۰۵ با وجود عقبنشینی از قله ۵۵.۵ درصدی تیرماه، همچنان بالاتر از ۵۰ درصد قرار دارد. فشار تعهدات مالی دولت، محدودیت درآمدهای نفتی و هزینههای ناشی از جنگ، از جمله عواملی هستند که میتوانند موتور خلق پول در شبکه بانکی را روشن نگه دارند. اما آیا کاهش اخیر رشد نقدینگی نشانه آغاز مهار فشارهای پولی است یا اقتصاد ایران همچنان در مسیر ثبت رکوردهای تازه قرار دارد؟
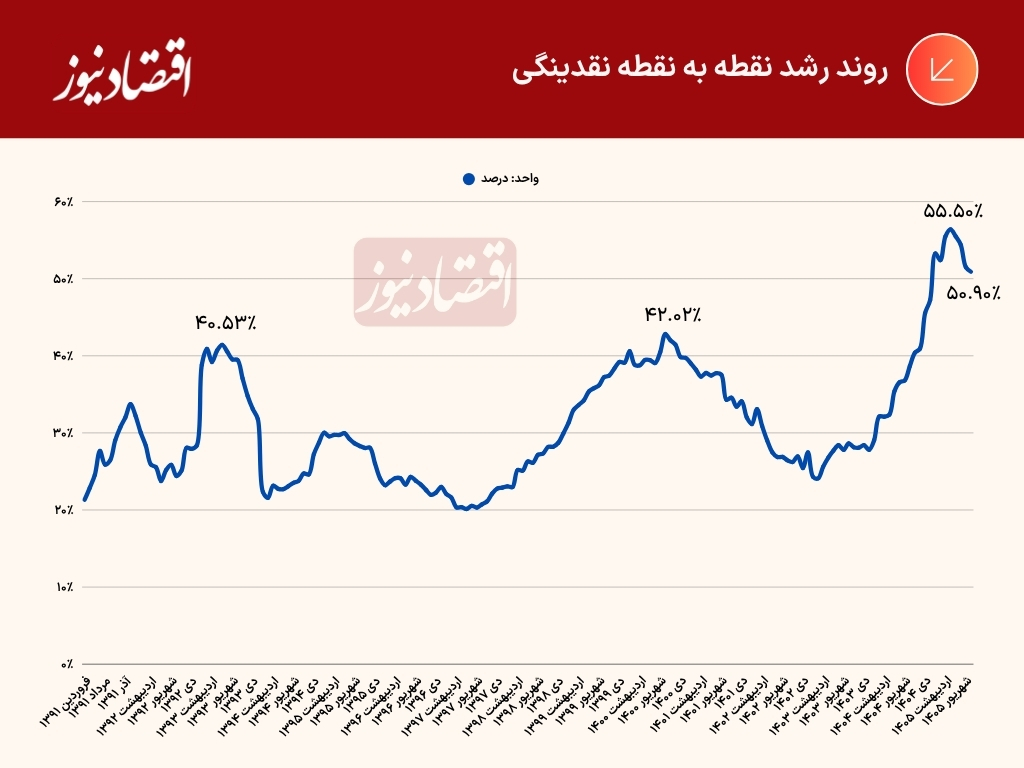
به گزارش اقتصادنیوز، ارقام اعلامشده از سوی رئیس کل بانک مرکزی نشان میدهد رشد نقطهبهنقطه نقدینگی در مهرماه ۱۴۰۵ همچنان بالاتر از ۵۰ درصد قرار دارد. این در حالی است که نرخ رشد نقدینگی پس از رسیدن به اوج ۵۵.۵ درصدی در تیرماه، تا ۵۰.۹ درصد کاهش پیدا کرده است.
البته بانک مرکزی هنوز آمار رسمی متغیرهای پولی در سال ۱۴۰۵ را منتشر نکرده و ارقام جدید بر اساس اظهارات رئیس کل این نهاد مورد بررسی قرار میگیرند. با این حال، همین ارقام نیز از تداوم فشار رشد نقدینگی بر تورم حکایت دارند؛ فشاری که برای فهم آن باید به تعهدات مالی دولت و نهادهای عمومی و همچنین شوکهای اقتصادی و سیاسی اخیر توجه کرد.
نقدینگی چگونه خلق میشود؟
نقدینگی در سادهترین تعریف، از مجموع «پول» و «شبهپول» تشکیل شده است. پول شامل اسکناس و مسکوک در دست مردم و سپردههای دیداری است؛ یعنی منابعی که امکان استفاده و خرج کردن سریع آنها وجود دارد. در مقابل، شبهپول بیشتر شامل سپردههای مدتدار و منابعی است که برای استفاده از آنها محدودیت زمانی یا قراردادی وجود دارد.
بنابراین، نقدینگی فقط به اسکناسهایی که بانک مرکزی چاپ میکند محدود نیست. بخش مهمی از آن در قالب سپردههای بانکی وجود دارد و شبکه بانکی نقش اصلی را در ایجاد و گسترش این بخش ایفا میکند.
برای مثال، زمانی که یک بانک به دولت، یک شرکت دولتی یا یک بنگاه اقتصادی تسهیلات میدهد، در سمت داراییهای خود یک مطالبه جدید ثبت میکند و در مقابل، سپردهای در اختیار دریافتکننده قرار میگیرد. این سپرده جدید بخشی از نقدینگی اقتصاد است. به همین دلیل، خلق پول فقط از مسیر چاپ اسکناس اتفاق نمیافتد و اعطای اعتبار از سوی بانکها نیز میتواند حجم نقدینگی را افزایش دهد.
از این زاویه، یکی از ریشههای مهم رشد نقدینگی را باید در نیاز دولت و نهادهای دولتی و عمومی به منابع مالی جستوجو کرد. این نهادها تعهدات مختلفی دارند و باید هزینههای جاری، بدهیها و سایر تعهدات خود را پرداخت کنند. اگر منابع لازم برای ایفای این تعهدات از درآمدهای پایدار تأمین نشود، بخشی از فشار مالی به شبکه بانکی منتقل میشود. بانکها نیز با تأمین اعتبار و پرداخت تسهیلات، در عمل به ایجاد سپردههای جدید و افزایش نقدینگی کمک میکنند.
البته هر هزینهکرد دولتی الزاماً به خلق پول منجر نمیشود؛ مسئله زمانی جدیتر میشود که تأمین تعهدات دولت و نهادهای عمومی به اعتبارات بانکی و منابع بانک مرکزی وابسته شود. در چنین شرایطی، تعهدات مالی بخش عمومی میتوانند به یکی از محرکهای اصلی رشد نقدینگی تبدیل شوند.
سه قله در نمودار رشد نقدینگی
نمودار رشد نقطهبهنقطه نقدینگی از سال 1391 به این سو سه قله قابلتوجه را نشان میدهد. نخستین قله در مردادماه ۱۳۹۳ ثبت شده که نرخ رشد نقدینگی به ۴۰.۵۳ درصد رسید. دومین قله در آبانماه ۱۴۰۰ و در سطح ۴۲.۰۲ درصد قرار داشت. اما قله سوم که در تیرماه ۱۴۰۵ به ۵۵.۵ درصد رسید، از دو رکورد قبلی بالاتر است. به این معنا که حجم نقدینگی در تیرماه 1405 نسبت به تیرماه 1404 به میزان 55.5 درصد افزایش یافته است.
نکته مهمتر این است که روند صعودی اخیر از ابتدای سال ۱۴۰۳ آغاز شده و در ماههای بعد شدت گرفته است. رشد نقطهبهنقطه نقدینگی پس از رسیدن به اوج تیرماه، کمی کاهش یافته و در مهرماه به ۵۰.۹ درصد رسیده است. با این حال، قرار گرفتن این شاخص در سطح بالای ۵۰ درصد نشان میدهد کاهش اخیر را نمیتوان بهتنهایی نشانهای از برطرف شدن فشارهای پولی دانست.
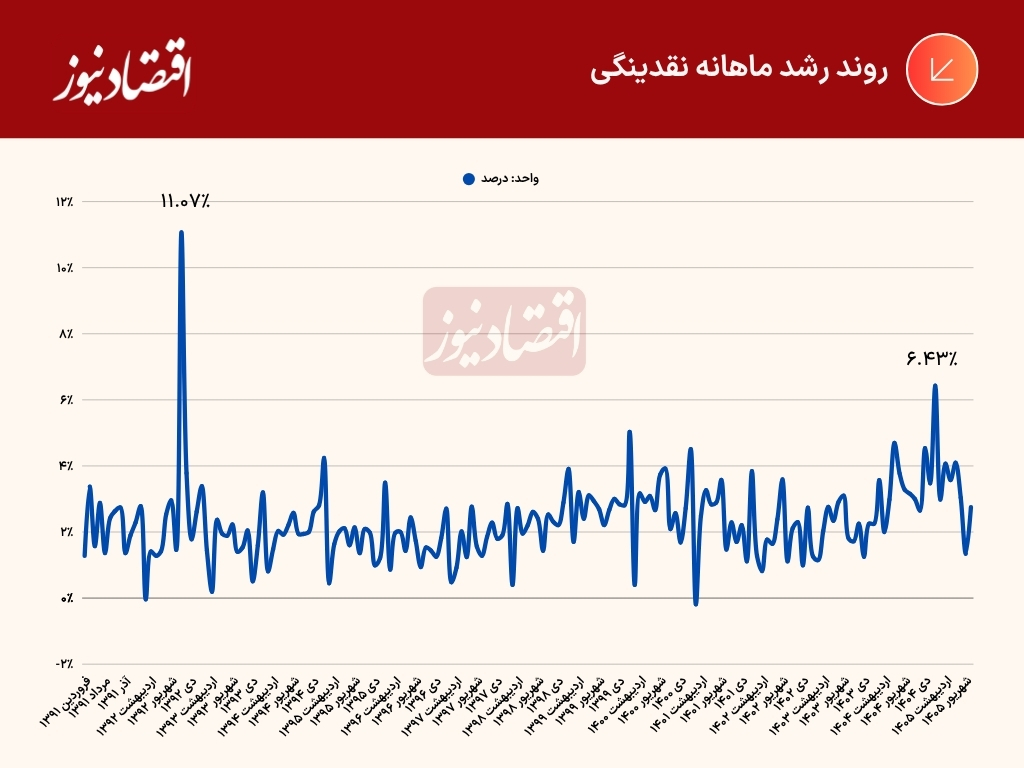
در نمودار رشد ماهانه نیز دو جهش مهم دیده میشود. نخستین مورد در آبانماه ۱۳۹۲ اتفاق افتاده که رشد ماهانه نقدینگی به ۱۱.۰۷ درصد رسیده است. جهش بعدی در اسفندماه ۱۴۰۴ ثبت شده و این شاخص را به ۶.۴۳ درصد رسانده است؛ رقمی که در میانه بحران جنگ ۴۰روزه اتفاق افتاده است.
تفاوت این دو نمودار هم اهمیت دارد. رشد نقطهبهنقطه، تغییر حجم نقدینگی را نسبت به ماه مشابه سال قبل نشان میدهد و برای بررسی روند سالانه مناسبتر است. در مقابل، رشد ماهانه تغییرات نقدینگی در فاصله دو ماه متوالی را اندازه میگیرد و به همین دلیل، شوکهای کوتاهمدت و نوسانات مقطعی را بیشتر منعکس میکند.
جنگ، محاصره و فشار بیشتر بر منابع بانکی
اما چرا روند رشد نقدینگی در ماههای اخیر تا این اندازه شتاب گرفته است؟ بخشی از پاسخ را باید در تحولات دو سال اخیر و بهخصوص جنگ ۱۲روزه و جنگ ۴۰روزه جستوجو کرد. این درگیریها علاوه بر ایجاد هزینههای مستقیم، نیازهای مالی جدیدی برای دولت و نهادهای عمومی به وجود آوردهاند؛ از هزینههای مرتبط با شرایط جنگی گرفته تا جبران خسارتها و تأمین منابع مورد نیاز برای ادامه فعالیت بخشهای مختلف اقتصاد.
در کنار این عوامل، محاصره دریایی نیز فشار مضاعفی ایجاد کرده است. محدود شدن فروش نفت و دسترسی به درآمدهای ارزی، منابع دولت را در شرایط دشوارتری قرار میدهد. وقتی درآمدهای ارزی و نفتی کاهش پیدا میکند، امکان تأمین بخشی از هزینهها از این مسیر محدودتر میشود و فشار بیشتری برای تأمین منابع از داخل اقتصاد به وجود میآید.
در چنین وضعیتی، اگر هزینههای دولت و نهادهای عمومی همچنان بالا باشد و درآمدهای در دسترس پاسخگوی تعهدات نباشد، احتمال افزایش کسری بودجه و انتقال آن به شبکه بانکی بیشتر میشود. به بیان دیگر، جنگ و محدودیت درآمدهای نفتی میتوانند از مسیر افزایش نیاز مالی دولت، فشار بیشتری بر نظام بانکی وارد کنند و زمینه رشد بیشتر نقدینگی را فراهم آورند.
آیا کاهش رشد نقدینگی نشانه خوبی است؟
کاهش رشد نقطهبهنقطه نقدینگی از ۵۵.۵ درصد در تیرماه به ۵۰.۹ درصد در مهرماه، در نگاه اول میتواند نشانهای از کاهش شتاب رشد نقدینگی باشد؛ اما برای نتیجهگیری درباره بهبود شرایط پولی کافی نیست. نخست اینکه این شاخص همچنان در سطح بالایی قرار دارد. دوم اینکه شرایطی که میتواند به رشد نقدینگی دامن بزند، از جمله محدودیتهای ناشی از محاصره دریایی و فشار بر درآمدهای ارزی، همچنان ادامه دارد. از سوی دیگر، با توجه به افزایش احتمالی هزینهها و تعهدات دولت، نمیتوان احتمال تشدید کسری بودجه را نادیده گرفت.
نکته دیگر اینکه کاهش رشد نقطهبهنقطه لزوماً به معنای کاهش حجم نقدینگی یا حتی افت محسوس خلق پول در ماههای اخیر نیست. این نرخ، علاوه بر تغییرات ماه جاری، به میزان نقدینگی در ماه مشابه سال قبل نیز وابسته است. بنابراین، برای ارزیابی دقیقتر وضعیت باید رشد ماهانه، روند پایه پولی و تغییرات بدهی دولت و بانکها به شبکه بانکی و بانک مرکزی را نیز در کنار رشد نقطهبهنقطه بررسی کرد.
در مجموع، ارقام فعلی نشان میدهند که اقتصاد هنوز از فشارهای پولی فاصله نگرفته است. تا زمانی که نیازهای مالی دولت و نهادهای عمومی از مسیرهای پایدار تأمین نشود و محدودیتهای درآمدی ناشی از شرایط خارجی ادامه داشته باشد، کاهش مقطعی نرخ رشد نقدینگی را نمیتوان به معنای پایان روند صعودی یا بازگشت ثبات به متغیرهای پولی دانست.