اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

بیمه هست اما مردم گرانتر درمان میشوند | صورتحساب بدهی بیمهها به بیمارستانها از جیب چه کسی پرداخت میشود؟

اقتصاد ایران: اقتصادنیوز: تأخیر بیمهها در پرداخت مطالبات بیمارستانها، در کنار سهم بالای پرداخت از جیب مردم، خطر افزایش هزینه درمان، محدودیت خدمات و دشوارتر شدن دسترسی بیماران به مراکز درمانی را جدیتر کرده است.
به گزارش اقتصادنیوز، «بیمارستانی با بیش از ۳۰۰ تخت و حدود ۲۰ اتاق عمل، با ۳۵ بیمه پایه و تکمیلی قرارداد دارد، اما هنوز مطالبات سال ۱۴۰۳ خود را دریافت نکرده است.» این تنها یک نمونه از فشار نقدینگی بر مراکز درمانی است؛ فشاری که در صورت تداوم میتواند به کاهش پذیرش بیماران بیمهای، محدود شدن خدمات و افزایش پرداخت مستقیم مردم منجر شود. در شرایطی که حدود ۴۳ درصد هزینههای سلامت ایران از جیب خانوارها پرداخت میشود، پرسش این است که اگر بیمهها نتوانند مطالبات بیمارستانها را بهموقع تسویه کنند، چه کسی هزینه این تأخیر را میپردازد؟
داشتن بیمه یا بیمه تکمیلی لزوماً به معنای دسترسی آسان و کمهزینه به خدمات درمانی نیست. بیمار ممکن است با چند بیمه قرارداد داشته باشد، اما هنگام مراجعه با هزینههایی مواجه شود که بخش قابلتوجهی از آن باید مستقیماً از جیبش پرداخت شود.
در سوی دیگر، بیمارستانها نیز با مسئلهای جدی روبهرو هستند: ارائه خدمات امروز و دریافت پول آن در ماههای آینده. در شرایطی که قیمت دارو، تجهیزات پزشکی و هزینههای نیروی انسانی افزایش پیدا میکند، تأخیر بیمهها در پرداخت مطالبات میتواند جریان نقدینگی مراکز درمانی را مختل کند.
۳۵ قرارداد بیمهای؛ اما هنوز خبری از پول مطالبات سال ۱۴۰۳ نیست
در گزارشی که ۱۴ آبان ۱۴۰۵ از وضعیت بیمارستانهای خصوصی منتشر شد، مدیر یک بیمارستان بزرگ در یکی از مراکز استانها اعلام کرد این مجموعه با حدود ۳۵ بیمه پایه و تکمیلی، بانک و نهادهای دیگر قرارداد دارد، اما مطالبات سال ۱۴۰۳ خود را هنوز دریافت نکرده است.
این بیمارستان بیش از ۳۰۰ تخت و نزدیک به ۲۰ اتاق عمل دارد. به گفته مدیر این مجموعه، درآمد بیمارستان صرف پوشش هزینههای جاری و پرداخت حقوق کارکنان میشود و مجموعه از نظر مالی با محدودیت مواجه است.
این نمونه نشان میدهد حتی داشتن قرارداد با تعداد زیادی بیمهگر نیز تضمینی برای دریافت بهموقع مطالبات نیست. بیمارستان خدمات ارائه میکند، اسناد را به بیمهها میفرستد و در انتظار تسویه میماند؛ اما در این فاصله باید هزینههای خود را از منابع دیگری تأمین کند.
مشکل زمانی جدیتر میشود که مطالبات چندین ماه یا حتی بیش از یک سال عقب بیفتد. در چنین شرایطی، بیمارستان عملاً بخشی از هزینه ارائه خدمات را از منابع مالی خودش تأمین میکند؛ منابعی که ممکن است برای ادامه فعالیت کافی نباشند.
۴۳ درصد هزینه درمان از جیب مردم؛ بیمه چقدر از بار درمان را برمیدارد؟
فشار مالی بیمارستانها در شرایطی اتفاق میافتد که سهم پرداخت مستقیم مردم از هزینههای سلامت نیز بالاست.
طبق دادههای بانک جهانی و سازمان جهانی بهداشت، سهم پرداخت از جیب خانوارها از کل هزینههای سلامت ایران در سال ۲۰۲۳ حدود ۴۳٫۱۵ درصد بوده است. به زبان ساده، از هر ۱۰۰ تومان هزینهای که در نظام سلامت کشور صرف میشود، حدود ۴۳ تومان مستقیماً توسط مردم پرداخت میشود.
این رقم با هدف برنامه هفتم توسعه برای کاهش سهم پرداخت از جیب مردم به ۳۰ درصد فاصله قابلتوجهی دارد.
البته این آمار به معنای آن نیست که هر بیمار دقیقاً ۴۳ درصد صورتحساب خود را پرداخت میکند؛ سهم بیمار به نوع درمان، تعرفه مرکز، پوشش بیمه پایه و تکمیلی و خدمات خارج از تعهد بیمه بستگی دارد.
بااینحال، این شاخص نشان میدهد بیمهها هنوز نتوانستهاند بخش بزرگی از هزینههای سلامت را از دوش خانوارها بردارند.
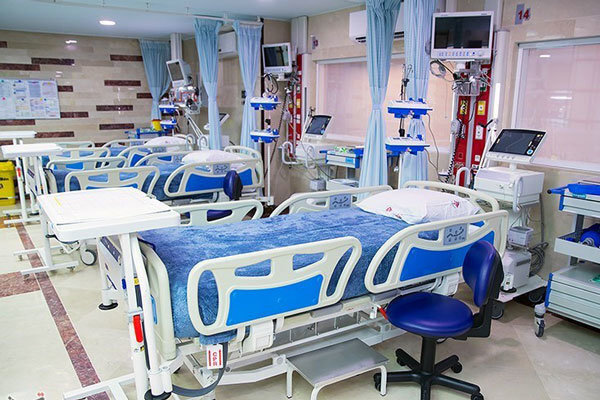
وقتی بیمه پول بیمارستان را نمیدهد، خدمات چه میشود؟
یکی از مهمترین پیامدهای تأخیر در پرداخت مطالبات، کاهش قدرت نقدینگی بیمارستان است.بیمارستان برای ادامه فعالیت به خرید دارو، تجهیزات پزشکی، ملزومات مصرفی، پرداخت حقوق و تأمین هزینههای جاری نیاز دارد. اگر منابع مالی بهموقع تأمین نشود، فشار بدهی میتواند به بخشهای مختلف خدمات درمانی منتقل شود.
در چنین شرایطی، چند اتفاق محتمل است:
- کاهش پذیرش بیماران بیمهای: بیمارستان ممکن است برای جلوگیری از افزایش مطالبات وصولنشده، درباره ادامه قرارداد با برخی بیمهها یا پذیرش بیماران تحت پوشش آنها تجدیدنظر کند.
- محدود شدن خدمات غیراضطراری: تأخیر در تأمین تجهیزات و ملزومات میتواند انجام برخی خدمات انتخابی و غیراورژانسی را با محدودیت مواجه کند.
- افزایش پرداخت آزاد: اگر بیمار نتواند از مرکز طرف قرارداد بیمه خود خدمات بگیرد، ممکن است ناچار شود به مرکز دیگری مراجعه کند یا هزینه بیشتری بپردازد.
- فشار بر کیفیت خدمات: کمبود نقدینگی میتواند خرید تجهیزات، تأمین ملزومات و پرداخت بهموقع مطالبات کارکنان را دشوار کند.
این پیامدها لزوماً به معنای توقف خدمات در تمام بیمارستانها نیست؛ اما مدیران مراکز درمانی هشدار دادهاند که تداوم مطالبات معوق، توان ادامه ارائه خدمات را تحت فشار قرار میدهد.
در نهایت، بیمار ممکن است با وضعیتی روبهرو شود که روی کاغذ بیمه دارد، اما برای دریافت خدمات موردنیازش باید هزینه بیشتری بپردازد.
۸۵ همت سهام نقدنشده؛ چرا بیمه سلامت نمیتواند بدهیهایش را تسویه کند؟
مشکل نقدینگی فقط به بیمارستانها محدود نیست. خود سازمانهای بیمهگر نیز با محدودیت منابع مواجهاند.
محمدمهدی ناصحی، مدیرعامل سازمان بیمه سلامت، دوم آبان ۱۴۰۵ اعلام کرد ۸۵ هزار میلیارد تومان سهام برای تأمین منابع پرداخت مطالبات این سازمان در نظر گرفته شده، اما این سهام هنوز نقد نشده است.
او همچنین از ۴۲ هزار میلیارد تومان بدهی وزارت بهداشت به بیمه سلامت خبر داد که قرار بود برای تسویه مطالبات مراکز درمانی در اختیار این سازمان قرار بگیرد.
به گفته ناصحی، از نیمه دوم سال ۱۴۰۳، به دلیل تورم و افزایش هزینههای حوزه سلامت، میان منابع و مصارف بیمه سلامت ناترازی ایجاد شده است.
این ارقام نشان میدهد مشکل صرفاً به طولانی بودن فرایند اداری پرداخت مطالبات محدود نیست؛ بلکه تأمین منابع مالی برای پرداخت تعهدات نیز به چالش تبدیل شده است.
۵۵ همت پرداخت شد؛ اما همه مطالبات بیمارستانها تسویه نشده است
در مقابل، سازمان بیمه سلامت اعلام کرده است که در شش ماه نخست سال ۱۴۰۵، حدود ۵۵ همت از مطالبات مراکز و مؤسسات سلامت را پرداخت کرده است.
بااینحال، طبق توضیحات معاون توسعه مدیریت و منابع این سازمان در هشتم مهرماه، وضعیت پرداختها در بخشهای مختلف یکسان نبوده است.
برای نمونه، مطالبات بیمارستانهای دولتی دانشگاهی تا پایان تیرماه ۱۴۰۴ تسویه شده بود و پرداخت مطالبات تا پایان مرداد ۱۴۰۵ بهصورت علیالحساب انجام شده بود.
در بخش بیمارستانهای غیردولتی دانشگاهی نیز مطالبات تا پایان خرداد ۱۴۰۴ پرداخت شده و بخشی از مطالبات دورههای بعد بهصورت علیالحساب تسویه شده بود.بنابراین، پرداخت ۵۵ همت را نباید به معنای تسویه کامل بدهیهای بیمه سلامت به تمام مراکز درمانی دانست.
اوراق گام جای پول نقد را میگیرد؟
دولت برای حل بخشی از این مشکل به سراغ تسویه زنجیرهای بدهیها با استفاده از اوراق گام و برات الکترونیک رفته است.
طبق اعلام وزیر اقتصاد در هفتم آبان ۱۴۰۵، سقف ۳۰۰ همت برای اجرای این طرح در نظر گرفته شده است.
این ابزارها میتوانند امکان تسویه بخشی از بدهیهای متقابل بیمهها، بیمارستانها و تأمینکنندگان تجهیزات پزشکی را فراهم کنند؛ اما یک تفاوت مهم با پرداخت نقدی دارند.
اگر بیمارستان به تأمینکننده دارو یا تجهیزات بدهکار باشد و آن تأمینکننده اوراق دریافتی را بپذیرد، بخشی از بدهی تسویه میشود. اما اگر تأمینکننده برای فروش کالا پول نقد بخواهد، بیمارستان همچنان باید راهی برای تأمین نقدینگی پیدا کند.
بنابراین، موفقیت این طرح فقط به میزان اوراق صادرشده وابسته نیست؛ بلکه به امکان استفاده واقعی از آنها و سرعت تبدیل تعهدات مالی به منابع قابلاستفاده بستگی دارد.
هزینه تأخیر بیمهها را چه کسی میپردازد؟
در نهایت، مسئله بدهی بیمهها و بیمارستانها فراتر از اختلاف مالی دو نهاد است. اگر بیمارستان نتواند مطالبات خود را دریافت کند، قدرت خرید و توان ارائه خدمات آن تحت فشار قرار میگیرد. اگر این فشار به محدودیت پذیرش بیماران بیمهای یا افزایش خدمات آزاد منجر شود، بخشی از هزینهای که باید توسط بیمه پرداخت شود، ممکن است دوباره به خانوارها منتقل شود.
این اتفاق برای خانوادههایی که با بیماریهای مزمن، درمانهای طولانیمدت یا جراحیهای پرهزینه مواجهاند، میتواند پیامدهای جدیتری داشته باشد؛ از افزایش بدهی خانوار گرفته تا به تعویق انداختن درمان و صرفنظر کردن از برخی خدمات پزشکی.
به همین دلیل، معیار موفقیت نظام بیمهای فقط تعداد بیمهشدگان یا تعداد قراردادهای مراکز درمانی نیست. مهمتر از آن، این است که بیمار در زمان نیاز بتواند بدون مواجهه با هزینههای پیشبینینشده، خدمات درمانی دریافت کند.
بیمارستانی که با ۳۵ بیمه قرارداد دارد اما مطالباتش وصول نمیشود، با مشکل نقدینگی روبهروست؛ بیماری هم که با وجود داشتن بیمه مجبور به پرداخت هزینه آزاد میشود، با مشکل دسترسی به درمان. در نهایت، اگر زنجیره پرداخت اصلاح نشود، ممکن است صورتحساب این ناترازی بار دیگر به جیب مردم برسد.