اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

از وام پرسنلی تا فروش اقساطی؛ مدیریت مکانیزه تسهیلات با نرم افزار وام و تسهیلات پارمیس استار

اقتصاد ایران: ثبت یک وام در حسابها ساده است، اما پیگیری اقساط، سود، سررسیدها و پرداختهای ناقص برای دهها کارمند یا مشتری بهسرعت پیچیده میشود. نرمافزار وام و تسهیلات پارمیس استار با امکان تعریف شرایط متنوع وام، محاسبه اقساط، کنترل مانده بدهی، یادآوری سررسید و ارتباط با حسابداری و خزانهداری، به سازمانها کمک میکند فرآیند بازپرداخت را منظمتر و قابل پیگیریتر مدیریت کنند.
رپرتاژ آگهی: کارشناس مالی یک شرکت، همزمان باید اقساط وام چند کارمند را کنترل کند و بازپرداخت مشتریانی را که کالا را اقساطی خریدهاند پیگیری کند. بعضی اقساط سر موعد پرداخت شدهاند، یکی از کارکنان فقط بخشی از مبلغ قسط را واریز کرده و مشتری دیگری بیش از مبلغ قسط پرداخت کرده است. حالا برای پاسخ به یک سؤال ساده، یعنی «مانده بدهی هر شخص چقدر است؟»، باید چند فایل Excel، رسید بانکی و سند حسابداری بررسی شود.
این وضعیت معمولاً از کمبود اطلاعات شروع نمیشود؛ مسئله این است که اطلاعات یک وام در چند نقطه نگهداری میشوند. مبلغ اولیه در یک فایل ثبت شده، جدول اقساط در فایل دیگر قرار دارد و دریافت وجه نیز در سیستم مالی ثبت میشود. هر بار که یکی از شرایط تغییر کند، هماهنگ نگه داشتن این سوابق دشوارتر خواهد شد.
برای سازمانی که وام کارکنان، تسهیلات اعطایی به مشتریان یا فروش اقساطی دارد، راهکار مناسب باید فراتر از ثبت یک بدهکار و بستانکار باشد. نرم افزار وام و تسهیلات پارمیس استار با همین نگاه، اطلاعات مربوط به تعریف وام، محاسبات، برنامه بازپرداخت و دریافت اقساط را در یک فرآیند مرتبط مدیریت میکند.
همه وامها با یک فرمول و شرایط یکسان تعریف نمیشوند
سازمانی ممکن است به کارکنان خود وام قرضالحسنه بدهد، برای گروه دیگری تسهیلات با سود مشخص تعریف کند و در بخش فروش نیز شرایط اعتباری متفاوتی داشته باشد. حتی زمان آغاز بازپرداخت میتواند فرق کند؛ بعضی وامها از ماه بعد قسط دارند و برخی پس از یک دوره تنفس وارد مرحله بازپرداخت میشوند.
در پارمیس استار میتوان انواع وام را با سیاستهای متفاوت تعریف کرد؛ از حداقل و حداکثر مبلغ و تعداد اقساط گرفته تا نرخ سود، ماههای تنفس و حسابهای مالی مرتبط. نرخ سود میتواند درصدی یا مبلغ ثابت باشد و روش محاسبه نیز براساس شرایط تعیینشده انتخاب شود.
این تفکیک به سازمان کمک میکند بهجای تغییر دستی فرمول برای هر پرونده، ابتدا قواعد هر نوع تسهیلات را مشخص کند و سپس وامهای اشخاص را بر همان مبنا ثبت کند. حتی اگر شخصی چند وام با شرایط متفاوت داشته باشد، سوابق و مانده هر قرارداد جداگانه قابل بررسی است. مناسب بودن قواعد هم به قرارداد و سیاست مالی مجموعه بستگی دارد.
محاسبه سود و اقساط؛ تفاوتی که در مبلغ بازپرداخت دیده میشود
دو وام با مبلغ اولیه و تعداد اقساط یکسان الزاماً برنامه بازپرداخت مشابهی ندارند. روش محاسبه سود و نحوه توزیع آن میان اقساط میتواند مبلغ هر پرداخت و مانده بدهی در دورههای مختلف را تغییر دهد. این تفاوت برای واحد مالی مهم است؛ زیرا برنامه بازپرداخت باید با شرایط توافقشده با وامگیرنده هماهنگ باشد.
زیرسیستم تسهیلات پارمیس امکان محاسبه سود به روش ساده یا بانکی و تسهیم آن به شکل مساوی، ابتدایی، انتهایی یا وزندار را دارد. پس از تعیین مبلغ وام، تعداد اقساط و سایر پارامترها، سیستم مبلغ اقساط، مجموع بدهی و برنامه بازپرداخت را محاسبه میکند.
کاربر میتواند هنگام ثبت وام، صورتوضعیت آن را ببیند و اثر تغییر پارامترها را بررسی کند. برای مثال، تغییر تعداد اقساط ممکن است مبلغ هر قسط را تغییر دهد. نمایش این اثر قبل از نهاییکردن شرایط، به تصمیمگیری و گفتوگو با دریافتکننده تسهیلات کمک میکند؛ بدون اینکه کارشناس مجبور باشد برای هر تغییر، جدول تازهای را دستی بسازد.
وام پرسنلی؛ هماهنگی واحد مالی و منابع انسانی
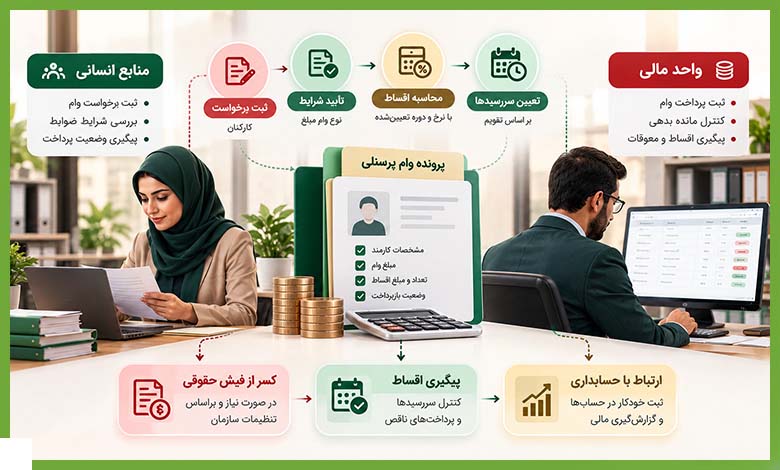
در بسیاری از سازمانها، ارائه وام به کارکنان بخشی از برنامه رفاهی است. مسئول منابع انسانی درخواستها و شرایط پرداخت را پیگیری میکند، اما واحد مالی باید بداند وام چه زمانی پرداخت شده و اقساط آن چگونه بازمیگردند. اگر این اطلاعات در پروندههای مستقل باشند، احتمال اختلاف میان مانده وام و سوابق پرداخت افزایش پیدا میکند.
زیرسیستم تسهیلات میتواند اطلاعات وام کارکنان را بهصورت جداگانه نگهداری کند و در کنار فرآیندهای مالی و حقوق و دستمزد مورد استفاده قرار دهد. بااینحال، نباید هماهنگی اطلاعات را با کسر خودکار اقساط از فیش حقوقی یکسان دانست. شیوه اجرای کسور حقوق، در صورت نیاز سازمان، باید براساس نسخه، تنظیمات و امکانات تأییدشده در جلسه دمو بررسی شود.
فروش اقساطی؛ رابطه با مشتری بعد از صدور فاکتور ادامه دارد
فروش اقساطی میتواند دسترسی مشتری به کالا یا خدمت را آسانتر کند، اما برای فروشنده تعهد پیگیری طولانیمدت ایجاد میکند. مشتری شاید بخشی از مبلغ را هنگام خرید بپردازد و بقیه را در چند ماه تسویه کند. برای واحد مالی، مبلغ فروش تنها بخش کوچکی از اطلاعات موردنیاز است؛ تاریخ قسط بعدی، پرداختهای ثبتشده، مبلغ معوق و مانده قرارداد نیز باید روشن باشند.
در پارمیس استار میتوان تسهیلات و برنامه بازپرداخت مرتبط با مشتری را تعریف و وضعیت اقساط را پیگیری کرد. این قابلیت برای شرکتهای فروش اقساطی کالا و خدمات و کسبوکارهایی که به طرفحسابهای خود اعتبار میدهند کاربرد دارد. البته نحوه ارتباط فاکتور فروش با قرارداد تسهیلات و مراحل تأیید آن باید متناسب با فرآیند واقعی هر شرکت تنظیم و آزمایش شود.
پرداخت ناقص یا بیشتر از قسط؛ مانده بدهی چگونه اصلاح میشود؟
یکی از نقاط دشوار مدیریت اقساط، زمانی است که مبلغ واریزی با مبلغ برنامهریزیشده برابر نیست. فرض کنید قسط ماهانه مشخصی سررسید شده، اما شخص تنها بخشی از آن را پرداخت کرده است. اگر همان قسط بهاشتباه تسویه کامل تلقی شود، مانده بدهی گزارششده کمتر از مقدار واقعی خواهد بود.
پارمیس امکان ثبت پرداختهای جزئی، کامل و چندمرحلهای را فراهم میکند و مبالغ کمتر یا بیشتر از قسط را تشخیص میدهد. پس از ثبت پرداخت، تسویه اقساط طبق قواعد سیستم انجام میشود و وضعیت مانده قابل بررسی است. منظور از «تسویه خودکار» این نیست که نرمافزار خودش پول را از حساب فرد برداشت میکند؛ این قابلیت به اعمال پرداخت ثبتشده بر اقساط مربوط است.
ثبت تاریخچه دریافتها نیز هنگام اختلاف اهمیت دارد. کارشناس میتواند بررسی کند هر مبلغ در چه تاریخی ثبت شده و چه اثری بر مانده بدهی گذاشته است. چنین سابقهای هم برای پاسخگویی به شخص و هم برای کنترل داخلی واحد مالی کاربرد دارد.
ارتباط با حسابداری و خزانهداری؛ یک بدهی، چند ثبت پراکنده نباشد
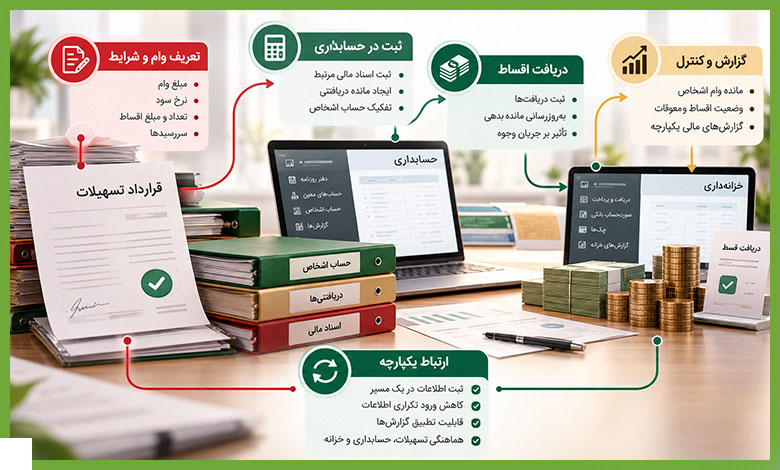
ثبت وام و بازپرداخت آن آثار مالی دارد. هنگام پرداخت تسهیلات، مانده دریافتنی ایجاد میشود و با دریافت اقساط، وضعیت حساب شخص و جریان وجوه تغییر میکند. اگر برنامه اقساط در یک نرمافزار و دریافتها در سیستم دیگری باشند، تطبیق ارقام به کار اضافهای تبدیل میشود.
در پارمیس استار، زیرسیستم تسهیلات با حسابداری و دریافت و پرداخت ارتباط دارد تا اسناد مالی مرتبط با اعطای وام و بازپرداختها در یک مسیر قابل پیگیری ثبت شوند. این ارتباط به کاهش ورود تکراری اطلاعات کمک میکند، اما تأیید تراکنش و کنترل حسابها همچنان مسئولیت واحد مالی است.
برای مجموعههایی که هم فروش، هم خزانه و هم تسهیلات را مدیریت میکنند، انتخاب نرم افزار حسابداری برای کسب و کار فقط به امکان صدور سند محدود نیست. مهم است که اطلاعات قرارداد تسهیلات، وضعیت دریافتها و مانده حساب اشخاص در گزارشهای مرتبط با یکدیگر قابل تطبیق باشند.
سررسیدهای نزدیک و اقساط معوق؛ پیگیری پیش از انباشته شدن بدهی
اقساط معوق ممکن است بهتدریج شکل بگیرند. یک مشتری پرداخت ماه جاری را فراموش میکند، ماه بعد مبلغ دیگری سررسید میشود و اگر موضوع بهموقع مشخص نشود، پیگیری بدهی دشوارتر خواهد شد. برای سازمانی با تعداد زیادی وام، کنترل دستی تاریخها معمولاً وقتگیر است.
در نرمافزار تسهیلات پارمیس میتوان اقساط تسویهشده، سررسیدشده و معوق را از یکدیگر تفکیک کرد و گزارش بدهیهای عقبافتاده را دید. مسئول پیگیری میتواند بر اساس تاریخ سررسید یا شخص، پروندههای نیازمند رسیدگی را شناسایی کند. این قابلیت بازپرداخت بهموقع را تضمین نمیکند، اما مانع میشود وضعیت معوقات صرفاً در انتهای دوره مالی آشکار شود.
یادآوری پیامکی؛ اطلاعرسانی بدون تماسهای تکراری
بخشی از تأخیرها از فراموشی تاریخ قسط یا بیاطلاعی شخص از زمان سررسید ناشی میشود. تماس گرفتن با تکتک افراد، بهویژه وقتی تعداد وامگیرندگان زیاد باشد، برای واحد مالی زمانبر خواهد بود. اطلاعرسانی منظم میتواند این بخش از فرآیند را سادهتر کند.
پارمیس استار امکان تعریف متن اختصاصی پیامک، ارسال گروهی و زمانبندی یادآوری سررسید را فراهم میکند. سازمان میتواند متناسب با شیوه ارتباط با کارکنان یا مشتریان، الگوی پیام را تنظیم کند. با این حال، یادآوری جایگزین کنترل دریافت واقعی وجه نیست؛ پس از سررسید همچنان باید وضعیت پرداخت و مانده بدهی در سیستم بررسی شود.
گزارشهای مدیریتی؛ از فهرست وامها تا وضعیت واقعی بازپرداخت
مدیر مالی برای تصمیمگیری تنها به تعداد وامهای اعطاشده نیاز ندارد. او باید بداند چه مبلغی هنوز بازنگشته، کدام اقساط سررسید شدهاند، سهم مطالبات معوق چقدر است و هر ماه چه میزان دریافت پیشبینی میشود. یک گزارش کلی از بدهکاران نمیتواند همه این پرسشها را پاسخ دهد.
نرمافزار تسهیلات پارمیس گزارش فهرست وامها، وضعیت اقساط به تفکیک دوره، صورتوضعیت اشخاص، مبالغ پرداختشده و مانده بدهی را فراهم میکند. داشبوردهای مدیریتی نیز میتوانند روند بازپرداخت و تغییر میزان معوقات را در دورههای مختلف نشان دهند.
این اطلاعات برای بررسی کیفیت فرآیند اعطای تسهیلات نیز اهمیت دارند. اگر وامهای دارای شرایط خاص مرتب با تأخیر بازپرداخت شوند، مدیر میتواند درباره سیاست مبلغ، تعداد اقساط یا شیوه یادآوری بازنگری کند. تفسیر گزارش به شرایط وامگیرندگان و کیفیت دادههای ثبتشده وابسته است.
بازپرداخت اقساط چه اثری بر برنامه نقدینگی دارد؟
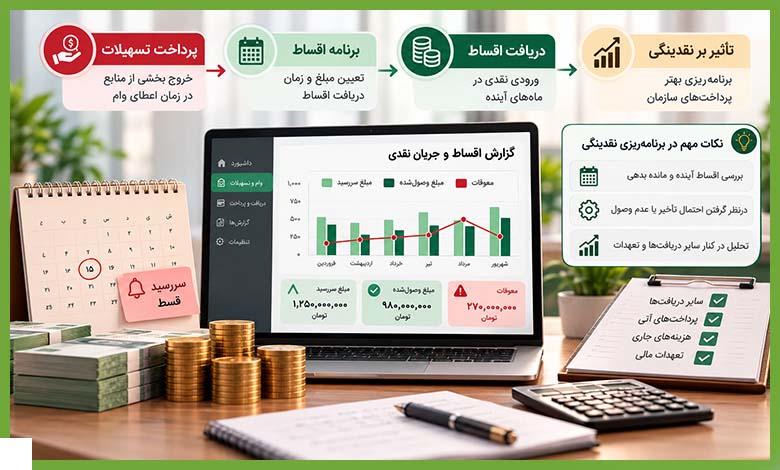
پیشبینی جریان نقدی فقط برای شرکتهایی که وام بانکی دریافت میکنند مطرح نیست. کسبوکاری که به مشتریان یا کارکنان تسهیلات میدهد، بخشی از منابع خود را امروز پرداخت میکند و انتظار دارد آن را در آینده و طبق برنامه مشخصی دریافت کند. اگر حجم اقساط دریافتی در هر ماه معلوم نباشد، برنامهریزی پرداختهای سازمان دشوارتر میشود.
گزارش اقساط آینده و مانده بدهی در پارمیس استار میتواند ورودی مورد انتظار از محل بازپرداخت تسهیلات را روشن کند. مدیر میتواند این مبالغ را در کنار سایر دریافتها و تعهدات مالی بررسی کند. بااینحال، مبلغ سررسیدشونده با وجه وصولشده تفاوت دارد؛ برای تصمیمگیری محتاطانه باید احتمال تأخیر یا عدم وصول نیز در نظر گرفته شود.
پیش از انتخاب سیستم، یک قرارداد واقعی را آزمایش کنید
برای ارزیابی نرمافزار، نمایش یک جدول اقساط آماده کافی نیست. بهتر است یک سناریوی واقعی انتخاب شود: وامی با دوره تنفس، روش مشخص محاسبه سود، چند قسط سررسیدشده و یک پرداخت ناقص. سپس از کارشناس محصول خواسته شود تغییر مانده بدهی، ثبت دریافت و گزارش معوقات را در سیستم نشان دهد.
در انتخاب نرم افزار حسابداری مناسب برای چنین سازمانی، بررسی همین ارتباط عملی اهمیت دارد. باید مشخص باشد اگر مبلغ واریزی کمتر یا بیشتر از قسط باشد چه اتفاقی میافتد، اسناد مالی چگونه ثبت میشوند و کاربر از کدام گزارش میتواند اختلاف را پیدا کند. برای پروندههای پرسنلی نیز لازم است نحوه هماهنگی با فرآیند حقوق و دستمزد بهصورت جداگانه بررسی شود.
جمعبندی؛ مدیریت تسهیلات با پرداخت وام تمام نمیشود
وام پرسنلی یا فروش اقساطی، با ثبت مبلغ اولیه پایان پیدا نمیکند. سازمان باید شرایط هر قرارداد، برنامه بازپرداخت، پرداختهای واقعی، مانده بدهی و وضعیت سررسیدها را در تمام دوره پیگیری کند. هرچه تعداد قراردادها بیشتر شود، نگهداری این اطلاعات در فایلهای جداگانه پرهزینهتر و مستعد مغایرت خواهد بود.
پارمیس استار با تعریف انواع وام، محاسبه سود و اقساط، ثبت پرداختهای جزئی و کامل، شناسایی معوقات، یادآوری پیامکی و ارتباط با حسابداری و خزانهداری، این مسیر را منظمتر میکند. مزیت اصلی، فقط محاسبه سریعتر قسط نیست؛ داشتن تصویری روشن از تعهدات اشخاص و جریان بازپرداختهاست تا تصمیمهای مالی بر پایه اطلاعات قابل پیگیری گرفته شوند.