اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

بهترین سرمایه گذاری با 150 میلیون تومان چیست؟ راهنمای جامع

اقتصاد ایران: چگونه با ۱۵۰ میلیون سرمایهگذاری کنیم؟ راهنمای جامع بهترین سرمایه گذاری با ۱۵۰ میلیون تومان را برای ساخت سبد دارایی و عبور از تورم بخوانید.
اخبار شرکت ها - انتخاب روش مناسب برای به کار انداختن پساندازهای متوسط مانند مبالغ ۱۵۰ میلیون تومانی، بدون درک ساختار کلان تورم، نوسانات بازار ارز و هزینههای پنهان ورود و خروج به بازارهای مالی عملاً با شکست مواجه خواهد شد. این مبلغ اگرچه برای تصاحب داراییهای سنگین و سرمایهای نظیر املاک مسکونی یا خودروهای وارداتی کفایت نمیکند، اما ابزاری قدرتمند برای ساخت یک سبد دارایی (پورتفوی) ترکیبی است که هم نقدشوندگی قابل قبولی ارائه میدهد و هم توانایی دفاع در برابر افت قدرت خرید ریال را داراست. در سوی دیگر، افرادی که به دنبال گزینههایی مانند بهترین سرمایه گذاری با 10 میلیون تومان یا مبالغ خردتر هستند، با محدودیتهای بودجهای جدی روبهرویند؛ اما میتوانند با استفاده از روشهای پلهای و خرید داراییهای ملموسِ خرد، مسیر رشد دارایی خود را از نقاط پایینتر هموار کنند.
|
سطح بودجه و حجم پسانداز |
ابزار مالی یا کالایی مناسب |
سطح ریسک نوسان |
افق زمانی پیشنهادی برای نگهداری |
میزان نقدشوندگی در بازار |
|
مبالغ خرد (تا ۱۰ میلیون تومان) |
واحدهای خرد صندوقهای طلا / نقره فیزیکی سبک |
متوسط |
بیش از ۱ سال |
بالا و آنی |
|
مبالغ متوسط (تا ۵۰ میلیون تومان) |
صندوقهای درآمد ثابت و صندوقهای کالایی بورس |
پایین تا متوسط |
۳ ماه تا ۱ سال |
بسیار بالا |
|
مبالغ قابل توجه (۱۵۰ میلیون تومان) |
سبد ترکیبی (صندوقهای سهامی + شمش فیزیکی) |
متوسط تا بالا |
بیش از ۲ سال |
متوسط |
|
مبالغ سنگین (بالای ۵۰۰ میلیون تومان) |
املاک، مستغلات و داراییهای غیرمنقول صنعتی |
پایین |
بیش از ۳ سال |
پایین و نیازمند زمان |
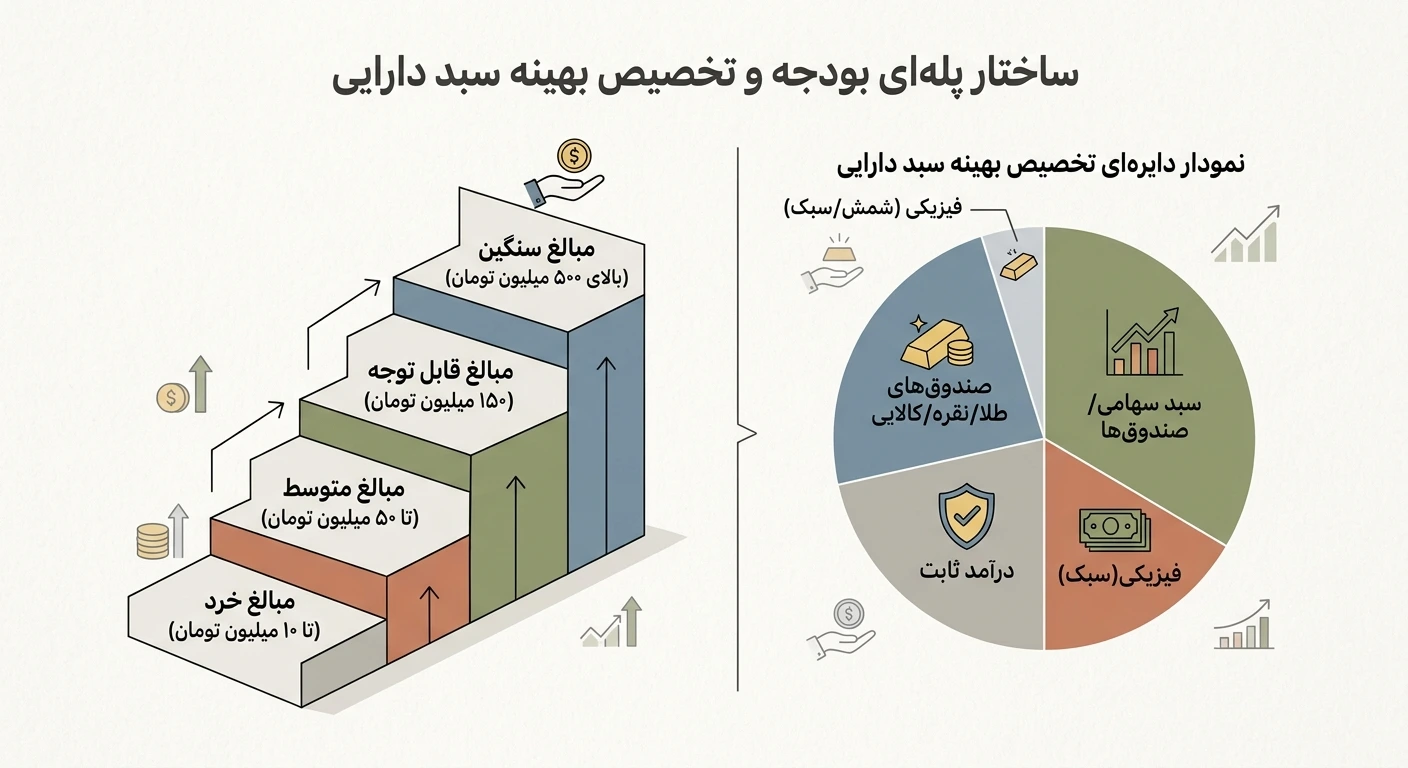
واکاوی رفتار نقدینگی و چالشهای بازدهی در مقیاسهای مختلف مالی
در اقتصاد تورمزده، بزرگترین تهدید پساندازهای متوسط و خرد، باقی ماندنِ راکد داراییها در حسابهای جاری یا سپردههای بانکی سنتی است. وقتی فردی به دنبال بهترین سرمایه گذاری با ۱۵۰ میلیون تومان میگردد، غالباً با این دغدغه مواجه است که آیا پول خود را روانه بازارهای رسمی بورسی کند یا به سراغ خرید داراییهای ملموس فیزیکی برود. از سوی دیگر، کسانی که به دنبال بهترین سرمایه گذاری با 10 میلیون تومان هستند، باید به سراغ ابزارهایی بروند که کمترین هزینه کارمزد را داشته و اجازه انباشت ماهانه را به آنها بدهند.
برای تصمیمگیری صحیح، لازم است سه متغیر بنیادین را به دقت زیر ذرهبین ببریم:
- هزینههای پنهان ورود و خروج: شامل کارمزدهای کارگزاری، هزینههای انبارداری یا اجرت ساخت که در بازارهای سنتی بخش زیادی از سود اولیه سرمایهگذار را میبلعند.
- ریسک دستکاری قیمت و حباب: تفاوت میان ارزش ذاتی کالا و قیمت معاملاتی آن در بازار آزاد که معمولاً در داراییهای پرتقاضا بیشتر به چشم میخورد.
- ضریب همبستگی با نرخ ارز و تورم: میزان توانایی ابزار انتخابی در جبران افت قدرت خرید ریال در بازههای زمانی مختلف و جلوگیری از زیان انباشته.
بر اساس دادههای منتشرشده در بانک مرکزی جمهوری اسلامی ایران، نرخ رشد نقدینگی در سالهای اخیر همواره پیشران اصلی تورم عمومی بوده و داراییهایی که پیوند مستقیم با ارزش جایگزینی کالا یا مواد اولیه صنعتی دارند، عملکرد موفقتری در حفظ سرمایه از خود نشان دادهاند.
ارزیابی گزینههای موجود برای مدیریت سرمایه ۱۵۰ میلیون تومانی
۱. صندوقهای سرمایهگذاری مبتنی بر سبد سهام و طلا (ETF)
این صندوقها به دلیل مدیریت حرفهای و عدم نیاز به دانش تحلیل تکنیکال عمیق، گزینهای امن برای مبالغ متوسط محسوب میشوند. با این حال، وابستگی این ابزارها به ساختارهای حقوقی بورس و قوانین دستوری گاهی چالشبرانگیز است.
۲. ورود به بازار فلزات گرانبها با افق بلندمدت
فلزات ارزشمند همواره به عنوان سپری مطمئن در برابر افت ارزش پول شناخته میشوند. در این میان، طلا به دلیل حباب بالا در سکه یا هزینههای ساخت طلاهای تزیینی، گاهی بازدهی خالص سرمایهگذار را کاهش میدهد. در مقابل، فلزات صنعتی گرانبها مانند نقره ساختار قیمتی منطقیتری دارند.
برای بودجههای متوسط مانند ۱۵۰ میلیون تومان، خرید اقلام بزرگتر یا استانداردترِ شمش نقره منطقیتر است؛ در حالی که برای بودجههای محدودتر نظیر بهترین سرمایه گذاری با 10 میلیون تومان، علاقهمندان میتوانند با مراجعه به مجموعههای معتبر ارائهدهنده، اقدام به خرید گزینههای سبکتری همچون تهیه ساچمه نقره با عیار استاندارد نمایند که امکان ورود پلهای به بازار فلزات را بدون تحمیل هزینههای سنگین ساخت فراهم میکند.
|
شاخص ارزیابی |
صندوقهای اهرمی بورس |
سکه و طلای مستعمل |
شمش و ساچمه نقره فیزیکی |
|
میزان نقدشوندگی آنی |
بسیار بالا |
بالا |
متوسط به بالا |
|
هزینه اجرت و کارمزد |
پایین |
متغیر و گاهی بالا |
حداقل ممکن (نزدیک به قیمت جهانی) |
|
ریسک نگهداری فیزیکی |
صفر (دیجیتال) |
متوسط |
نیازمند صندوق امانات یا گاوصندوق |
|
مناسب برای بودجه ۱۵۰ میلیونی |
کاملاً مناسب |
تا حدودی مناسب |
کاملاً مناسب و بهینه |
نقره؛ از خریدهای خرد تا گزینههای سنگینترِ سرمایهگذاری
بررسی روندهای جهانی نشان میدهد که تقاضا برای نقره فراتر از یک فلز زینتی بوده و این ماده حیاتی در ساخت پنلهای خورشیدی، تجهیزات الکترونیکی پیشرفته و صنایع خودروسازی کاربرد دارد. همین تقاضای صنعتی باعث شده است تا تحلیلگران بازار کالاهای جهانی پتانسیل رشد بالایی را برای آن متصور شوند.
درضمن در یکی از گزارش های سایت کیتکو گفته شده که:
"نقره به عنوان فلز پولیِ گرانبها و در عین حال کالای صنعتیِ بیبدیل، بنیادهای عرضه و تقاضای پویایی ایجاد میکند که اغلب سودآوری را در جریان گذارهای گسترده اقتصادی تقویت میکند."
اگر قصد دارید بخشی از بودجه ۱۵۰ میلیون تومانی خود را به این بازار اختصاص دهید یا به دنبال امنیت خاطر در خریدهای سنگینتر هستید، انتخاب قطعات وزنی بالاتر و استاندارد اهمیت می یابد.
برای نمونه، بررسی شرایط و مشخصات خرید شمش نقره 250 گرمی در مجموعههای تخصصی که با ارائه فاکتور رسمی معتبر، ضمانت بازخرید، تضمین اصالت عیار و قیمتهای کاملاً رقابتی فعالیت میکنند، یک الگوی مطمئن برای انباشت داراییهای فیزیکی بدون افت ارزش در زمان نقد کردن به شمار میرود.
تحلیل روانشناسی بازار و چرخه رفتار سرمایه گذار خرد
یکی از بزرگترین آسیبهایی که سرمایهگذاران با بودجههای متوسط مانند ۱۵۰ میلیون تومان با آن دستوپنجه نرم میکنند، «هیجانزدگی در زمان نوسانات مقطعی» است. وقتی بازارها وارد یک فاز اصلاحی یا نزولی کوتاهمدت میشوند، سرمایهگذاران کمتجربه به سرعت دارایی خود را با ضرر نقد میکنند. برای جلوگیری از این چالش، لازم است چرخه رفتار مالی خود را بر اساس اصول زیر تنظیم کنید:
- دوری از استراتژی تکمحصولی: حتی اگر جذابیت یک بازار بسیار بالا به نظر برسد، هیچگاه تمام تخممرغهای خود را در یک سبد نگذارید. تقسیم سرمایه میان ابزارهای نقدشونده و داراییهای کالایی فیزیکی بهترین سپر ایمنی است.
- پرهیز از تحلیلهای احساسی: تصمیمگیری بر اساس شایعات شبکههای اجتماعی معمولاً منجر به خرید در بالاترین نقطه قیمت و فروش در کف زیان میشود.
- توجه به هزینههای نگهداری بلندمدت: اگر دارایی فیزیکی خریداری میکنید، باید به هزینههای جانبی نگهداری امن آن (مانند اجاره صندوق امانات بانکی) نیز در محاسبات خود توجه داشته باشید.
نقش تحلیل فاندامنتال در انتخاب داراییهای مولد
برای اینکه بدانیم در شرایط رکود تورمی پویایی اقتصاد چگونه تغییر میکند، باید به آمارهای کلان تولید ناخالص داخلی (GDP) و تراز تجاری توجه داشته باشیم. داراییهایی که ارزش ذاتی آنها به نرخ برابری ارز و قیمتهای جهانی اونس وابستهاند، رفتاری پیشرو در برابر تورم داخلی از خود بروز میدهند. به همین دلیل است که حتی با بودجههای محدود نیز تخصیص بخشی از منابع به فلزات گرانبها توصیه میشود.
گامهای اجرایی برای چیدن پورتفوی داراییهای خرد و متوسط
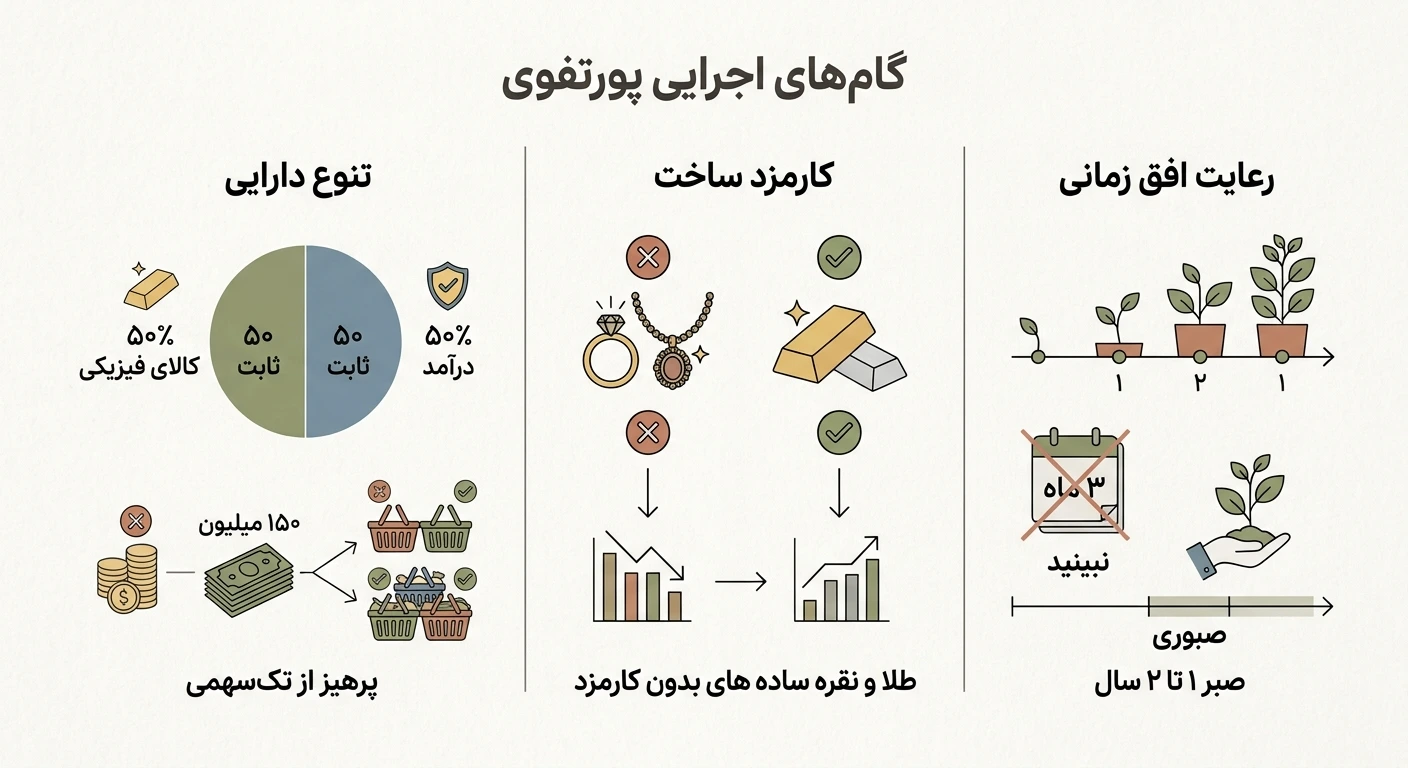
- پرهیز از تکسهمی یا تکدارایی: حتی با بودجه ۱۵۰ میلیون تومانی نیز بهتر است دارایی خود را میان دو بستر مختلف (مثلاً نیمی در صندوقهای با درآمد ثابت و نیمی در کالای فیزیکی) تقسیم کنید.
- توجه به کارمزد ساخت: هرگز برای پسانداز به سراغ طلا یا نقرههای دستساز و کارمزدی نروید؛ چرا که هنگام فروش با افت قیمت شدیدی روبهرو خواهید شد.
- رعایت افق زمانی: داراییهای فیزیکی نیازمند صبر حداقل یک تا دو ساله هستند و نباید آنها را برای هزینههای کوتاهمدت سه ماهه به کار گرفت.
دادههای عددی تخصصی و آمارهای اقتصادی
۱. طبق گزارشهای منتشرشده در مرکز آمار ایران، متوسط نرخ تورم نقطهبهنقطه در بخش کالاهای مصرفی و سرمایهای طی بازه سالهای ۱۴۰۲ الی ۱۴۰۴ در کانال بالای ۳۵ درصد نوسان داشته است که ضرورت حضور فعال در بازارهای داراییمحور را اثبات میکند. (منبع: مرکز آمار ایران - گزارشهای رسمی تورم مصرفکننده).
۲. بررسی دادههای آرشیوی شبکه اطلاعرسانی طلا و ارز نشان میدهد که همبستگی میان بازدهی شمشهای فلزات گرانبهای استاندارد با نرخ اسکناس دلار در بازار آزاد، در یک افق زمانی سهساله رقمی بالاتر از ۰.۸۸ را به ثبت رسانده است (منبع: tgju.org - آرشیو آماری بلندمدت فلزات و ارز).
پرسشهای متداول (FAQ)
۱. آیا ۱۵۰ میلیون تومان برای خرید مسکن یا زمین کافی است؟ خیر، با این مبلغ امکان ورود به بازار مسکن رسمی وجود ندارد و تمرکز باید روی ابزارهای مالی خرد، صندوقها یا داراییهای فیزیکی قابل انباشت باشد.
۲. برای بودجههای خیلی پایین مانند ۱۰ میلیون تومان چه راهکاری وجود دارد؟ خرید واحدهای خرد صندوقهای طلا در بورس یا تهیه مقادیر کم ساچمه نقره از مراکز معتبر، بهترین راه شروع است.
۳. چرا شمش نقره به جای سکه طلا برای برخی سرمایهگذاران جذابتر است؟ به دلیل قیمت پایینتر هر واحد وزنی، دسترسی آسانتر برای بودجههای متوسط و پتانسیل رشد صنعتی بالا در بازارهای جهانی.
۴. ریسک اصلی نگهداری فلزات فیزیکی چیست؟ ریسک سرقت در نگهداری خانگی و لزوم دقت بالا در انتخاب فروشنده معتبر جهت اطمینان از اصالت عیار و وزن کالا.
۵. آیا برای فروش شمش نقره با مشکل نقدشوندگی مواجه میشویم؟ اگر خرید از مراکزی انجام شود که ضمانت بازخرید رسمی ارائه میدهند، فرآیند تبدیل به وجه نقد به سرعت انجام خواهد شد.