اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

چه کسی صاحب خزانه است؟ | تلاش مشروطه برای مهار دخلوخرج حکومت | سرنوشت نبرد بر سر حاکمیت مالی در عصر مشروطه

اقتصاد ایران: اقتصادنیوز: مورگان شوستر در اردیبهشت سال 1290 به تهران رسید تا اصلاحات مالیه را در ایران پیش ببرد. ماموریت او در ظاهر اداری بود: سامان دادن به وصول درآمدها، کنترل پرداختها و ایجاد نظم در حساب و کتاب دولت.
به گزارش اقتصادنیوز، شادی معرفتی در شماره 652 هفته نامه تجارت فردا نوشت:
در پاییز سال 1290 هجری خورشیدی، ماموران مالیه برای اجرای فرمان دولت به خانه یکی از شاهزادههای قاجاری رفتند. قرار بود املاک شعاعالسلطنه و سالارالدوله، دو شاهزاده مخالف حکومت مشروطه، ضبط شود. ماموران وارد یکی از املاک شعاعالسلطنه شدند و صورتبرداری اموال او را آغاز کردند، اما خیلی زود دو مقام کنسولگری روسیه سر رسیدند و تذکر دادند که ماموران حق ورود به ملک را ندارند. نظمیهچیها توضیح دادند که مجری فرمان دولت هستند، اما با تهدید و ارعاب روبهرو شدند و اگرچه عقبنشینی کردند، اما قزاقهای روسی آنها را در خیابان تعقیب کردند. سر جرج بارکلی، وزیرمختار بریتانیا در تهران، این ماجرا را به سر ادوارد گری، وزیر خارجه متبوعش، گزارش کرد. روز بعد، مورگان شوستر، خزانهدار کل ایران، دستیارش را همراه با صد ژاندارم سواره به محل اعزام کرد. دستور این بود که ملک، در صورت امکان بدون درگیری مصادره شود، اما ماموریت لازمالاجرا بود.
این دیگر فقط ماجرای ضبط اموال یک شاهزاده نبود. فرمان دولت ایران در برابر نفوذ خارجی و قدرت اسلحه قرار گرفته بود. این ماجرا پرسشی را مطرح کرد که مولود تجربه مشروطه بود. اگر حکومت نتواند فرمان رسمی خود را اجرا کند، قانون تا چه اندازه قدرت دارد؟ و اگر بتواند به نام اجرای فرمان، دارایی افراد را بدون ضابطه روشن ضبط کند، امنیت مالکیت چه میشود؟ مشروطه ایرانی با هر دو این مسائل درگیر بود.
مجلس اول
مشروطه قرار نبود فقط شیوه اداره حکومت را تغییر دهد، بلکه قرار بود تکلیف خزانه را هم روشن کند. اینکه چه کسی حق دارد از مردم مالیات بگیرد؟ چه کسی تعیین میکند درآمد کشور کجا خرج شود؟ آیا نزدیکی به دربار میتواند امتیاز مالی ویژه ایجاد کند و آیا خزانه کشور، ملک طلق پادشاه است یا منبعی عمومی، که دخلوخرج آن باید به قانون و نظارت مجلس مقید باشد؟
این پرسشها در شرایطی مطرح میشدند که دولت با کمبود درآمد و عقبافتادگی حقوق کارکنان روبهرو بود، اما مسئله فقط کمبود پول نبود، شیوه دسترسی به درآمدهای موجود نیز اهمیت داشت. بخشی از دریافتیهای شاهزادهها و درباریان بهصورت امتیازات و پرداختهایی بود که حسابوکتابشان زیر نظارت عمومی نبود. مجلس اول مناسبات قدیمی را در هم شکست. در اسفندماه 1285، کمیسیون مالیه پیشنهاد کرد درآمدهای حکومت مستقیم به خزانه واریز شود و ماموران دولت، حقوقی مشخص بگیرند. نظام مداخل، یعنی دریافتیهای نامنظم نورچشمیها در جریان وصول درآمدها، و پیشکشهایی که به شاه در ازای انتصابات داده میشد، لغو شدند. مجلس همچنین در 24 اسفند همان سال، امتیازهای موسوم به تیول را لغو کرد؛ امتیازهایی که درآمد زمین را بهجای خزانه، نصیب صاحبان آنها میکرد. طبیعتاً این اصلاحات با مخالفت کسانی مواجه شد که از نظم پیشین بهره میبردند. اهمیت این تصمیمها در این بود که مجلس میخواست میان درآمد عمومی و امتیاز شخصی مرز بگذارد. مسئله صرفاً افزایش درآمد دولت نبود، قرار بود مسیر وصول و خرج کردن پول تغییر کند و دسترسی به منابع مالی از امتیازهای وابسته به موقعیت دربار جدا شود.
این اصلاحات به کاهش هزینههای دربار نیز رسید. در سال 1286، برای متعادل کردن بودجه از مقرری شاه کاسته شد و شاه نیز شماری از کارکنان ردهپایین دربار را برکنار کرد، اقدامی که نارضایتی آنان را علیه مجلس برانگیخت. این جزئیات نشان میدهد که اصلاحات مالی چگونه میتوانست به منازعهای سیاسی تبدیل شود. هر تغییر در بودجه، منافع عدهای را تهدید میکرد و مخالفان اصلاحات میتوانستند از زیاندیدهها برای مقابله با مجلس بهره جویند.
اهمیت این تغییرات را باید در نسبت میان درآمد و اختیارات سیاسی مطالعه کرد. تا زمانی که بخشی از درآمدها در قالب تیول، مداخل یا پیشکش به اشخاص و صاحبمنصبان میرسید، اصلاحات مالی ناگزیر دست روی مناسباتی میگذاشت که فقط اقتصادی نبودند. لغو یک امتیاز مالی، همزمان که درآمد فرد را کم میکرد، امکان او را برای حفظ وابستگان، خرید حمایت و اثرگذاری بر تصمیمهای حکومتی نیز محدود میکرد. در مقابل، واریز درآمدها به خزانه و پرداخت حقوق معین به ماموران (دستکم در سطح قاعده) میتوانست رابطه میان منصب دولتی و منفعت شخصی را تغییر دهد. بنابراین، اصلاح مالیه صرفاً تلاشی برای پر کردن خزانه نبود، کوششی بود برای تغییر این پرسش که درآمد کشور به چه کسی تعلق دارد و چه کسی حق دارد درباره مصرف آن تصمیم بگیرد. البته تصویب این قواعد بهمعنای پایان عصر امتیازجویی نبود، مسئله اصلی این بود که آیا مجلس و دولت میتوانند قواعدی تازه را در برابر کسانی که از نظم پیشین سود میبردند، به اجرا بگذارند یا نه.
باوجوداین، انتقال درآمدها به خزانه بهخودیخود، تضمینی برای مصرف بهینه اموال عمومی نبود. ممکن بود امتیازی لغو شود، اما راهی دیگر برای دسترسی به منابع دولتی شکل بگیرد، یا قاعدهای تازه تصویب شود، بدون آنکه دستگاه اجرایی توان اجرای آن را داشته باشد. بنابراین، اصلاحات مالی به چیزی بیش از تغییر شیوه وصول درآمدها نیاز داشت: ثبت منظم حسابها، تعیین حدود مجاز هزینهها و امکان بررسی عملکرد ماموران. مسئله این بود که اختیار مالی نهفقط از انحصار اشخاص بیرون بیاید، بلکه در مسیری قرار گیرد که تصمیمگیرندگان نتوانند درباره دخلوخرج کشور بدون پاسخگویی عمل کنند.
بودجه بهمثابه قانون
قانون اساسی و متمم آن، اختیارات مالی حکومت را تحت قواعد حقوقی درآوردند. مجلس باید در تصویب بودجه و سیاست مالی نقشی موثر میداشت و حکومت نمیتوانست هر هزینهای را صرفاً با اراده خود توجیه کند، اما برای تبدیل این اصل به عمل، صرف تعیین حدود اختیارات کافی نبود. لازم بود معلوم شود بودجه چگونه تهیه میشود، مالیات با چه مجوزی وصول میشود و پرداختهای دولتی چگونه کنترل میشود.
قانون محاسبات عمومی، مصوب اول اسفند سال 1289، برای این کار قواعدی مشخص تعریف کرد. ماده نخست، بودجه دولت را سندی میدانست که درآمدها و مخارج کشور برای دورهای معین در آن پیشبینی و تصویب میشود. قانون تهیه بودجه وزارتخانهها، تجمیع آنها در وزارت مالیه و تصویب بودجه کل در مجلس را پیشبینی میکرد. همچنین مقرر میکرد که مالیات بدون تصویب مجلس و امضای شاه وضع و دریافت نشود و وزیران نتوانند بیش از اعتبارات مصوب خرج کنند، مگر آنکه اعتبار اضافی به تصویب برسد. در معاملات دولتی نیز اصل بر اطلاع عمومی و برگزاری مزایده و مناقصه بود، با استثناهایی که قانون مشخص میکرد.
این موارد، مهار مالیه را از یک خواست سیاسی به مجموعهای از قواعد اجرایی تبدیل میکرد. مالیات باید مجوز قانونی داشته باشد، هزینه باید در محدوده اعتبار مصوب باقی بماند و معامله دولتی نمیتواند بیقاعده و پشت درهای بسته انجام شود. بر این اساس بودجه فقط فهرست درآمد و مخارج نبود، ابزاری برای محدود کردن اختیارات حکومت نیز بود.
قانون دیوان محاسبات، مصوب سوم اسفند سال 1289، این مسیر را ادامه داد. قانون، نهادی با رئیس کل، محاکم، مستشاران و ممیزان تعریف کرد و انتخاب اعضای دیوان را به مجلس سپرد. قانون محاسبات عمومی نیز وزیران را ملزم میکرد حسابهای درآمد و هزینه وزارتخانههای خود را تنظیم و منتشر کنند و صورتحساب کل مالیه را به مجلس و دیوان محاسبات ارائه دهند. به این ترتیب، قرار بود امکان مقایسه بودجه مصوب با عملکرد واقعی دولت فراهم شود. البته تصویب قانون بهمعنای استقرار یک نظام مالی منظم نبود. اجرای این قواعد به دستگاهی نیاز داشت که درآمدها را وصول و ثبت کرده، اسناد پرداخت را بررسی کند و در برابر تخلف، امکان پیگیری داشته باشد. اگر خزانه اختیار کنترل پرداختها را نداشت یا وزارتخانهها حسابهای خود را در اختیار نهاد ناظر نمیگذاشتند، نظارت مجلس روی کاغذ میماند.
اصلاحات آمریکایی
مورگان شوستر در اردیبهشت سال 1290 به تهران رسید تا اصلاحات مالیه را در ایران پیش ببرد. ماموریت او در ظاهر اداری بود: سامان دادن به وصول درآمدها، کنترل پرداختها و ایجاد نظم در حساب و کتاب دولت. اما در کشوری که منابع مالی با مناسبات دربار، مقامهای محلی و قدرت خارجی پیوند یافته بود، اصلاح مالیه نمیتوانست صرفاً کار حسابداران باشد.
شوستر برای پاسخگو بودن به دولت ایران، به اختیارات واقعی نیاز داشت. اگر مسئول خزانه بود، باید میتوانست بر پرداختها نظارت کند و مانع خروج پول از مسیر تعیینشده شود. اختلاف بر سر همین اختیار، در تابستان همان سال خود را آشکار کرد. چارلز راسل، وزیرمختار آمریکا در تهران، در تلگرافی به تاریخ اول آگوست سال 1911/ 9 مرداد سال 1290 اختلافی را بر سر پرداخت از محل درآمدهای گمرکی به وزیر خارجه کشورش گزارش کرد. شوستر میخواست پرداختها با اجازه او انجام شود، در مقابل وزیرمختار روسیه از این موضع دفاع میکرد که مدیر بلژیکی گمرک بتواند بدون تایید شوستر، اقساط وام روسیه و برخی هزینههای ثابت را بپردازد. به روایت راسل، اختلاف بر سر اصل پرداخت نبود، بر سر اختیار صدور دستور پرداخت بود. راسل همچنین بر این باور بود که نماینده روسیه در پی جلوگیری از موفقیت شوستر است، این ارزیابی یک دیپلمات آمریکایی بود و باید در همین چهارچوب خوانده شود.
اختلاف بر سر یک دستور پرداخت، اختلاف بر سر حاکمیت مالی بود. اگر خزانهدار کل، اختیار کنترل پرداختها را نداشت، مسئولیت او چه معنایی پیدا میکرد؟ اگر درآمدهای گمرکی پیش از آنکه در چهارچوب نظام مالی ایران مدیریت شوند، تحت تاثیر تعهدات و فشارهای بیرونی قرار میگرفتند، مجلس چگونه میتوانست بر دخلوخرج دولت نظارت کند؟
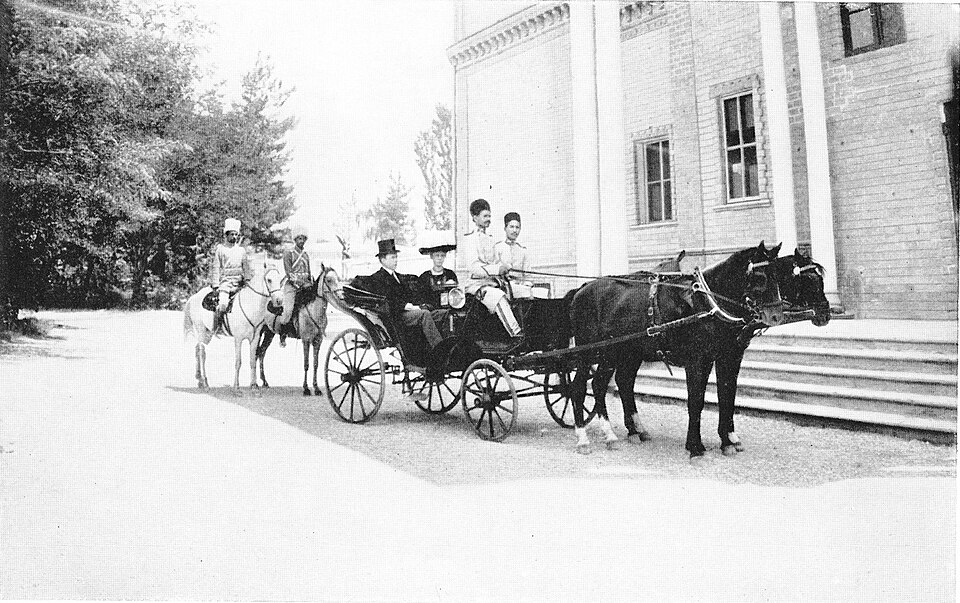
دو اولتیماتوم
در مهرماه سال 1290، ماموران شوستر برای اجرای فرمان ضبط املاک شعاعالسلطنه و سالارالدوله به چند ملک در تهران و حومه رفتند. گزارش سر جرج بارکلی، وزیرمختار بریتانیا در تهران، شرح میدهد که ماموران در یکی از املاک شعاعالسلطنه صورتبرداری را آغاز کردند، اما دو مقام کنسولگری روسیه به آنان اعتراض کرد و مدعی شدند حق ورود ندارند. ماموران عقب نشستند و قزاقهای روسی آنان را تعقیب کردند. روز بعد، شوستر دستیارش را همراه با صد ژاندارم به محل فرستاد تا ملک را در صورت امکان، مسالمتآمیز تحویل بگیرند و ماموریت را به انجام برسانند.
بنابر گزارش بارکلی، فرمان دولت برای ضبط املاک دو شاهزاده مخالف حکومت صادر شده بود، از این گزارش بهتنهایی نمیتوان چنین نتیجه گرفت که علت حقوقی ضبط املاک صرفاً وصول مالیاتهای عقبافتاده بوده است. آنچه روشن است، برخورد میان ماموران دولت ایران و مقامها و نیروهای روس در جریان اجرای این فرمان است. این واقعه به بحرانی سیاسی منتهی شد. در ماه آبان همان سال، روسیه نخستین اولتیماتوم خود را صادر کرد و خواستار عقبنشینی نیروهای خزانه از ملک شعاعالسلطنه شد. فشار روسیه با تهدید به اقدام نظامی همراه بود و کابینه ایران در برابر آن، استعفا کرد. این مرحله را نباید با اولتیماتوم بعدی یکی گرفت. مناقشه بر سر ملک، زمینه بحران را فراهم کرده بود، اما مطالبات روسیه در مرحله بعد بیشتر شد.
در 29 نوامبر سال 1911/ 7 آذر سال 1290، روسیه اولتیماتومی دیگر صادر کرد. اینبار، خواستهها شامل برکناری شوستر و لوفور، تعهد ایران به استخدام نکردن مستشاران خارجی بدون موافقت قبلی نمایندگان روسیه و بریتانیا و پرداخت هزینه لشکرکشی روسیه بود. تلگراف 30 نوامبر همان سال راسل به وزارت خارجه آمریکا، متن اعتراض شوستر به این مطالبه را ثبت کرده است. شوستر تاکید میکرد که قراردادش با دولت ایران به تصویب مجلس رسیده و او وظایفش را با وجود دشواریها انجام داده است.
دولت ایران سرانجام زیر فشار اولتیماتوم روسها با برکناری شوستر موافقت کرد. راسل در تلگرافی به تاریخ 28 دسامبر همان سال/ 6 دی همان سال گزارش میدهد که کابینه بهطور رسمی به شوستر اطلاع داد که در پی پذیرش خواست روسیه، ناچار به فراخواندن او از خدمت ایران شده است.
این پایان را نمیتوان صرفاً شکست یک مستشار آمریکایی دانست. اصلاح مالیه به نقطه تلاقی سه قدرت تبدیل شده بود. نهادهای داخلی که از قواعد تازه زیان میدیدند، دولت ایران که میخواست تصمیمهای قانونی خود را اجرایی کند و قدرتهای خارجی که میکوشیدند بر انتخابهای مالی و اداری ایران اثر بگذارند. مجلس میتوانست برای دولت اختیارات قانونی تعریف کند، اما نمیتوانست تضمین کند که آن اختیارات در برابر فشارهای داخلی و خارجی اجرا شوند.
اختیاردار خزانه
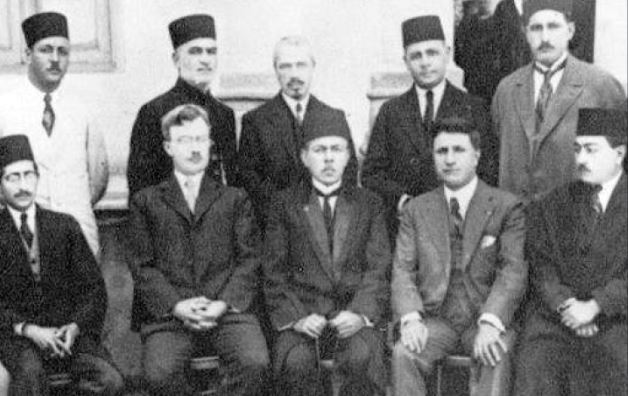
ماجرای شوستر نشان داد که خزانه فقط محل نگهداری پول نیست، جایی برای تصمیمسازی در مناسبات قدرت است. اینکه چه کسی دستور پرداخت صادر میکند، درآمدها کجا واریز میشوند، چه کسی از امتیازات مالی بهره میبرد و چه نهادی میتواند درباره هزینهکرد دولت پرسش کند، تعیین میکند قدرت عملاً در دست چه کسی است.
مجلس اول کوشید امتیازهای مالی و خاصهبخشیهای نورچشمیها را محدود کند. قانون محاسبات عمومی برای مالیاتگیری، بودجه و هزینهکرد، قواعدی مشخص گذاشت و قانون دیوان محاسبات سازوکاری برای نظارت بر حسابهای دولتی تعریف کرد. شوستر تلاش کرد این اصلاحات را اجرایی کند، اما مقاومت داخلی و مداخله روسیه نشان دادند که قانون، بدون توان اجرایی و امکان تصمیمگیری مستقل بهسادگی خنثی میشود.
علاوه بر این، دولت توانمند نیز لزوماً دولتی پاسخگو نیست. اگر حکومت بتواند بدون ضابطه مالیات بگیرد، اموال را تصرف کند و درباره مخارج خود توضیح ندهد، همان حقوقی را نقض میکند که مشروطه میخواست از آنها حفاظت کند. مسئله، انتخاب میان دولت ناتوان و دولت افسارگسیخته نبود، ساختن دولتی بود که بتواند درآمدهای قانونی را وصول کند، اما در استفاده از آن به قانون و نظارت عمومی مقید بماند.
در پاییز سال 1290، ماموران خزانه به خانه شاهزادهای رفتند تا فرمان دولت مستقر را اجرا کنند؛ اما برای اجرای آن، با نیروهایی روبهرو شدند که از مرزهای اقتدار دولت ایران فراتر ایستاده بودند. آن صحنه، فشردهای از تناقض مشروطه بود. قانون میخواست قدرت را محدود کند، اما برای موثر بودن به قدرت اجرایی نیاز داشت. دولت باید میتوانست از حقوق عمومی دفاع کند، اما نباید اختیار مالی خود را به امتیازی تازه برای صاحبان قدرت تبدیل میکرد.
مهار خزانه، درنهایت، فقط مهار مخارج حکومت نبود، تلاش برای تعیین این مرز بود که چه کسی بر اموال عمومی حاکمیت دارد، در برابر چه نهادی پاسخگوست و قانون تا کجا میتواند در برابر قدرت بایستد.