اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

نقش اعتبارسنجی بانکی در افزایش امنیت معاملات تجاری

اقتصاد ایران: اعتبارسنجی بانکی به شما کمک میکند تا پیش از امضای هر سندی، اهلیت اعتباری مشتری یا شریک تجاری خود را بسنجید. برای این کار به سامانه ایران استعلام مراجعه کنید.
اخبار شرکت ها - در بازار پرچالش امروز، اعتمادِ صرف به ظاهر آراسته یا وعدههای شفاهی در معاملات، قماری خطرناک با سرمایههای شماست. اعتبارسنجی بانکی بهعنوان مدرنترین و مطمئنترین ابزار ارزیابی ریسک، به این خوشبینیهای پرهزینه پایان میدهد. این سیستم با ارائه تصویری شفاف از سوابق پرداخت، وضعیت چکهای برگشتی و بدهیهای معوق، عیار واقعیِ توانگری مالی افراد را مشخص میکند. در این مقاله، نقش حیاتی اعتبارسنجی در تضمین امنیت مبادلات تجاری را تحلیل کرده و سریعترین راههای استعلام آن را معرفی میکنیم.
اعتبارسنجی بانکی چیست و چگونه محاسبه می شود؟
نمره اعتباری یا ریسک معاملاتی، یک شاخص عددی است که میزان تعهد افراد به بازپرداخت بدهیهای مالی را نشان میدهد. در هر قرارداد کاری یا فروش اعتباری، بزرگترین چالش شما عدم شناخت دقیق از سابقه مالی طرف مقابل است؛ زیرا ظاهر یک فرد یا کسبوکار، بههیچوجه تضمینکننده توانایی او در ایفای تعهدات مالی نیست. برای حل این مشکل، بانک مرکزی تمامی رفتارهای مالی افراد در شبکه بانکی کشور را بررسی کرده و بر اساس آن یک نمره ریسک اختصاص میدهد.
این نمره به شما کمک میکند تا پیش از امضای هر سندی، اهلیت اعتباری مشتری یا شریک تجاری خود را بسنجید. با مراجعه به سرویس اعتبارسنجی بانکی، میتوانید در چند ثانیه این رتبه را مشاهده کنید و با اطمینان کامل وارد معامله شوید. در این ارزیابی، رفتارهایی مانند پرداخت بهموقع اقساط، میزان بدهیهای جاری و سابقه صدور چک نقش اصلی را ایفا میکنند که در قالب یک گزارش جامع به شما ارائه میشود.
مولفه های کلیدی در تعیین رتبه اعتباری اشخاص
رتبه اعتباری یک عدد تصادفی نیست، بلکه برآیند دقیقی از رفتار مالی فرد در ۳۶ بانک و موسسه مالی معتبر کشور است. الگوریتمهای اعتبارسنجی برای محاسبه این نمره، پرونده بانکی اشخاص را زیر ذرهبین قرار میدهند و به هر رفتار مثبت یا منفی، وزن مشخصی اختصاص میدهند. در ادامه سه فاکتور اساسی که بیشترین تاثیر را در تعیین این رتبه دارند، بررسی میکنیم.
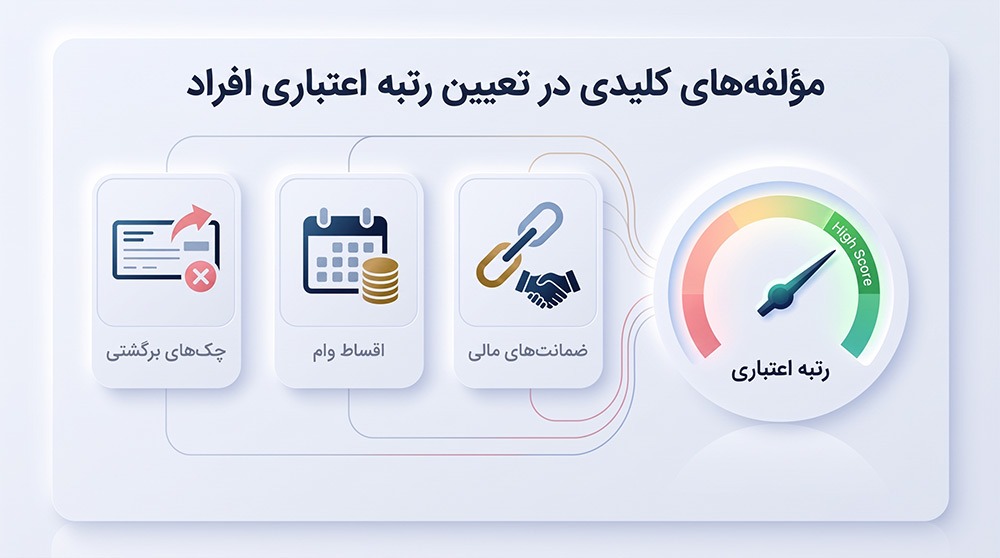
۱- بررسی سابقه چک های برگشتی و رفع سو اثر
مهمترین عامل افت شدید رتبه اعتباری، داشتن سابقه چک برگشتی در شبکه بانکی است. سیستم ارزیابی بانک مرکزی حساسیت بالایی روی اسناد تجاری دارد و در صورتی که فردی چکی بلامحل صادر کند، امتیاز او بلافاصله کاهش مییابد. حتی اگر مبلغ چک پایین باشد، نفسِ برگشت خوردن آن نشاندهنده ریسک بالای صادرکننده است.
برای بازگرداندن این امتیاز از دسترفته، فرد باید فرآیند قانونی رفع سوءاثر چک را بهطور کامل طی کند؛ یعنی یا مبلغ را به حساب واریز کرده و مسدود کند، یا لاشه چک و رضایتنامه رسمی دارنده را به بانک ارائه دهد. تا زمانی که این فرایند تکمیل نشود، سابقه منفی در پرونده باقی میماند و دریافت هرگونه تسهیلات یا دسته چک جدید برای شخص ممنوع خواهد بود.
۲- وضعیت تسهیلات و اقساط معوق شبکه بانکی
نظم در پرداخت اقساط وامها، دومین وزنه سنگین در ترازوی اعتبارسنجی است. زمانی که شما نمره اعتباری یک فرد را بررسی میکنید، در واقع در حال مشاهده سابقه نظم او در بازپرداخت تسهیلات قبلی هستید. سامانههای بانکی تمام وامهای دریافتی فرد را رصد میکنند؛ اگر شخص اقساط خود را پیش از موعد یا دقیقاً در تاریخ سررسید پرداخت کند، امتیاز مثبتی دریافت میکند که نشاندهنده مسئولیتپذیری مالی اوست.
در مقابل، تاخیر در پرداخت اقساط (حتی به مدت چند روز) بهعنوان «بدهی معوق» ثبت شده و نمره ریسک را بهشدت افزایش میدهد. حجم کل بدهیهای جاری فرد نسبت به درآمد یا داراییهای او نیز در این بخش سنجیده میشود تا مشخص شود دریافت وامهای متعدد تا چه حد بر او فشار مالی وارد کرده است.
۳- سوابق ضمانت های بانکی و تعهدات مالی
بسیاری از افراد تصور میکنند فقط وامهایی که خودشان دریافت کردهاند در رتبه بانکیشان تاثیر دارد؛ در حالی که ضمانت وام دیگران نیز مسئولیت مالی مستقیمی ایجاد میکند. در سیستم یکپارچه بانکی، تعهدات غیرمستقیم مانند ضمانتنامههای بانکی یا ضمانت تسهیلات اشخاص ثالث، دقیقاً به اندازه بدهیهای شخصی اهمیت دارند. اگر فردی که شما ضامن او شدهاید، اقساط خود را پرداخت نکند، این تاخیر مستقیماً در کارنامه بانکی شما نیز بهعنوان نقطه تاریک ثبت میشود و امتیازتان را کاهش میدهد.
بنابراین، هنگام ارزیابی اعتبار یک شریک تجاری، سوابق ضمانتهای او نشان میدهد که چه میزان از ظرفیت مالی وی درگیر تعهدات دیگران است و در صورت بروز بحران اقتصادی، تا چه حد میتواند از پسِ پرداخت بدهیهای جدید برآید.
چالش های معاملات تجاری بدون ارزیابی سابقه بانکی
ورود به هرگونه قرارداد مالی بدون بررسی سابقه بانکی طرف مقابل، مستقیماً سرمایه و جریان نقدینگی شما را به خطر میاندازد. در بازار امروز، بسیاری از کسبوکارها تنها بر اساس ظاهر یک شرکت، سابقه آشنایی دور یا وعدههای شفاهی اقدام به فروش اعتباری یا عقد قراردادهای کلان میکنند. این خوشبینی محض، یکی از اصلیترین دلایل انباشت مطالبات معوق و شکلگیری پروندههای طولانیمدت قضایی است.
زمانی که شما وضعیت مالی شریک یا مشتری جدید خود را نمیسنجید، در واقع چشمبسته وارد یک قمار تجاری میشوید. اگر طرف معامله توانایی پرداخت بهموقع تعهداتش را نداشته باشد، سرمایه در گردش شما مسدود میشود. این مسدودی نقدینگی، زنجیرهای از مشکلات را برای کسبوکار خودتان ایجاد میکند.
از ناتوانی در پرداخت حقوق کارمندان گرفته تا تاخیر در تسویه حساب با تامینکنندگان، از جمله این مشکلات هستند. علاوهبرآن، پیگیری قانونی مطالبات و طی کردن پلههای دادگاه، هم زمانبر است و هم هزینههای دادرسی سنگینی روی دستتان میگذارد. بنابراین، نادیده گرفتن سوابق مالی اشخاص، دیگر یک ریسک پذیرفتهشده در تجارت نیست، بلکه اشتباهی است که میتواند حیات اقتصادی شما را با بحران جدی مواجه کند.
نقش اعتبارسنجی آنلاین در کاهش آمار چک بی محل
ارزیابی هوشمند و آنلاین صادرکننده پیش از دریافت برگه چک، آمار برگشت خوردن اسناد تجاری را به حداقل ممکن میرساند. دریافت چک از مشتریان جدید همیشه با دلهره و ریسک بالایی همراه است؛ زیرا ظاهر فیزیکی و بنفشرنگ چکهای صیادی بهتنهایی برای تضمین وصول آنها کافی نیست و در قانون جدید، اعتبار چک مستقیماً به رفتار مالی صادرکننده در گذشته گره خورده است.
به همین دلیل قبل از قبول هرگونه چک، باید رنگ وضعیت فرد را در سیستم بانکی بررسی کنید تا از توان پرداخت او مطمئن شوید. برای این کار میتوانید با مراجعه به سرویس اعتبارسنجی چک، کارنامه صادرکننده را در چند ثانیه زیر ذرهبین ببرید. زمانی که وضعیت فرد را استعلام میکنید، رنگبندیهای مختلفی به شما نمایش داده میشود.
اگر رنگ وضعیت مشتری شما سفید باشد، یعنی هیچ سابقه منفی و چک برگشتی در پرونده او وجود ندارد و معامله با او امن است. اما مواجهه با رنگهای قرمز یا قهوهای، زنگ خطری جدی است که نشان میدهد این شخص پیشتر تعهدات خود را نقض کرده و چکهای بلامحل متعددی کشیده است. با آگاهی از این اطلاعات، شما به راحتی روش پرداخت را تغییر میدهید یا از انجام یک معامله پرخطر انصراف میدهید و به این ترتیب، امنیت مالی کسبوکارتان را حفظ میکنید.
نحوه دریافت گزارش اعتبارسنجی پیش از عقد قرارداد
شما میتوانید گزارش کامل وضعیت مالی و بانکی اشخاص را در کمتر از چند ثانیه و کاملاً آنلاین، پیش از امضای هر سندی دریافت کنید. در لحظه حساس عقد قرارداد یا هنگام فروش اعتباری کالا، زمان اهمیت بسیار زیادی دارد و شما فرصت ندارید برای بررسی سوابق طرف مقابل به شعب بانک مراجعه کنید یا درگیر نامهنگاریهای طولانی اداری شوید.
برای رفع این چالش، پلتفرمهای جامع آنلاین طراحی شدهاند تا اطلاعات را در لحظه به شما ارائه دهند. پیشنهاد میکنیم از یک سامانه استعلام یکپارچه و معتبر استفاده کنید تا بدون نیاز به خروج از دفتر کارتان، تصمیمهای مالی امنتری بگیرید. برای دریافت این گزارش، کافی است کد ملی و شماره موبایل شخص مورد نظر را در دسترس داشته باشید.
دقت کنید که بر اساس قوانین حریم خصوصی و امنیت دادهها، شماره موبایل وارد شده باید حتماً به نام صاحب همان کد ملی ثبت شده باشد تا کد تایید (OTP) برای او ارسال شود. پس از تایید هویت و پرداخت کارمزدی ناچیز، تمامی اطلاعات مربوط به ریسک معاملاتی، بدهیهای جاری و وضعیت چکهای فرد در قالب یک گزارش شفاف و قابل استناد روی صفحه نمایشگر شما ظاهر میشود. با این روش ساده، بدون اتلاف وقت و با کمترین هزینه، امنیت قراردادهای خود را بالا میبرید.
تحول در تعاملات به کمک سامانه های هوشمند استعلام
سامانههای هوشمند با پردازش آنی دادههای مالی، شیوه ارزیابی مشتریان را در بازارهای تجاری کاملاً دگرگون کردهاند. دیگر نیازی به تکیه بر حدس و گمان یا نامهنگاریهای طولانیمدت اداری برای شناخت شرکای تجاری نیست. این پلتفرمها با اتصال یکپارچه به پایگاههای داده ۳۶ بانک کشور، یک پروفایل شفاف و مستند از رفتار مالی افراد ارائه میدهند و بستری امن برای تعاملات اقتصادی فراهم میکنند. در ادامه، تاثیر این ابزارها را در سه بخش کلیدی بررسی میکنیم.
افزایش سرعت تصمیم گیری در فروش اعتباری
دسترسی در لحظه به سوابق خریدار، سرعت تایید یا رد درخواستهای فروش اقساطی را به چند ثانیه کاهش میدهد. در مدلهای سنتی، فروشندگان برای اطمینان از بازگشت سرمایه خود، مشتری را ملزم به ارائه مدارک متعدد و تضامین سنگین میکردند که این فرآیند روزها زمان میبرد و باعث ریزش خریداران بالقوه میشد.
اکنون با استفاده از ابزارهای آنلاین، واحد فروش میتواند همزمان با مذاکره اولیه، نمره ریسک مشتری را بررسی کند. اگر رتبه خریدار بالا باشد، قرارداد بلافاصله تنظیم میشود و اگر سابقه منفی در پرونده او وجود داشته باشد، مدیران میتوانند پیش از اتلاف وقت، شرایط پرداخت را نقدی کرده یا درخواست را رد کنند. این سرعت عمل، علاوه بر حفظ امنیت مالی، چرخه فروش کسبوکار را نیز تسریع میکند.
مدیریت بهینه ریسک عدم پرداخت در قراردادها
شناسایی زودهنگام مشتریان بدحساب، از انباشت مطالبات سوختشده و درگیری در پروندههای حقوقی جلوگیری میکند. هر قرارداد کاری، چه تامین مواد اولیه باشد و چه ارائه خدمات بلندمدت، بر پایه تعهد به پرداختهای منظم بنا میشود. زمانی که شما پیش از امضای قرارداد، توانگری مالی طرف مقابل را زیر ذرهبین میبرید، در واقع در حال مدیریت ریسک نقدینگی خود هستید.
سامانههای آنلاین با نمایش حجم بدهیهای جاری و چکهای برگشتی، به شما نشان میدهند که آیا شخص مورد نظر ظرفیت پذیرش یک تعهد مالی جدید را دارد یا خیر. با کنار گذاشتن افراد پرخطر از لیست شرکای تجاری، جریان درآمدی شرکت خود را تضمین کرده و هزینههای گزافِ پیگیری مطالبات از طریق مراجع قضایی را به صفر میرسانید.
راهکار سازمان ها برای سنجش اعتبار مشتریان جدید
در قانون جدید چک، دریافت برگه چک از شخصی که سابقه چک برگشتی دارد، عملاً سرمایه شما را به خطر میاندازد. اگر پیش از معامله وضعیت اعتباری صادرکننده را نسنجید، ریسک دریافت چکهای بیمحل و درگیر شدن در پروندههای طولانی حقوقی بهشدت بالا میرود. برای جلوگیری از این زیان مالی و اطمینان از اهلیت طرف مقابل، کافی است پیش از نهایی کردن قرارداد از سرویس استعلام چک صیادی استفاده کنید.
با وارد کردن شناسه ۱۶ رقمی مندرج روی چک در این بخش، بلافاصله رنگ وضعیت اعتباری صادرکننده (از سفید تا قرمز) را مشاهده میکنید. اگر نتیجه استعلام قرمز یا قهوهای بود، متوجه میشوید که شخص دارای چکهای برگشتی رفعسوءاثرنشده است و میتوانید روش پرداخت دیگری را پیشنهاد دهید.
آینده شفافیت مالی با توسعه ابزارهای استعلامی از جمله ایران استعلام
واریز وجه به شماره حساب اشتباه یا مسدود، هم زمانبر است و هم پیگیریهای بانکی پیچیدهای برای بازگرداندن مبلغ دارد. برای انتقال مبالغ بالا از طریق سامانههای پایا و ساتنا، حتماً نیازمند کد ۲۴ رقمی شبا هستید. ایران استعلام با پشتیبانی کامل از تمام بانکهای کشور، این امکان را فراهم کرده تا تنها با در اختیار داشتن شماره ۱۶ رقمی کارت یا شماره حساب مقصد، شناسه شبای معتبر را در کسری از ثانیه دریافت کنید.
علاوه بر تبدیل شماره، با استفاده از ابزار استعلام شبا نام دقیق صاحب حساب پیش از واریز به شما نمایش داده میشود. به این ترتیب پیش از تایید نهایی تراکنش، از تطابق هویت گیرنده با شماره شبا مطمئن میشوید و از هرگونه خطای انسانی جلوگیری میکنید.