اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

مسألهِ ناشناخته مسکن در ایران | ستاریان: شهرهای اقماری هویت اقتصادی ندارند | مگر میتوان سالانه یک میلیون قطعه زمین واگذار کرد؟

اقتصاد ایران: اقتصادنیوز: تحلیلگر حوزه مسکن میگوید: شهرهای اقماری هیچ گونه هویت اقتصادی ندارند و صرفاً نقش خوابگاهی به خود میگیرند. به جای جذب سرریز جمعیت از شهر مادر به سمت شهر اقماری، برعکس شد و شهر اقماری به پایگاهی برای ورود به شهر مادر تبدیل گردید.
به گزارش اقتصادنیوز، بازار مسکن در سالهای گذشته میزبان طرحهای مختلفی از مسکن مهر و مسکن ملی تا نهضت ملی مسکن بوده است؛ طرحهایی که هدف مشترک آنها افزایش عرضه و تسهیل خانهدار شدن خانوارها بود، اما تداوم رشد قیمت مسکن و کاهش قدرت خرید، نشان میدهد مسئله اصلی همچنان پابرجاست.
در همین حال، محمدباقر قالیباف، رئیس مجلس، اخیراً با تأکید بر اینکه مشکل مسکن را باید بیش از آنکه ناشی از تحریم دانست، یک مسئله مدیریتی دانست؛ بر واگذاری زمین به جوانان و استفاده از ظرفیتهای جدید تأمین مالی از جمله فروش سانتیمتری مسکن تأکید کرد.
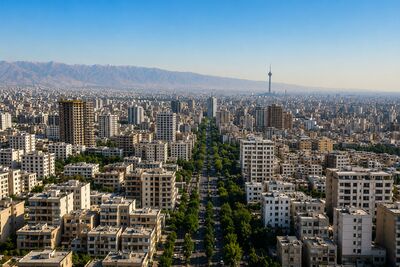
اقتصادنیوز: بررسی روند قیمت مسکن در مناطق ۲۲گانه تهران نشان میدهد افزایش تعداد اصابتها در دوره جنگ، دستکم در سطح منطقهای، به کاهش قیمت مسکن منجر نشده است؛ بهطوری که از ابتدای اسفند ۱۴۰۴ تا ابتدای شهریور ۱۴۰۵ قیمت مسکن در تمام مناطق افزایش یافته و محاسبات آماری نیز رابطه مشخصی میان تعداد اصابتها و افت قیمت نشان نمیدهد.
با این حال، بیتالله ستاریان، تحلیلگر حوزه مسکن، معتقد است ریشه مشکل در نحوه سیاستگذاری و غفلت از بخش خصوصی و ابزارهای مالی آن است.
او در گفتوگو با اقتصادنیوز، کارنامه طرحهای مسکنی، سیاست واگذاری زمین و ایده فروش سانتیمتری مسکن را بررسی کرده است.
******
*آقای ستاریان! در دو دهه گذشته سیاستهای مختلفی مانند مسکن مهر و طرح نهضت ملی مسکن با هدف افزایش عرضه و خانهدار کردن خانوارها اجرا شدهاند، اما هیچکدام از این طرحها نتوانست مشکل مسکن را حل کند. اگر بخواهیم کارنامه این طرحها را در کنار هم بررسی کنیم، مهمترین تفاوت آنها در مدل تأمین زمین، تأمین مالی و نقش دولت چه بوده و چرا تجربه طرحهای قبلی نتوانست به طراحی مدلی منجر شود که مشکلات طرحهای جدید را کاهش دهد؟
من بارها گفتهام که این نوع نتیجهگیریها و دستاوردها ناشی از عدم شناخت مسئله مسکن در ایران است. عمدتاً مسئله مسکن در ایران ناشناخته باقی مانده و ریشه آن بهطور کامل بررسی و ارزیابی نشده است. طرحهایی که تا به حال از ابتدا ارائه شدهاند، نظیر مسکن استیجاری، مسکن ویژه، مسکن مهر، مسکن ملی و تمامی موارد از این دست، همگی طرحهایی بودهاند که عمدتاً جنبه دولتی داشتهاند.
در تمامی جوامع و کشورها، دولتها بخشی از تامین مسکن را بر عهده دارند که شامل حدود دو تا سه درصد از کل مسکن میشود. علت آن هم این است که حتی در جوامع پیشرفته که مشکل عمومی مسکن به این شکل وجود ندارد و مسکن مانند سایر کالاها برای همه در دسترس بوده و در سبد خانوار سهمی بین ۱۵ تا ۲۰ درصد دارد، باز هم چنین طرحهایی را اجرا میکنند تا بخش محدود و پایینی از دهکهای آسیبپذیر جامعه هم توانایی تهیه مسکن را داشته باشند.
از این رو متناسب با جمعیت این گروه، دولتها، شهرداریها یا نهادهای عمومی مسکنهایی را تولید میکنند و به صورت اجارهای (نظیر اجارهداری اجتماعی) یا با شرایط واگذاری آسان در اختیار آنها قرار میدهند.
اما این موضوع در ایران متفاوت است. در ایران مشکل مسکن مختص یک بخش کوچک از دهک اول جامعه نیست، بلکه دهکهای بالای میانی ما نیز با مشکل مسکن مواجه هستند؛ یعنی حتی یک مدیر در شرکتها یا سازمانهای ما نیز مشکل مسکن دارد و باید تمام درآمد خود را صرف اجاره یک واحد مسکونی کند یا اصولاً قدرت خرید آن را ندارد. وقتی مسکن در چنین مقیاس گستردهای دچار مشکل است، ارائه این قبیل طرحها در واقع نوعی فرافکنی است تا بگوییم کاری در حال انجام است.
وقتی ابزارهای مالی وجود ندارد، بخش خصوصی ما قادر به فعالیت نیست
* یعنی این طرحها بیشتر جنبه «گفتگو درمانی» دارد؟ مشکل اصلی اجرای سیاستهای مسکن در این سالهای اخیر اصلاً چه بوده است؟ آیا ضعف مدیریت و عدم هماهنگی دستگاهها بوده، یا عوامل اقتصادی مانند تورم و هزینه ساخت اثر گذاشته است؟ چه نقص مهم دیگری وجود داشته است؟
ما میدانیم که در ایران بین ۹۵ تا ۹۷ درصد از ساخت مسکن بر عهده بخش خصوصی است. آمار و میزان تولید ما در نیم قرن گذشته، چه پیش از انقلاب و چه پس از انقلاب، همین مسئله را نشان میدهد. در اکثر کشورهای دنیا نیز شرایط به همین شکل است؛ حتی در شوروی سابق در یک دوره، دولت توانست سهم خود را به نزدیک ۲۰ درصد برساند، اما در آنجا نیز بخش عمدهای توسط بخش خصوصی ساخته میشد.
حال ما این سؤال را مطرح میکنیم که چگونه کشورهای همجوار و همسایگان ما میتوانند از طریق بخش خصوصی پاسخگوی نیاز مسکن جامعه خود باشند و حتی برای کشورهای همسایه خود نیز بازارسازی کنند، اما بخش خصوصی ما توان تولید آن ۹۵ درصد را ندارد؟ یعنی در تمامی طرحهایی که ذکر کردید، از ۹۵ درصد تولید مسکن که در اختیار بخش خصوصی است غافل ماندهایم و هیچ برنامهای برای آن نداریم.
چرا همسایگان ما میتوانند پاسخگوی نیاز مسکن باشند، اما بخش خصوصی ما نمیتواند؟ آیا بخش خصوصی ما توان، سواد یا دانش آن را ندارد؟ چه مشکلی در آن وجود دارد که بخش خصوصی دیگر کشورها قادر به انجام این کار هستند و ما نیستیم؟
مشکل اینجاست که ما در اینجا در یک ساختار کاملاً دولتی و اقتصاد دولتی قرار داریم و هیچ ابزار مالی برای بخش خصوصی در نظر گرفته نشده است. یعنی بخش خصوصی ما اگر توان ساخت ۱۰ واحد مسکونی را داشته باشد، ۸ واحد میسازد و ۲ واحد را هم برای روز مبادا نگه میدارد؛ اما بخش خصوصی کشورهای همسایه اگر توان ساخت ۱۰ واحد را داشته باشد، ۱۰۰ واحد تولید میکند. چرا؟ چون مابقی را میتواند از طریق ابزارهای مالی موجود در جامعه تأمین کند.
وقتی این ابزارهای مالی وجود ندارد، بخش خصوصی ما قادر به فعالیت نیست. یعنی بانک مرکزی ما غافل از این است که بیاید نهادی را ایجاد کند که این ابزارهای مالی را شکل دهد. وزارت امور اقتصادی و دارایی ما غافل از این است که مجموعهای را ایجاد کرده و قوانینی را تدوین کند که بخش خصوصی بتواند به راحتی از ابزارهای مالی استفاده کرده و پاسخگو باشد و اقدام به تولید کند.
همینطور وزارت صنعت، معدن و تجارت؛ اگر در اقتصاد نگاه کنیم، بخش مسکن و صنعت ساختمان ما نزدیک به نیمی از اقتصاد کشور را در اختیار دارد، گردش نقدینگی بالایی در آن جریان دارد و هزاران مسئله دیگر در آن نهفته است. در بخش صنعت اگر نگاه کنیم، نزدیک به ۶۰ درصد صنعت کشور وابسته به صنعت ساختمان است. بیش از ۶۰ درصد از اشتغال جامعه ما چه بهطور مستقیم و چه غیرمستقیم در این بخش قرار دارد.
حال چرا دولت ما در وزارت اقتصاد و دارایی هیچ بخش یا دفتری تحت عنوان مطالعه و برنامهریزی برای اقتصاد مسکن ندارد؟ چرا بانک مرکزی ما هیچ جایگاهی برای تدوین مقررات، بررسی و تحلیل مدلهای متعدد در بخش مسکن ندارد؟ چرا وزارت صمت که نیمی از صنعت کشور در اختیار این بخش است، بخشی برای بررسی صنعت ساختمان ندارد؟
مگر میتوان سالانه یک میلیون قطعه زمین واگذار کرد؟
*رئیس مجلس اخیراً در اظهارات اخیر خود بر واگذاری زمین به جوانان تازهازدواجکرده تأکید کرده و سهم زمین از هزینه مسکن را در بسیاری از مناطق حدود ۴۵ درصد و در برخی مناطق تا ۶۰ درصد عنوان کرده است. با توجه به این دیدگاه، آیا واگذاری زمین میتواند بهتنهایی بخش مهمی از مشکل مسکن را حل کند؟ در این صورت، زمین باید در چه مناطقی واگذار شود تا مسئله صرفاً به ایجاد شهرکهایی دور از محل اشتغال، حملونقل و خدمات عمومی منجر نشود؟
ما عموماً میگوییم یکی از روشها واگذاری زمین یا همان تولید زمین شهری مسکونی است که وظیفه و تنها کارکرد وزارت راه و شهرسازی محسوب میشود. اما ما میگوییم این اقدام تنها پاسخگوی ۲۰ درصد از مشکل مسکن است؛ یعنی شما با واگذاری زمین تنها میتوانید ۲۰ درصد از مشکل مسکن را حل کنید و نه بیشتر.
ما سالانه به یک میلیون واحد مسکونی نیاز داریم؛ مگر میتوان سالانه یک میلیون قطعه زمین واگذار کرد؟ حال اگر فرض کنیم در حد ۲۰۰ هزار خانواده این کار انجام شود و آن را هم به ۴ نفر تقسیم کنیم، میشود ۵۰ هزار قطعه زمین در سال، زیرا دولت توان تولید بیش از این میزان زمین را ندارد.
از سوی دیگر، ما بحث بافتهای فرسوده را داریم؛ در بافتهای فرسوده باید اقدامات ویژهای صورت گیرد، یعنی نوسازی انجام شود، بلندمرتبهسازی صورت گیرد، تراکم را بالا ببریم و اقدامات دیگر. همچنین باید روی شهرهای میانی کار کنیم. بنابراین، واگذاری زمین یکی از راهکارها است، اما به هیچ وجه کافی نیست.
شهرهای اقماری هیچگونه هویت اقتصادی ندارند
*تجربه مسکن مهر و شهرهای جدید در این زمینه چه درسهایی برای سیاست جدید واگذاری زمین دارد؟
اساساً من از روز اول با ایجاد شهرهای جدید، شهرهای اقماری یا به اصطلاح «تاونها» مخالف بودم. ایجاد شهرهای اقماری در کنار شهر مادر در تمامی دنیا معضلات متعددی را ایجاد کرده است. این طرح از حدود سال ۱۸۹۵ میلادی توسط ابنزر هاوارد در انگلستان راه افتاد و موفقترین نمونه آن تنها 4 درصد از سرریز جمعیت شهر مادر را جذب کرد.
من به چند مورد از این معضلات اشاره میکنم؛ نخست اینکه شهرهای اقماری هیچ گونه هویت اقتصادی ندارند و صرفاً نقش خوابگاهی به خود میگیرند.
دوم اینکه به جای جذب سرریز جمعیت از شهر مادر به سمت شهر اقماری، برعکس شد و شهر اقماری به پایگاهی برای ورود به شهر مادر تبدیل گردید؛ یعنی ساکنان شهرهای کوچکتر و روستاها به شهرهای اقماری کوچ میکنند و سپس برای دریافت خدمات وارد شهر مادر میشوند.
سوم، این شهرها به وابستههای آویزان به شهر مادر تبدیل شدند و خدمات را از آن میگیرند که این امر در طول روز باعث شلوغی و معضلات شدید رفتوآمد میشود.
چهارم، این مناطق به شهرهایی صرفاً خوابگاهی تبدیل شدند.
پنجم اینکه به مراکزی برای بروز ناهنجاریهای اجتماعی تبدیل گردیدند که این نسخه در تمام نقاط دنیا اجرا شد و همین مشکلات را به همراه داشت.
ما در زمان تصدی آقای کازرونی در وزارت مسکن و شهرسازی نیز مخالفت خود را اعلام کردیم و گفتیم شما به جای شهرهای اقماری، شهرهای میانی را توسعه دهید تا بتواند جمعیت را حفظ کند و اگر مهاجرتی از روستاها رخ میدهد، توسط یک شهر میانی جذب شود نه اینکه وارد شهرهای بزرگ مادر شود؛ اما توجهی نکردند.
طرحهایی نظیر مسکن مهر یا مسکن ملی، دقیقاً همان طرحهایی هستند که دولتها انجام میدهند و در نهایت خروجی آنها ۴۰ هزار یا ۵۰ هزار واحد میشود. اگر کل واگذاریهای طرح مسکن مهر را در طول این سالها تقسیم کنید، ببینید آیا سالانه بیش از ۴۵ هزار واحد بوده است؟
کدام یک از شهرهای اقماری در اطراف تهران، مشهد، اصفهان دارای هویت اقتصادی هستند؟
* بسیاری از این واحدها ممکن است فرسوده شده باشند، زیرا تحویل داده نشده و دچار استهلاک شدهاند...
بله فرسوده شدهاند. شهر چگونه به وجود میآید؟ شهر باید یک هویت پیدا کند؛ این هویت یا کشاورزی است، یا صنعتی و یا تجاری. در همه جای دنیا ابتدا یک هویت اقتصادی شکل میگیرد و سپس جمعیت در اطراف آن جمع میشوند، نه اینکه صرفاً برای سکونت در یک جا جمع شوند.
تنها شهر جدیدی که در کشور ما موفق عمل کرد، «فولادشهر» در کنار صنایع فولاد بود که آن هم به دلیل داشتن هویت اقتصادی موفق شد. اما کدام یک از این شهرهای اقماری در اطراف تهران، مشهد، اصفهان یا سایر مناطق دارای هویت اقتصادی هستند؟ آیا به جز نقش خوابگاهی، کارکرد دیگری دارند؟
* آقای قالیباف در گفتوگوی اخیر خود همچنین گفته تا زمانی که دولت از تصدیگری در مسکنسازی دست برندارد، مشکل حل نمیشود. با توجه به این دیدگاه، اگر دولت مستقیماً وارد ساختوساز نشود، دقیقاً چه نقشی باید بر عهده بگیرد؟ آیا مدل مناسب این است که دولت زمین، زیرساخت و تسهیلات را فراهم کند و ساخت را به بخش خصوصی بسپارد، یا بازار بهتنهایی توان تأمین مسکن گروههای متوسط و کمدرآمد را ندارد؟ همچنین با توجه به افزایش شدید هزینه ساخت و قیمت زمین، بخش خصوصی با چه مشوقی میتواند وارد ساخت مسکن مصرفی و نه صرفاً پروژههای سودآور شود؟
کدام دولت؟ دولتی که وزارت اقتصاد و دارایی آن چیزی در مورد اقتصاد مسکن نمیداند؟ بانک مرکزی آن هیچ حوزهای در بخش اقتصاد صنعت ساختمان ندارد؟ وزارت صمت نیز به همین ترتیب. در کل بدنه دولت، ما تنها یک معاونت در وزارت راه و شهرسازی داریم. این یک معاونت در وزارت راه و شهرسازی قرار است متولی مسکنی شود که نیمی از اقتصاد، نیمی از اشتغال و نیمی از صنعت کشور در اختیار آن است.
چطور یک معاونت میتواند متولی این حجم از اقتصاد باشد؟ این معاونت چگونه میتواند برنامه اقتصادی به بخش خصوصی ارائه دهد؟ چگونه میتواند شورای پول و اعتبار یا شورای اقتصاد را قانع کند یا طرحی ارائه دهد که آنها را توجیه کند؟
این امر نشاندهنده فقر دانش در بخش مسکن در کل بدنه دولت است و دولت نسبت به مسئله مسکن ناآگاه است. حالا میپرسیم دولت چه کاری میتواند انجام دهد؟ دولت هیچ کاری نمیتواند بکند؛ خودش برای خودش فعالیت میکند و یک سازوکار مالی خودجوش و مندرآوردی به نام «پیشفروش» راه انداخته که آن را هم هنوز نتوانسته سامان بدهد، زیرا شناخت درستی از مسکن و مسائل و روابط آن وجود ندارد.
*آقای قالیباف پیشنهاد کرده برای جذب نقدینگی و کمک به حفظ ارزش پول مردم، بهجای فروش متری حتی فروش سانتیمتری مسکن دنبال شود و زمینها وارد این چرخه شوند. از نظر اقتصادی، این ایده دقیقاً چه تفاوتی با فروش متری یا سایر ابزارهای تأمین مالی ساخت مسکن دارد و آیا میتواند واقعاً منابع جدید را به سمت ساخت واحدهای مسکونی هدایت کند؟ همچنین اگر فردی بهصورت تدریجی مالک بخشی از یک پروژه شود، سازوکار تبدیل این سرمایهگذاری به مالکیت یک واحد مسکونی چگونه خواهد بود؟ آیا این ابزار بیشتر به خانهدار شدن خانوارها کمک میکند یا در عمل بیشتر یک ابزار سرمایهگذاری و حفظ ارزش پول خواهد بود؟
این یک ابزار است، اما سؤال اینجاست که چه کسی قرار است آن را بفروشد؟ ابتدا باید بانک مرکزی به همراه وزارت امور اقتصادی و دارایی نهادی را ایجاد کنند که متولی مشخصی باشد؛ نه اینکه هر کس برای خودش یک پلتفرم داشته باشد و در آن اقدام به خردفروشی کند.
تکلیف مسائلی نظیر مالکیت، نحوه مبادله توکنها و نحوه انجام این معاملات (به صورت آنلاین یا روشهای دیگر) چگونه خواهد بود؟ کدام نهاد باید نظارت کند، کدام نهاد متولی باشد و کدام نهاد آن را تضمین کند؟ هیچکدام از این زیرساختها وجود ندارد؛ یعنی ما زیرساختهای خردفروشی را نداریم.
حالا فرضاً شهرداری برای خودش در یک پروژه این کار را انجام میدهد، اما فردا گرفتار هزاران مشکل خواهد شد؛ در مسائل مربوط به مالکیتها، نحوه تحویل، یا اینکه فردی ۵ متر، دیگری ۴ متر یا فلان تعداد توکن دارد.
هر پروژهای در جایگاه خود باید در نهادی که توسط وزارت اقتصاد و بانک مرکزی خلق میشود، نظارت و کنترل شود. در آن صورت، این روش به ابزاری در دست بخش خصوصی تبدیل میشود تا پروژهها توکنایز شده و سرمایه جذب کنند و نحوه بازگشت، معاملات، مالکیت و تضامین آن نیز در همان نهاد دیده شود.
در ساختوساز و مسکن، دولت نمیتواند به تنهایی وارد شود
*اگر تجربه مسکن مهر، نهضت ملی مسکن و سیاستهای جدیدی مانند واگذاری زمین و فروش متری یا سانتیمتری را کنار هم بگذاریم، به نظر شما مهمترین خلأ مشترک این سیاستها چه بوده است؟
من ریشه را در اقتصاد کلان میدانم. اقتصاد ما یک اقتصاد غلط و اشتباه است. بخش خصوصی جایگاهی در این اقتصاد ندارد. اقتصاد ما یک اقتصاد انحصاری، دولتی و رانتی است. بخش خصوصی جایگاهی ندارد و حتی افکار عمومی هم حامی آن نیست. شاید مسئولان عالیرتبه مانند وزرا یا رئیس مجلس بارها بگویند که میخواهیم بخش خصوصی را وارد اقتصاد کنیم، اما در عمل همیشه بخش خصوصی رقیب دولت محسوب میشود.
در بدنه دولت، بخش خصوصی را رقیب میدانند؛ زیرا بدنه دولت هم میخواهد کار اقتصادی کند و وقتی دو رقیب کنار هم باشند، مشکل ایجاد میشود. آن رقیب دولتی دارای امضاهای طلایی، قانون، قدرت و همه امکانات است و این طرف بخش خصوصی هیچ ابزاری ندارد.
این اتفاق در کل اقتصاد ما رخ داده است، اما در سایر بخشها چون بخش خصوصی فعال نبوده، میدان را رها کرده و خارج شده است؛ اما در ساختوساز و مسکن، دولت نمیتواند به تنهایی وارد شود و بخش خصوصی حضور دارد، به همین دلیل، این تضاد بین اقتصاد خصوصی و دولتی در بخش ساختمان خود را پررنگتر نشان داده است. در صنایع دیگر نظیر نفت، خوراکی یا پوشاک، بخش خصوصی عقبنشینی کرده چون توان رقابت با شرکتهای دولتی و خصولتی برخوردار از امتیازات ویژه را ندارد، اما در ساختمان، دولت قادر به تصدیگری کامل نیست.
* اگر قرار باشد سیاستگذار در شرایط فعلی سه اولویت را برای کاهش بحران مسکن تعیین کند، به نظر شما این اولویتها و تغییرات چه باید باشد؟
نخستین و مهمترین کاری که دولت باید انجام دهد، ایجاد نهادی است که به ابزارهای مالی برای بخش خصوصی بپردازد؛ بهطوری که بخش خصوصی بتواند مانند همه جای دنیا به راحتی از ابزارهای مالی متعدد نظیر صکوک، بازارهای رهنی و بازارهای ثانویه استفاده کند و تمام قوانین دستوپاگیر و زاید نیز حذف شوند.
بجز این راه دیگری وجود ندارد و ما همواره با همین مشکل مواجه خواهیم بود. در رکود سه سال گذشته، کل تولید بخش خصوصی و دولتی ما زیر ۳۰۰ هزار واحد در سال بوده است، در حالی که ما سالانه به یک میلیون واحد مسکونی نیاز داریم.
* به عنوان سؤال آخر میخواهم یک جمعبندی داشته باشیم. اگر با همین دستفرمان طرحها را پیش ببرند، به نظر شما آینده این طرحها چه خواهد بود؟
سرنوشت این طرحها مانند تمام طرحهایی خواهد بود که تا به حال سابقه آنها را دیدهاید. کدام یک موفق شدند؟ آیا مسکن استیجاری یا مسکن ویژه موفق شد؟ دومین آن مسکن مهر بود که دیدید چه اتفاقاتی برای آن افتاد و حالا مسکن ملی هم به همین صورت است. هر چقدر فریاد این طرحها را بلندتر سر دهند، باز هم بیشتر در مشکلات و مسائل سیاسی و اجتماعی آن گرفتار خواهند شد.