اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه
 اکو ایران | ECO IRAN
 ترکیه | Turkiye
 آذربایجان| Azerbaijan
 ترکمنستان|Turkmenistan
 تاجیکستان|Tajikistan
 قزاقستان |Kazakhstan
 قرقیزستان |Kyrgyzstan
 ازبکستان |Uzbekistan
 افغانستان |Afghanistan
 پاکستان | Pakistan
 بانک مرکزی
 بانک ملّی ایران
 بانک ملّت
 بانک تجارت
 بانک صادرات ایران
 بانک ایران زمین
 بانک پاسارگاد
 بانک آینده
 بانک پارسیان
 بانک اقتصادنوین
 بانک دی
 بانک خاورمیانه
 بانک سامان
 بانک سینا
 بانک سرمایه
 بانک کارآفرین
 بانک گردشگری
 بانک رسالت
 بانک توسعه تعاون
 بانک توسعه صادرات ایران
 قرض الحسنه مهر ایران
 بانک صنعت و معدن
 بانک سپه
 بانک مسکن
 رفاه کارگران
 پست بانک
 بانک مشترک ایران و ونزوئلا
 صندوق توسعه ملّی
 مؤسسه ملل
 بیمه مرکزی
 بیمه توسعه
 بیمه تجارت نو
 ازکی
 بیمه ایران
 بیمه آسیا
 بیمه البرز
 بیمه دانا
 بیمه معلم
 بیمه پارسیان
 بیمه سینا
 بیمه رازی
 بیمه سامان
 بیمه دی
 بیمه ملت
 بیمه نوین
 بیمه پاسارگاد
 بیمه کوثر
 بیمه ما
 بیمه آرمان
 بیمه تعاون
 بیمه سرمد
 بیمه اتکایی ایرانیان
 بیمه امید
 بیمه ایران میهن
 بیمه متقابل کیش
 بیمه آسماری
 بیمه حکمت صبا
 بیمه زندگی خاورمیانه
 کارگزاری مفید
 کارگزاری آگاه
 کارگزاری کاریزما
 کارگزاری مبین سرمایه

سود بینبانکی در سقف 24 درصد ماند؛ بازار پول چه پیامی میدهد؟

اقتصاد ایران: نرخ سود بینبانکی برای پنجمین هفته متوالی در 24 درصد ماند؛ هزینه تأمین پول همچنان بالاست.
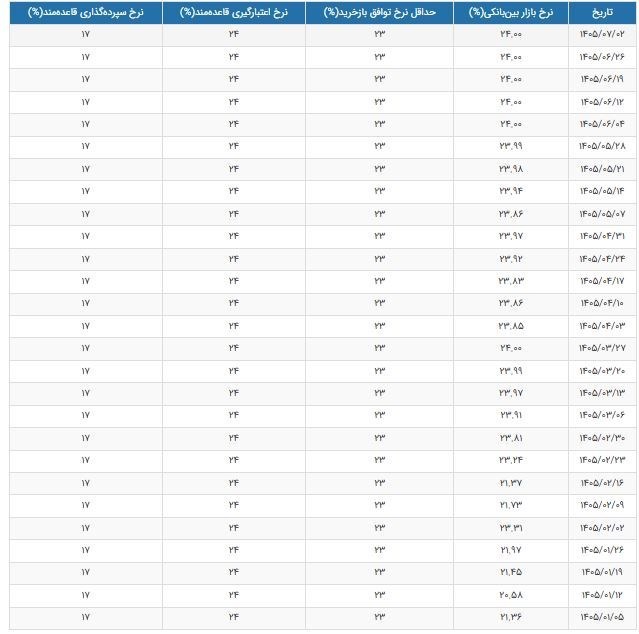
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، نرخ سود بازار بینبانکی برای پنجمین هفته متوالی روی 24 درصد ایستاد؛ نرخی که در ابتدای سال فاصله معناداری با آن داشت و حالا به سقف کریدور نرخ سود رسیده و در همان سطح تثبیت شده است.
بازار پول در هفته منتهی به دوم مهرماه بار دیگر شاهد ثبات نرخ سود بینبانکی بود. بر اساس آخرین دادههای منتشرشده، این نرخ بدون تغییر نسبت به هفته قبل، 24 درصد باقی ماند. به این ترتیب، نرخ سود بینبانکی برای پنجمین هفته متوالی در همین سطح قرار گرفته است.
ثبات پنجهفتهای نرخ در 24 درصد، در شرایطی اتفاق افتاده که نرخ سود بینبانکی از ابتدای سال مسیر متفاوتی را طی کرده است؛ مسیری که از محدوده 20 درصد آغاز شد، در ادامه به کانال 22 و 23 درصد رسید و در نهایت از اواخر خردادماه به محدوده 24 درصد نزدیک شد.
از 20.58 درصد تا 24 درصد
در ابتدای سال، نرخ سود بینبانکی در سطوح بهمراتب پایینتری قرار داشت. نرخ ثبتشده در 12 فروردینماه حدود 20.58 درصد بود. در هفتههای بعد نیز این نرخ عمدتاً در کانال 21 درصد حرکت کرد و در هفته منتهی به 29 فروردین به 21.97 درصد رسید.
اما از اردیبهشتماه مسیر نرخ تغییر کرد. نرخ سود بینبانکی ابتدا وارد کانال 23 درصد شد و روند افزایشی آن در ماههای بعد ادامه یافت. در اواخر خردادماه نرخ به 24 درصد رسید و پس از آن، نوسانات بازار عمدتاً در فاصله بسیار اندکی از همین سطح انجام شد.
در ادامه تابستان نیز نرخ در نزدیکی سقف کریدور باقی ماند؛ بهگونهای که در مقاطعی رقم 23.97 و 23.99 درصد برای آن ثبت شد. در نهایت، از شهریورماه نرخ بهطور مداوم روی 24 درصد قرار گرفت.
به بیان ساده، بازار پول از ابتدای سال تاکنون مسیری از کاهش نرخ، بازگشت، افزایش و در نهایت تثبیت در سقف را تجربه کرده است.
ثبات در 24 درصد؛ آرامش یا فشار نقدینگی؟
اما سؤال مهم این است که ماندگاری نرخ در 24 درصد چه پیامی برای بازار پول دارد؟ نرخ سود بینبانکی، هزینه تأمین کوتاهمدت منابع میان بانکهاست و به همین دلیل، تغییرات آن تصویری از وضعیت نقدینگی در شبکه بانکی ارائه میدهد. وقتی این نرخ برای چند هفته متوالی در محدوده سقف کریدور باقی میماند، میتواند نشاندهنده آن باشد که تقاضای بانکها برای منابع کوتاهمدت همچنان بالاست.
در چنین شرایطی، بانکهایی که با کسری منابع مواجه هستند برای تأمین نقدینگی مورد نیاز خود حاضر به پرداخت نرخهای بالاتری میشوند. در مقابل، سیاستگذار پولی با استفاده از ابزارهایی مانند عملیات بازار باز تلاش میکند نیاز نقدینگی شبکه بانکی را مدیریت کند.
بنابراین، ثابت ماندن نرخ در 24 درصد را نباید الزاماً به معنای آرامش کامل بازار پول تلقی کرد. ثبات این نرخ در سقف کریدور میتواند همزمان نشانه مدیریت نقدینگی و تداوم فشار تقاضا برای منابع باشد.
چرا نرخ سود از ابتدای سال بالا آمد؟
تغییر مسیر نرخ سود بینبانکی از حدود 20.58 درصد در فروردین به 24 درصد در ماههای بعد، یکی از مهمترین تحولات بازار پول در سال جاری است.
افزایش نرخ به معنای بالاتر رفتن هزینه تأمین منابع کوتاهمدت برای بانکهاست. در صورتی که این شرایط پایدار بماند، هزینه پول در شبکه بانکی نیز در سطح بالاتری قرار خواهد گرفت. البته برای بررسی اثر این وضعیت بر نرخ سود سپرده و تسهیلات، نمیتوان تنها به نرخ بینبانکی تکیه کرد و باید مجموعهای از متغیرهای پولی و بانکی را در کنار یکدیگر بررسی کرد.
از سوی دیگر، فاصله نرخ فعلی با ابتدای سال قابل توجه است. نرخ سود بینبانکی از 20.58 درصد به 24 درصد رسیده؛ یعنی حدود 3.42 واحد درصد افزایش در طول این دوره.
بازار پول در انتظار چه اتفاقی است؟
پنجمین هفته ثبات نرخ در 24 درصد نشان میدهد که بازار بینبانکی فعلاً در محدودهای تثبیت شده که سقف کریدور نرخ سود را تشکیل میدهد. بنابراین برای مشاهده تغییر معنادار در این نرخ، باید منتظر تغییر در شرایط نقدینگی شبکه بانکی یا تغییر در سیاست عملیاتی بانک مرکزی بود.
در مجموع، روند امسال را میتوان در یک جمله خلاصه کرد: نرخ سود بینبانکی که سال را در محدوده 20 درصد آغاز کرده بود، پس از یک دوره افزایش، اکنون برای پنجمین هفته متوالی در سقف 24 درصد متوقف مانده است.
این وضعیت برای سیاستگذار پولی یک پیام روشن دارد: فشار تقاضا برای منابع در بازار بینبانکی همچنان قابل توجه است و در شرایط فعلی، کاهش نرخ سود بدون تغییر در وضعیت نقدینگی شبکه بانکی آسان نخواهد بود.
انتهای پیام/