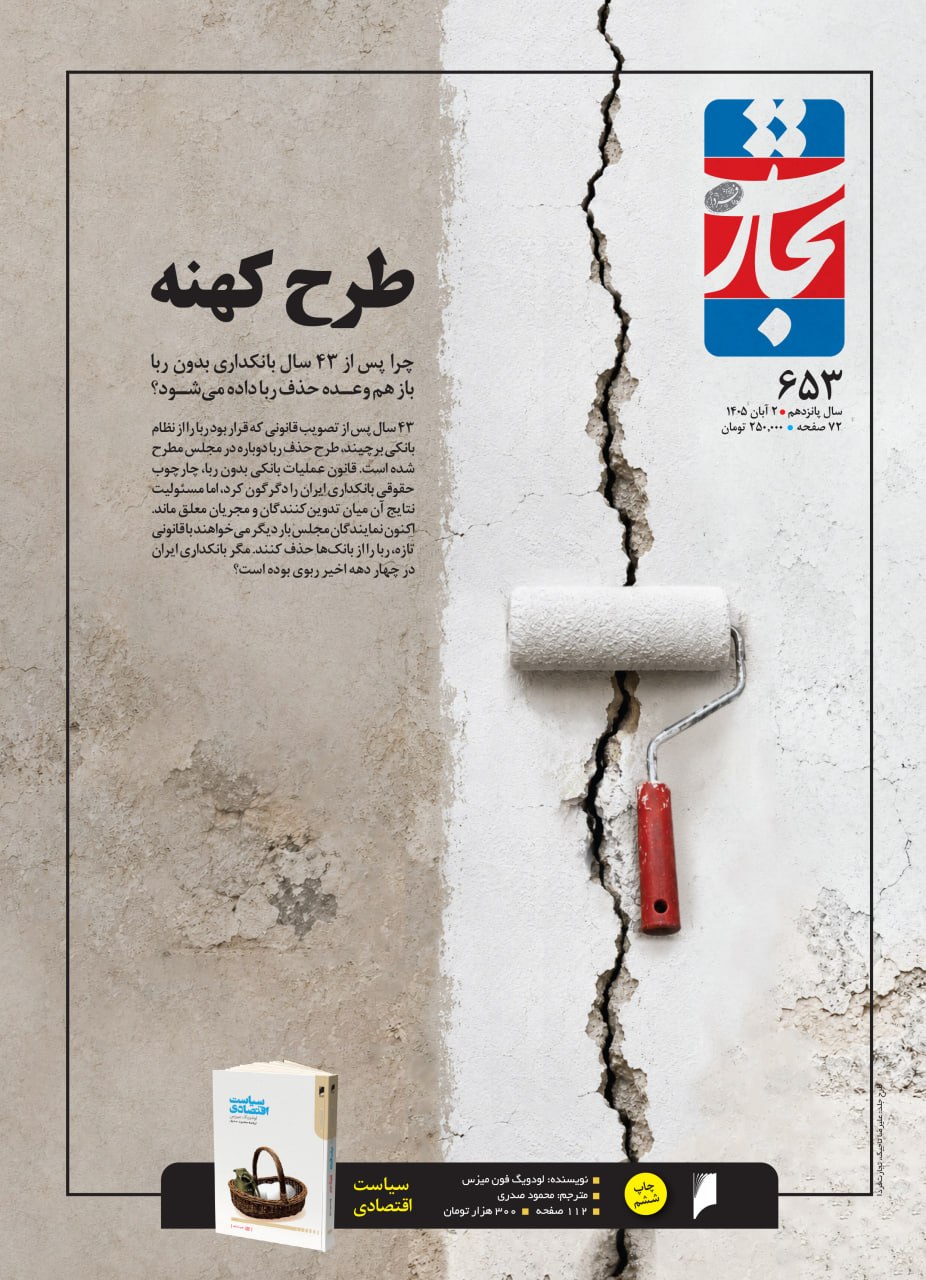
به گزارش اقتصادنیوز، محمد طاهری سردبیر هفته تجارت فردا، در شماره جدید این مجله نوشت: ۴۳ سال پس از تصویب قانونی که قرار بود ربا را از نظام بانکی برچیند، طرح حذف ربا دوباره در مجلس مطرح شده است.
قانون عملیات بانکی بدون ربا، چارچوب حقوقی بانکداری ایران را دگرگون کرد، اما مسئولیت نتایج آن میان تدوینکنندگان و مجریان معلق ماند. اکنون نمایندگان مجلس بار دیگر میخواهند با قانونی تازه، ربا را از بانکها حذف کنند.
آیا مشکل بانکداری ایران، ربوی بودن آن است؟
اگر در نخستین ماههای پس از انقلاب، «بانک اسلامی» اجازه فعالیت پیدا میکرد، شاید چهار سال بعد نیازی به تدوین قانون عملیات بانکی بدون ربا و دگرگونی اساسی قواعد بانکداری احساس نمیشد. تاریخ اقتصاد ایران، علاوه بر تصمیمهای نادرست و سیاستهای بد اجراشده، سرشار از فرصتهای آزمودهنشده است که شاید اگر اجرا میشدند، نتایج بهتری به دنبال داشتند.
در سال ۱۳۵۸، گروهی از بازاریان که سابقه راهاندازی صندوقهای قرضالحسنه را داشتند، با حمایت چهرههایی مانند سیدمحمد بهشتی و مرتضی مطهری، تأسیس بانکی اسلامی را دنبال کردند. قرار بود سرمایه بانک را مردم تأمین کنند و مناسبات آن، بهطور مشخص، غیرربوی باشد. این اقدام با استقبال بنیانگذار انقلاب نیز مواجه شد و بازاریان موفق شدند در اول خرداد 1358 اولین حساب این بانک را به نام آیتالله خمینی افتتاح کنند.
در همان مقطع، دولت موقت سیاست ملیشدن بانکها را دنبال میکرد که با تصویب شورای انقلاب در ۱۸ خرداد ۱۳۵۸ رسمیت یافت. دولت، تأسیس بانک اسلامی غیردولتی را با این تصمیم ناسازگار میدانست. مطابق روایتهای مؤسسان بانک و اعضای دولت موقت، اختلاف تا تهدید به استعفای برخی وزیران پیش رفت و سرانجام، با میانجیگری یدالله سحابی، مؤسسان پذیرفتند بهجای بانک، سازمان اقتصاد اسلامی را تشکیل دهند. به این ترتیب بانک اسلامی راه نیفتاد و فرصت آزمودن شیوهای متفاوت از بانکداری از بین رفت. شاید اگر بانک اسلامی راه میافتاد، مدافعانش پیش از تلاش برای دگرگون کردن نظام بانکی، با واقعیتهای ایده خود روبهرو میشدند. اغلب این افراد «نظام بانکی عصر پهلوی را با مشروبفروشیها و فاحشهخانهها یکی میدانستند و معتقد بودند دیناردینار پولهایی که بانکها جمع کرده بودند، با خون مردم و ظلم به مردم بوده است.» در چنین نگاهی، بانک پیش از آنکه نهادی برای تجهیز پساندازها و تأمین مالی اقتصاد باشد، نماد آلودگی و مناسبات نامشروع بود که باید برچیده میشد. اما اداره یک بانک میتوانست این داوری را در معرض پرسشهای جدی قرار دهد.
مؤسسان باید نشان میدادند چگونه منابع جذب میکنند، تسهیلات میدهند، هزینههای بانک را پرداخت میکنند، ریسک و زیان را توزیع میکنند و پاسخ سپردهگذاران را میدهند. مشتریان نیز امکان انتخاب داشتند. شاید تجربه بانکداری اسلامی، پیش از تغییر قانون بانکداری، نشان میداد که فاصله میان محکومکردن یک نظام و ساختن جایگزینی کارآمد برای آن، چقدر زیاد است. به این ترتیب اگر تجربه بانک اسلامی شکست میخورد، هزینه تجربه محدودتر میماند و کاستیهای آن پیش از تعمیم به همه نظام بانکی آشکار میشد.
در همان سالها، تجربهای برای تأمین مالی محرومان در بنگلادش شکل میگرفت. محمد یونس از سال ۱۹۷۶، با همکاری دانشگاه چیتاگونگ و یک بانک تجاری، پرداخت تسهیلات خرد به روستاییان فقیر را آزمود. این تجربه بهتدریج توسعه یافت و در سال ۱۹۸۳، یعنی همان سال تصویب قانون عملیات بانکی بدون ربا در ایران، گرامین به بانکی مستقل تبدیل شد. یونس برای خدمترسانی به محرومان، تمام بانکهای موجود را کنار نگذاشت و الگوی خود را به سراسر نظام بانکی تحمیل نکرد. نهادی تازه ساخت تا به نیازی مشخص پاسخ دهد. گرامین البته بانک بدون بهره نیست و نمیتوان آن را معادل بانک اسلامی دانست. بنابراین وجه مقایسه دو تجربه، شیوه پیشبردن یک ایده است. یونس که به واسطه این خدمت، موفق به دریافت جایزه نوبل صلح شد، میخواست کسانی را که از خدمات بانکی محروم مانده بودند، به منابع مورد نیازشان برساند اما مدافعان اقتصاد اسلامی به دنبال دگرگونی کل نظام بانکی بودند.
اکنون، چهلوسه سال پس از تصویب قانون عملیات بانکی بدون ربا، بار دیگر وعده حذف ربا مطرح شده است. حسین صمصامی، نماینده نزدیک به جبهه پایداری، از تدوین طرح ۲۲مادهای «حذف ربا و اصلاح نظام بانکی» خبر داده که چهار هدف حذف ربا، مهار خلق بیرویه پول، هدایت نقدینگی به بخش واقعی اقتصاد و رفع ناترازی بانکها را دنبال میکند. داوری درباره محتوای طرح، مستلزم بررسی متن کامل آن است، اما تکرار وعدههای این طرح، پرسشی اساسی در ذهن ایجاد میکند، چرا ساختاری که چهار دهه پیش قانوناً بدون ربا شد، همچنان متهم به ربوی بودن است؟