

به گزارش اقتصادنیوز به نقل از اکوایران، بورس ایران در ماههای اخیر رکوردهای تازهای ثبت کرده، اما بررسی شاخصهای دلاری تصویر متفاوتی از وضعیت بازار ارائه میدهد. بازدهی دلاری شاخص کل و هموزن مثبت شده و ورود پول حقیقی پس از سال ۱۳۹۹ به محدوده مثبت بازگشته است؛ با این حال، ارزش معاملات خرد دلاری همچنان فاصله زیادی با اوج تاریخی خود دارد و ارزش دلاری کل بازار به حدود ۱۰۳ میلیارد دلار رسیده است.
بررسی این شاخصها در کنار سودآوری شرکتها و ریسکهای اقتصادی و سیاسی میتواند به ارزیابی پایداری روند صعودی بورس کمک کند.
بورس ایران از نگاه دلاری؛ رشد واقعی بازار چقدر بوده است؟
بورس ایران در ماههای گذشته رکوردهای تازهای ثبت کرده و روزهای سبز متعددی را پشت سر گذاشته است. اما سؤال مهم اینجاست که در شرایط تورم بالا و نرخ بهره حقیقی منفی، چه میزان از این رشد توانسته به افزایش واقعی ارزش سرمایه سهامداران منجر شود؟ به بیان دیگر، بورس ایران از منظر دلاری چقدر رشد کرده است؟
همزمان با رشد شاخصهای بورس، نرخ دلار هم افزایش یافته و ارزش ریال کاهش پیدا کرده است. به همین دلیل، بررسی سود ریالی و اعداد اسمی بهتنهایی نمیتواند تصویر دقیقی از عملکرد بازار ارائه دهد. برای بررسی دقیقتر، چهار شاخص اصلی بورس را از منظر دلاری بررسی کردهایم تا مشخص شود وضعیت فعلی بازار چه تفاوتی با سالهای گذشته، بهویژه دوره اوج بورس در سال ۱۳۹۹، دارد.
بازگشت ورود پول حقیقی به محدوده مثبت
در نمودار نخست، میانگین خالص ورود و خروج پول حقیقی به بازار سهام را بهصورت دلاری بررسی کردهایم. این شاخص برای نخستین بار پس از سال ۱۳۹۹ مثبت شده و به محدوده ۴.۵ میلیون دلار نزدیک شده است.
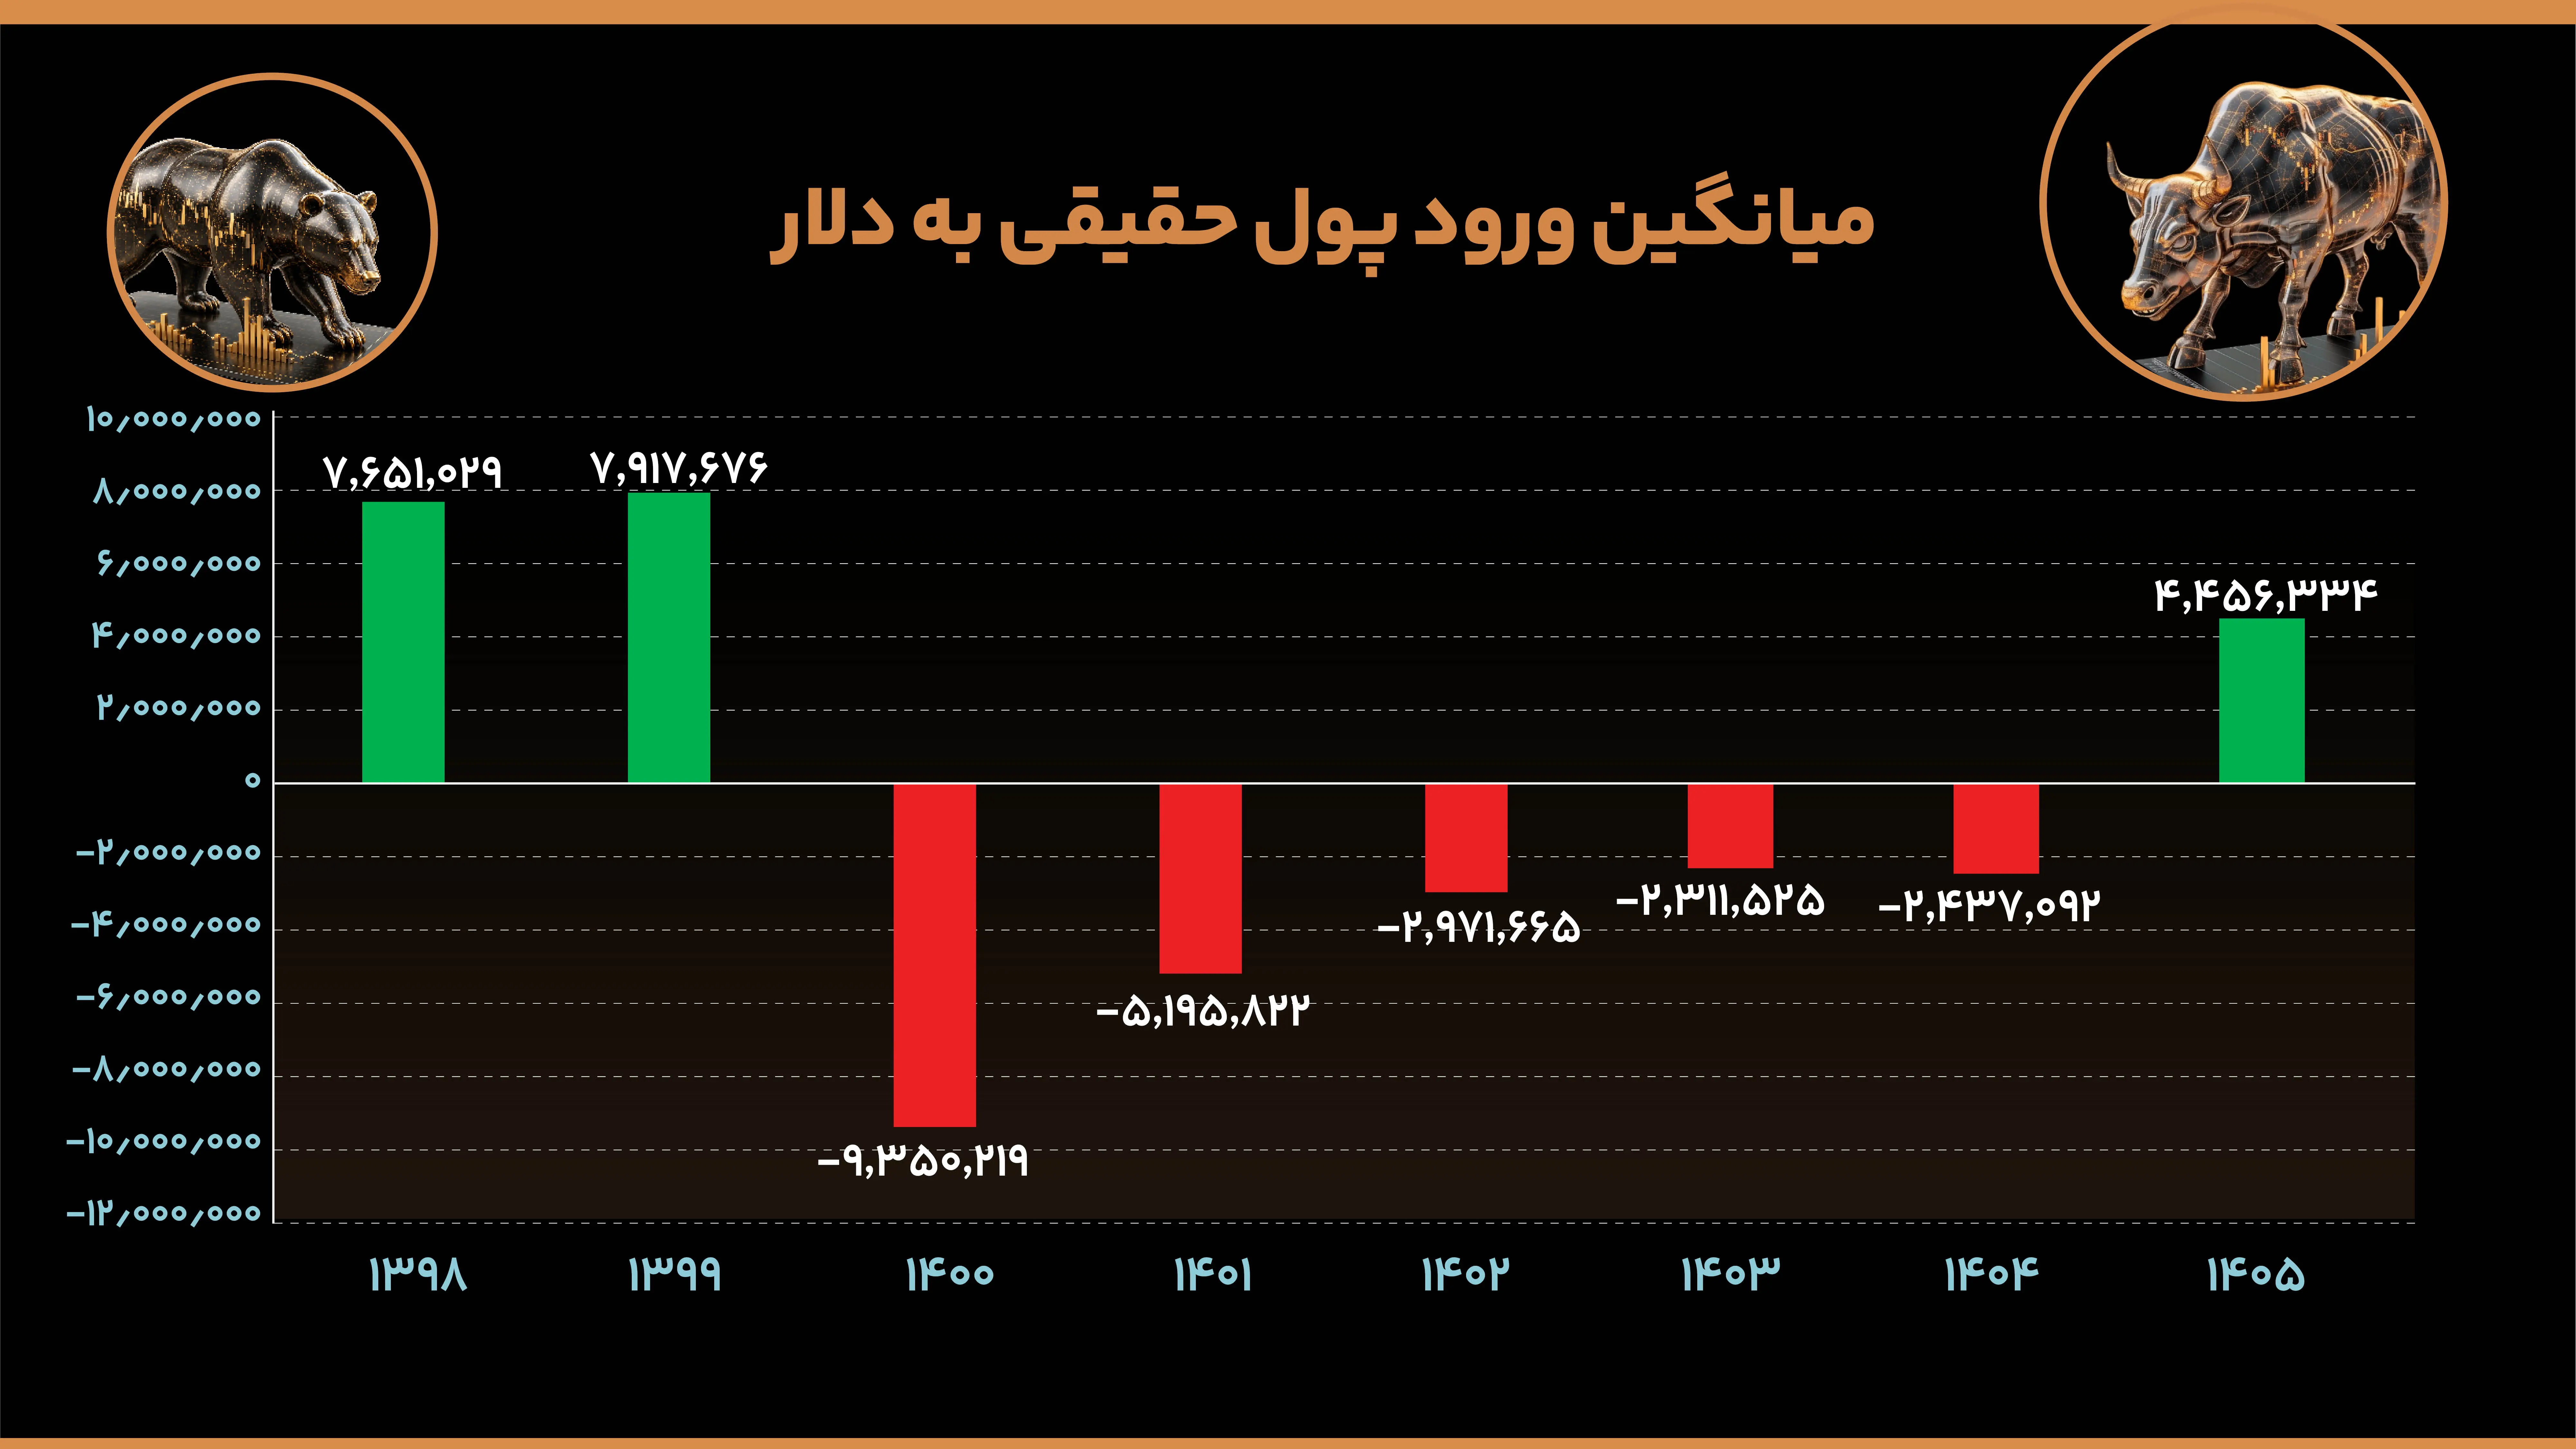
برای مقایسه، میانگین ورود پول حقیقی در اوج بازار سال ۱۳۹۹ به حدود ۷.۹ میلیون دلار رسیده بود. بنابراین، با وجود بازگشت جریان پول حقیقی به محدوده مثبت در سال جاری، میزان ورود پول همچنان فاصله قابلتوجهی با دوره اوج بازار دارد و در حدود نیمی از سطح ثبتشده در سال ۱۳۹۹ است.
ارزش معاملات دلاری؛ همچنان فاصله با اوج سال ۱۳۹۹
در نمودار دوم، میانگین سالانه ارزش معاملات خرد بورس را بهصورت دلاری مشاهده میکنیم. این شاخص از سال ۱۴۰۳ روندی صعودی داشته و به ۱۶۴ میلیون و ۸۰۰ هزار دلار رسیده است.
با این حال، ارزش معاملات خرد دلاری همچنان فاصله زیادی با اوج سال ۱۳۹۹ دارد و در حال حاضر حدود ۱۹ درصد سطح آن دوره است؛ به بیان دیگر، ارزش معاملات دلاری نسبت به اوج آن سال حدود ۸۱ درصد پایینتر قرار دارد.
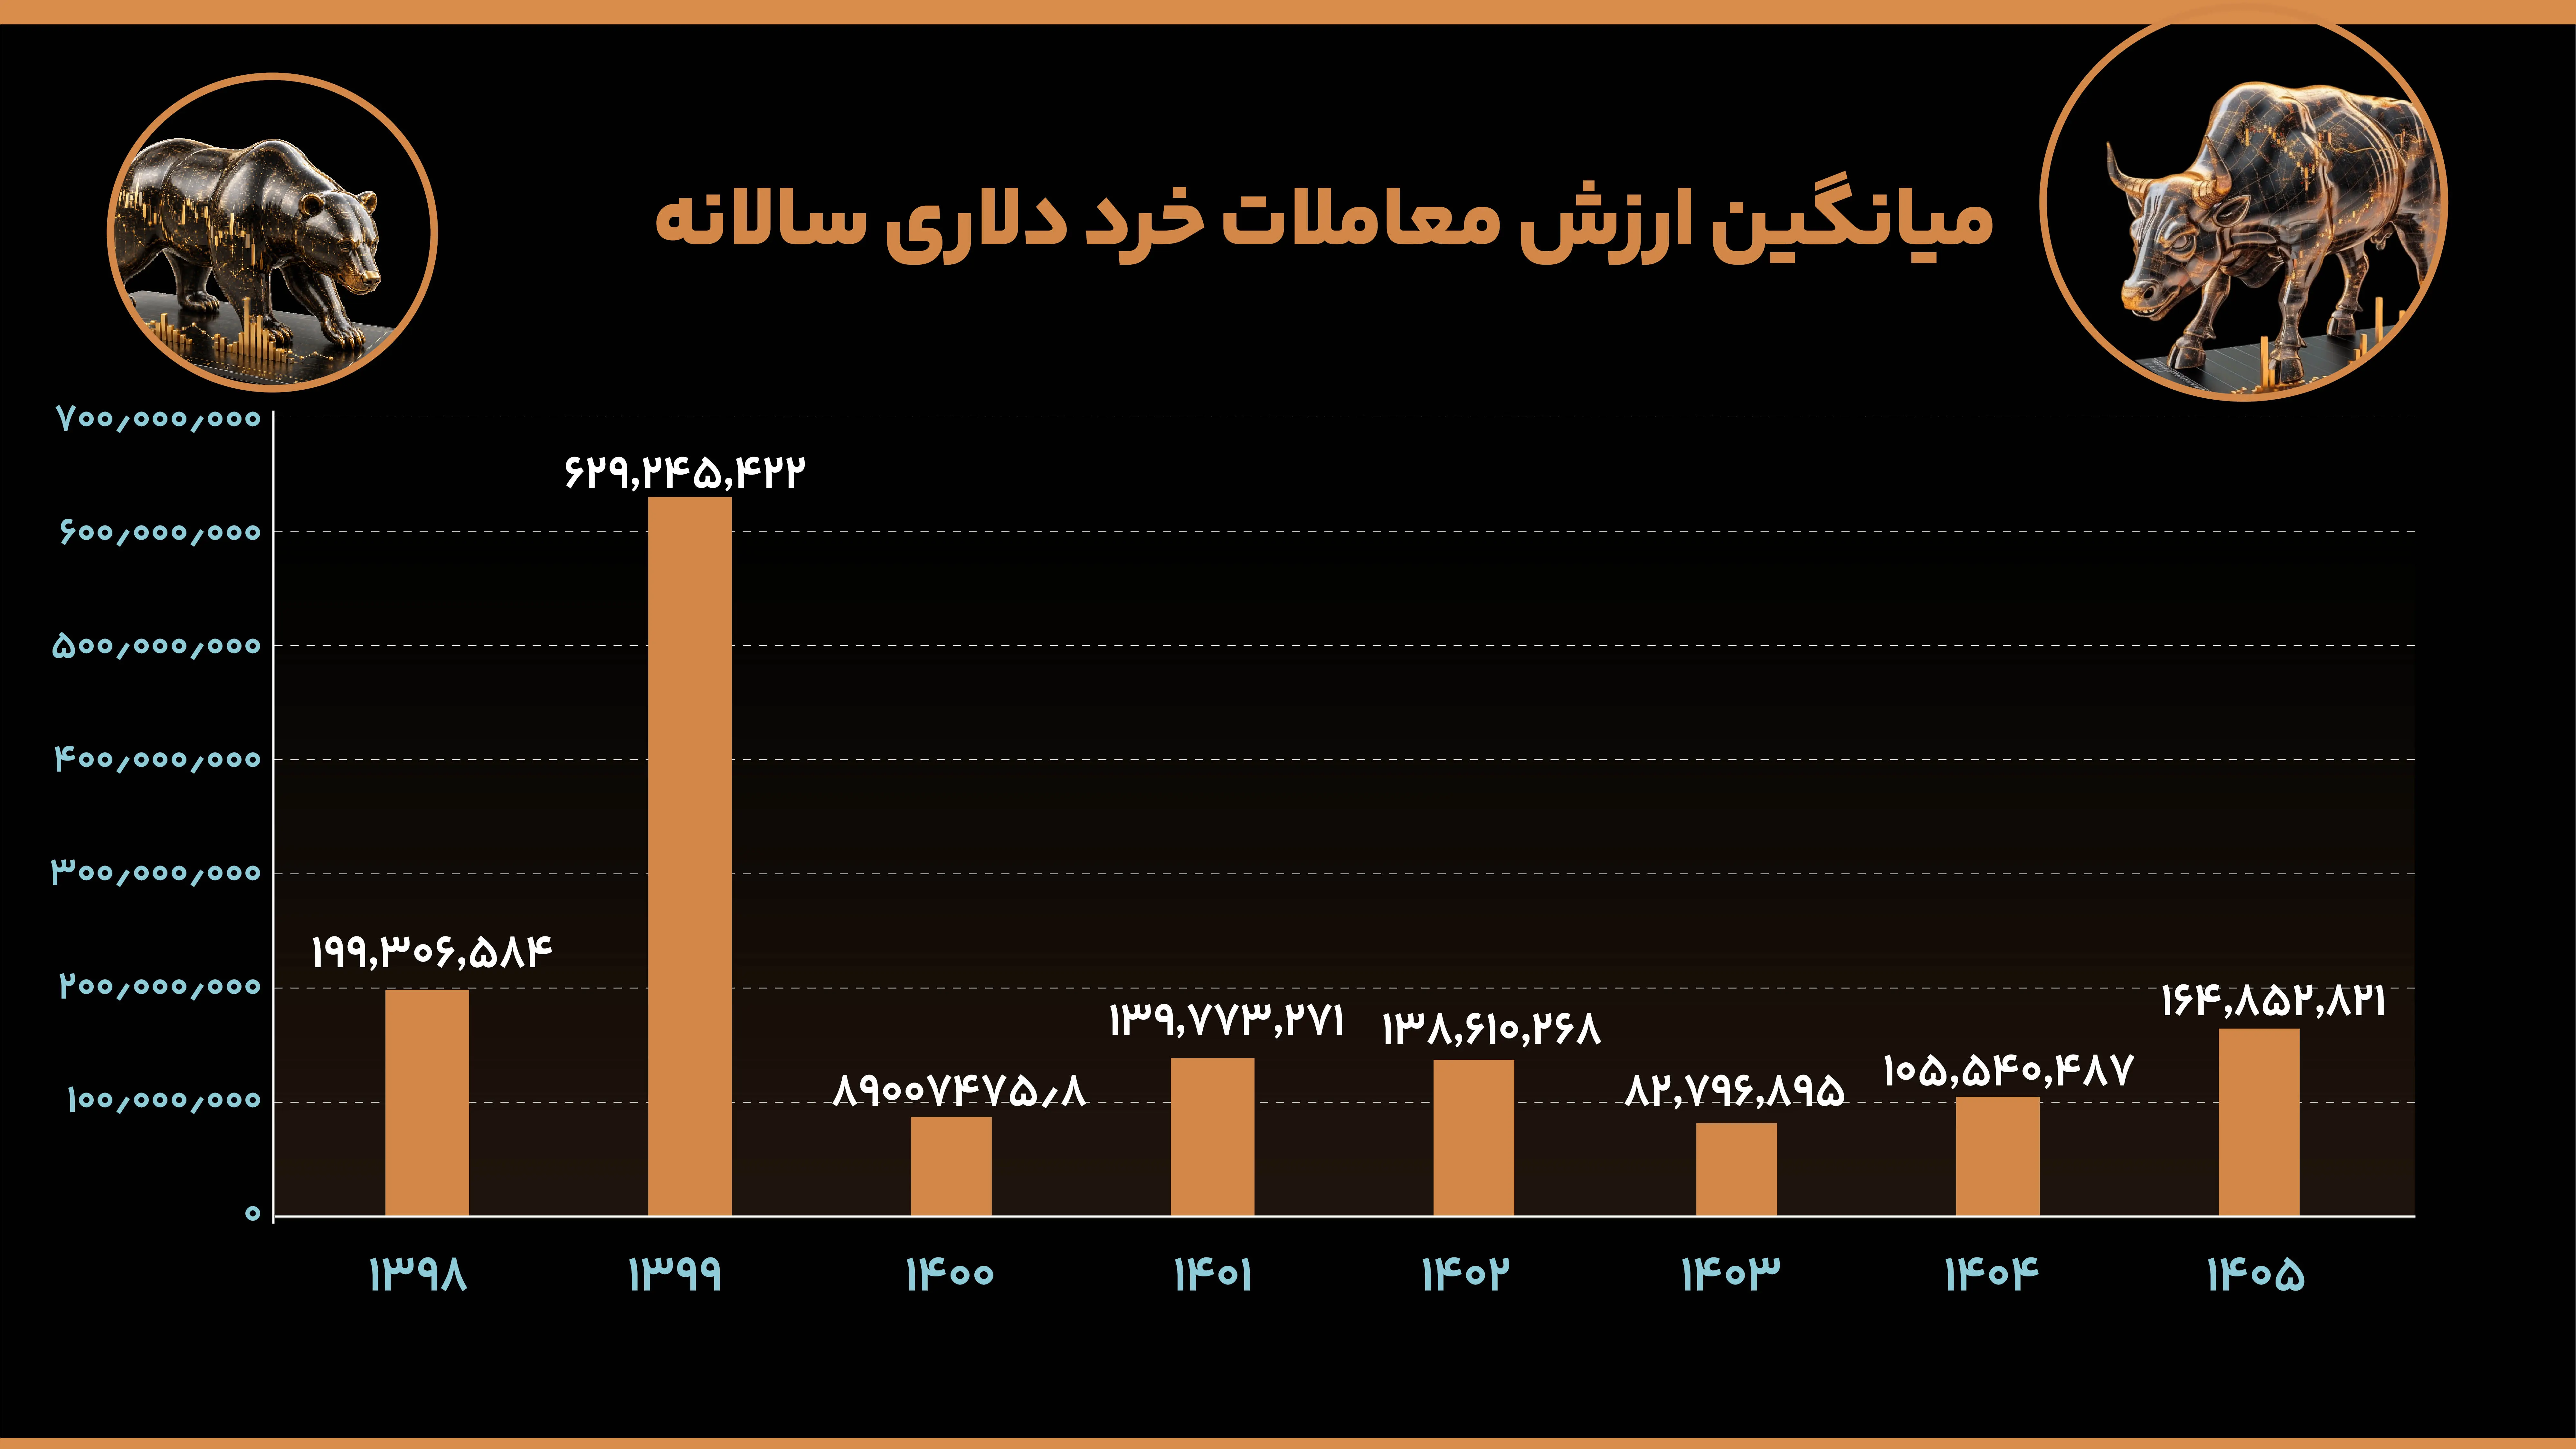
البته باید میان ورود پول حقیقی و ارزش معاملات تفاوت قائل شد. ورود پول، جهت خالص جریان سرمایه سرمایهگذاران حقیقی را نشان میدهد، در حالی که ارزش معاملات، حجم ریالی یا دلاری خریدوفروش انجامشده در بازار را اندازهگیری میکند. بنابراین، مثبت شدن جریان پول لزوماً به معنای بازگشت ارزش معاملات به سطوح بالای تاریخی نیست.
با توجه به این فاصله، سؤال بعدی این است که بازدهی بورس از منظر دلاری چه وضعیتی دارد و آیا رشد شاخصها پس از در نظر گرفتن افزایش نرخ دلار همچنان مثبت باقی میماند؟
بازدهی دلاری شاخص کل و هموزن مثبت شد
در نمودار سوم، بازدهی دلاری شاخص کل و شاخص هموزن را بررسی کردهایم. بر اساس دادههای مورد بررسی، شاخص هموزن از ابتدای سال جاری تاکنون ۴۲ درصد و شاخص کل ۳۹ درصد بازدهی دلاری ثبت کردهاند.
این اتفاق از آن جهت اهمیت دارد که شاخص کل برای نخستین بار پس از سال ۱۳۹۹ بازدهی دلاری مثبتی را تجربه کرده است. شاخص هموزن نیز پس از ثبت بازدهی ۵ درصدی در سال ۱۴۰۲، در سال جاری به محدوده بازدهی مثبت رسیده است.
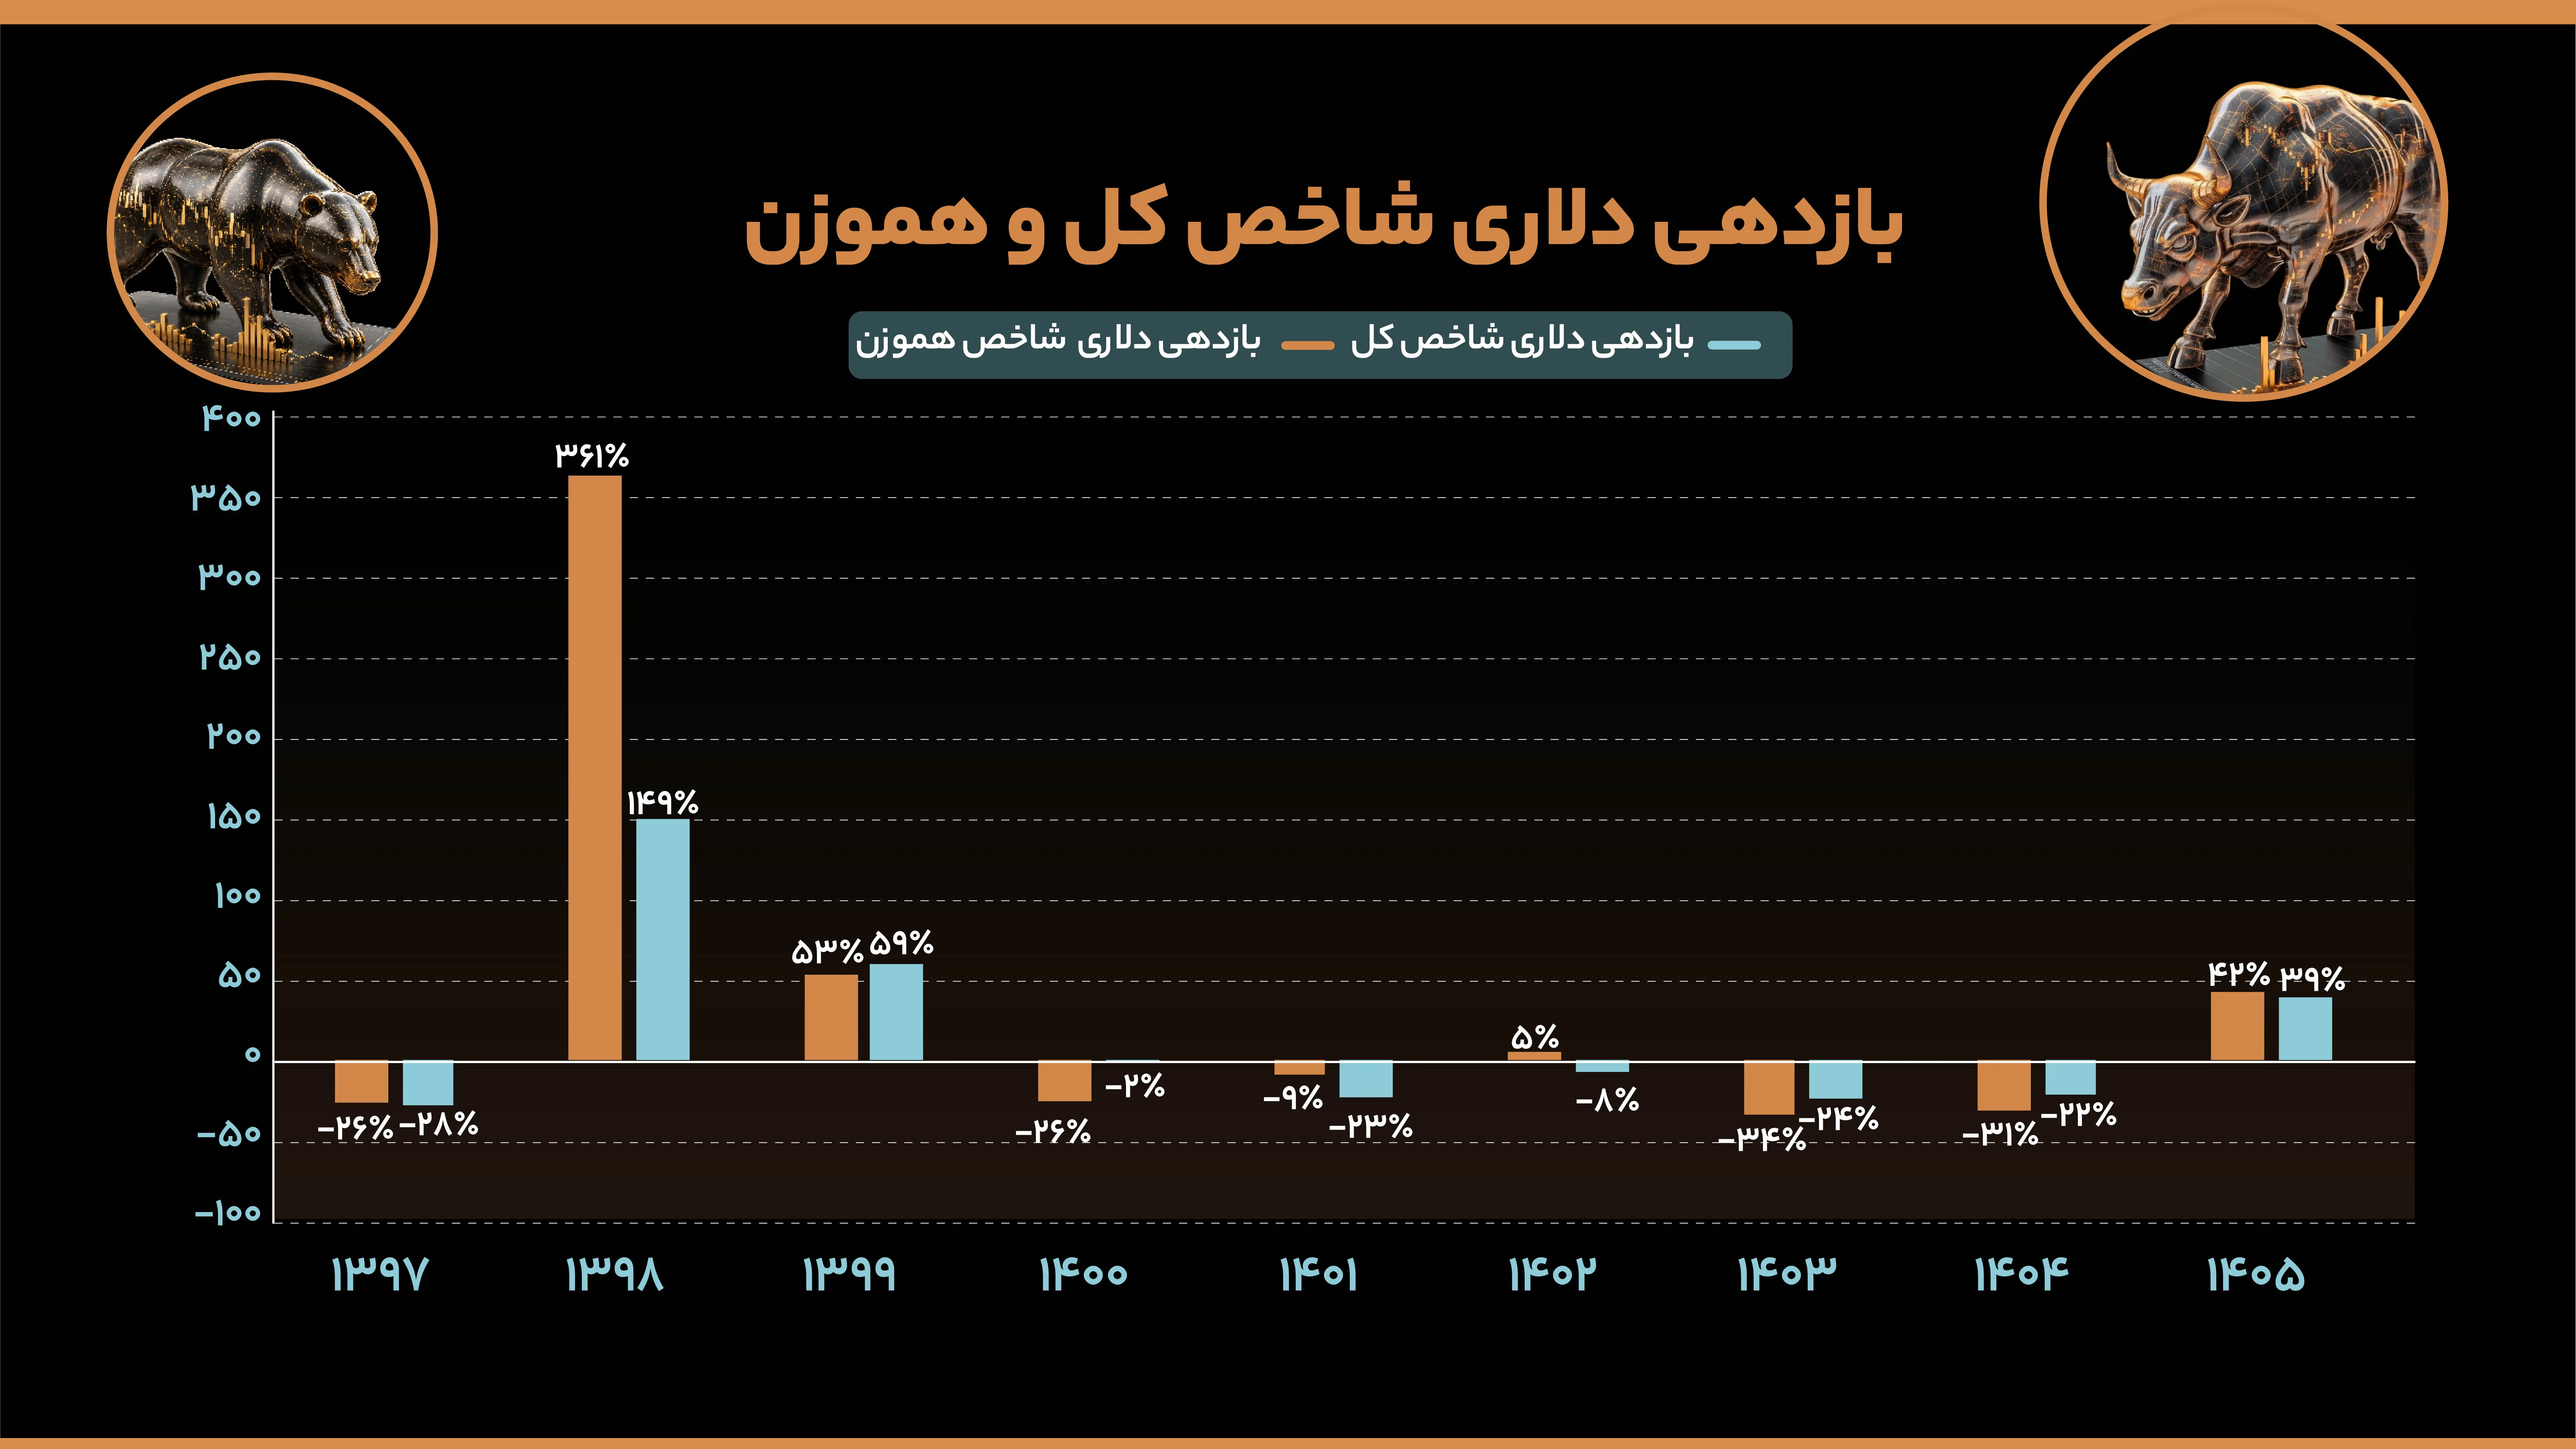
این ارقام نشان میدهند که رشد بازار صرفاً به افزایش نرخ دلار محدود نبوده و شاخصها پس از تعدیل با نرخ ارز نیز افزایش یافتهاند. با این حال، برای ارزیابی دقیقتر عملکرد بورس در سال جاری، لازم است روند این شاخصها تا پایان سال دنبال شود تا امکان مقایسه کاملتری با سالهای گذشته فراهم شود.
اما بازدهی مثبت شاخصها، ورود پول حقیقی و افزایش ارزش معاملات، بهتنهایی برای ارزیابی وضعیت بازار کافی نیستند. سؤال دیگر این است که ارزش کل بازار سهام ایران از منظر دلاری در چه سطحی قرار دارد؟
ارزش دلاری بازار؛ فاصله با سقفهای تاریخی
در نمودار پایانی، ارزش دلاری کل بازار بورس را بررسی کردهایم. بر اساس دادههای مورد بررسی، ارزش دلاری بازار به حدود ۱۰۳ میلیارد دلار رسیده که در پایینترین سطح دوره مورد بررسی قرار دارد.
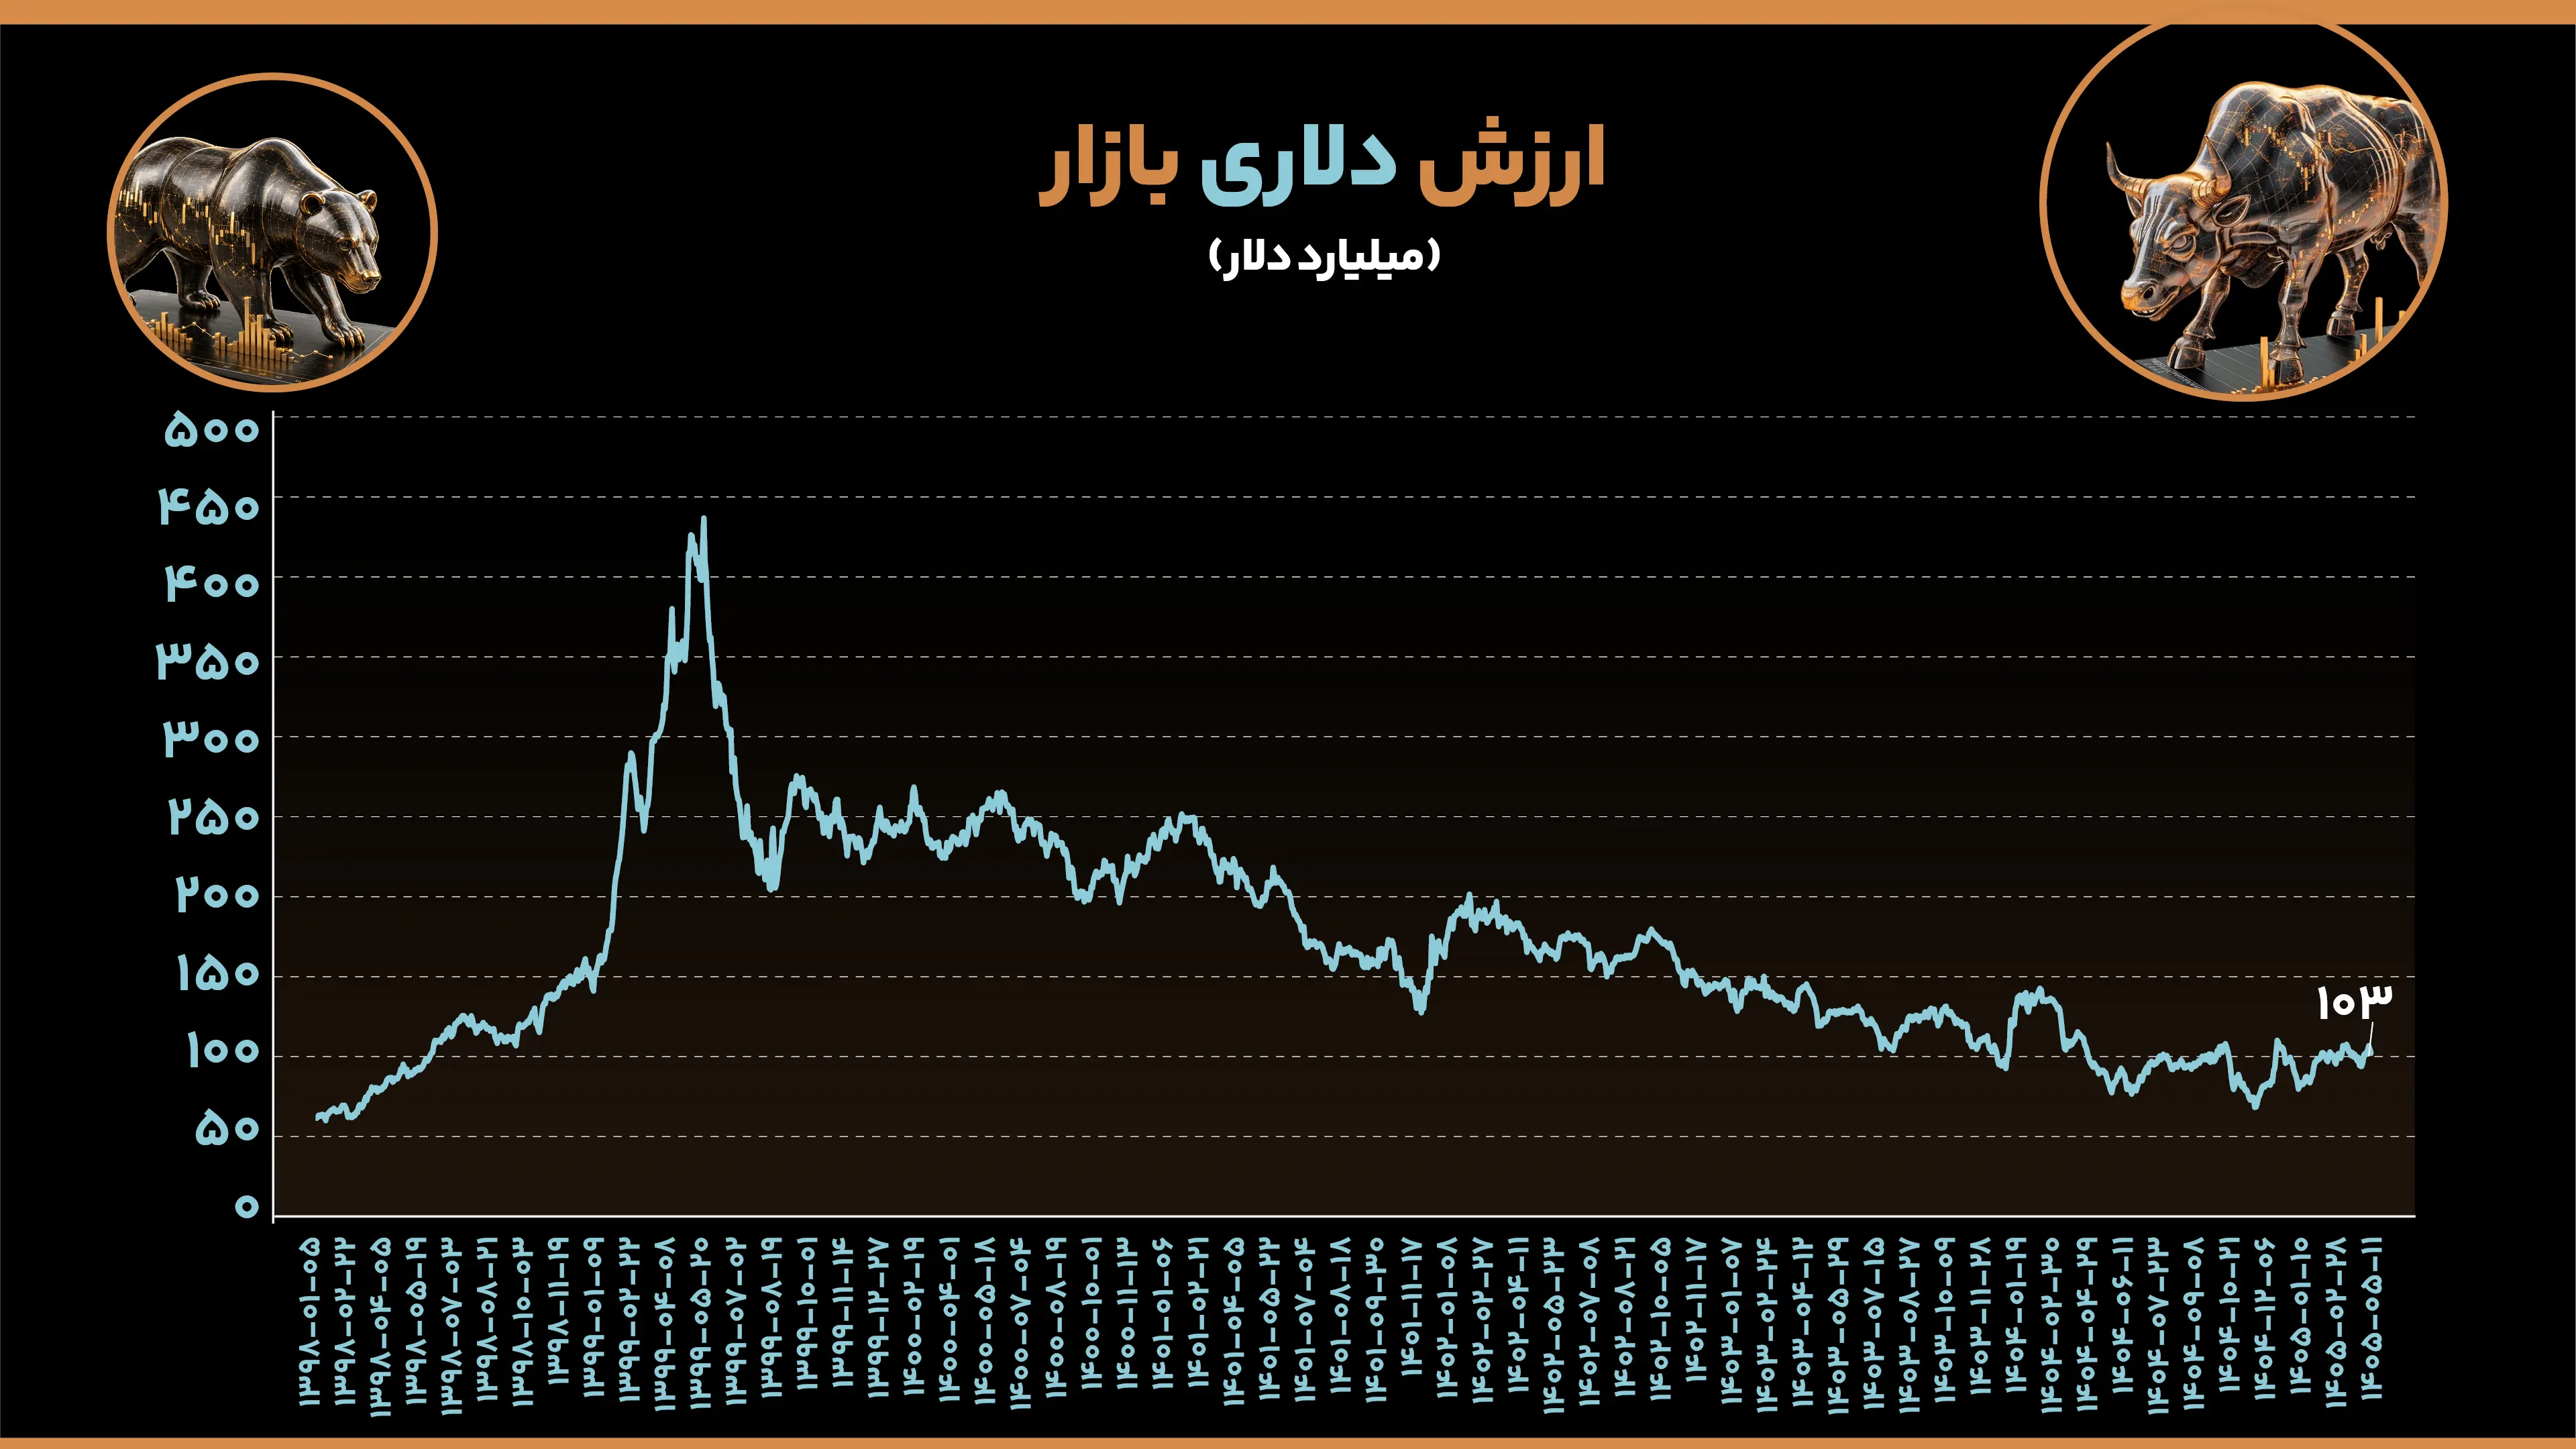
در نگاه اول، این وضعیت ممکن است با بازدهی مثبت دلاری شاخص کل و هموزن متناقض به نظر برسد؛ اما این دو شاخص مفاهیم متفاوتی را اندازهگیری میکنند. بازدهی دلاری، میزان تغییر شاخصها را پس از تعدیل با نرخ دلار نشان میدهد، در حالی که ارزش دلاری بازار، اندازه کل بازار سهام را بر مبنای دلار مشخص میکند.
بنابراین، ممکن است شاخصهای بورس در یک دوره رشد قابلتوجهی داشته باشند، اما ارزش دلاری کل بازار همچنان پایینتر از سطوح تاریخی خود باقی بماند.
آیا رشد بورس ادامهدار خواهد بود؟
بررسی این چهار شاخص نشان میدهد که بورس ایران از منظر دلاری نشانههایی از بهبود را ثبت کرده است. بازدهی دلاری شاخصها مثبت شده، جریان پول حقیقی پس از سال ۱۳۹۹ به محدوده مثبت بازگشته و ارزش معاملات نیز از سال ۱۴۰۳ روندی صعودی داشته است. در مقابل، ارزش معاملات دلاری همچنان فاصله زیادی با اوج سال ۱۳۹۹ دارد و ارزش دلاری کل بازار نیز در سطح پایینی قرار گرفته است.
برای ارزیابی مسیر آینده بورس، باید دید آیا ورود پول حقیقی و ارزش معاملات دلاری در کنار بهبود سودآوری شرکتها افزایش پیدا میکنند یا خیر. اگر رشد شاخصها با افزایش مشارکت سرمایهگذاران و تقویت عملکرد مالی شرکتها همراه باشد، میتوان به پایداری بیشتر روند صعودی امیدوار بود. در مقابل، رشد شاخصها بدون بهبود متناسب در جریان پول و ارزش معاملات، لزوماً به معنای شکلگیری یک روند پایدار نیست.
از سوی دیگر، نرخ دلار، تورم، نرخ بهره و ریسکهای سیاسی و اقتصادی، از جمله پیامدهای احتمالی ادامه جنگ و محاصره، همچنان بر چشمانداز بازار اثرگذارند. افزایش نرخ ارز میتواند از مسیر رشد درآمد ریالی برخی شرکتها به نفع بازار سهام باشد؛ اما محدودیتهای تجاری، افزایش هزینههای تولید و نااطمینانی اقتصادی ممکن است این اثر را کاهش دهند.
در نهایت، برای قضاوت درباره تداوم رشد بورس، باید مجموعهای از شاخصها را در کنار یکدیگر بررسی کرد؛ نه فقط رکوردهای شاخص کل و سبزپوشی نمادها. روند ورود پول حقیقی، ارزش معاملات دلاری، ارزش کل بازار و گزارشهای مالی شرکتها، در کنار تحولات سیاسی و اقتصادی، مشخص میکنند که رشد فعلی تا چه اندازه از پشتوانه لازم برای ادامه مسیر برخوردار است.