

به گزارش اقتصادنیوز، بازار جهانی فلزات گرانبها در پایان هفته با دو نیروی متضاد روبهرو شد؛ از یک سو، افزایش تنشها در تنگه هرمز و تشدید نگرانیهای ژئوپلیتیکی، تقاضا برای داراییهای امن را تقویت کرد و از سوی دیگر، جهش قیمت نفت و بازگشت بازده اوراق خزانهداری آمریکا، نگرانیها درباره تداوم تورم و سیاست پولی انقباضی را افزایش داد. وضعیتی که نگاه معاملهگران را به دادههای اقتصادی آمریکا، تصمیم آتی فدرال رزرو و سطوح کلیدی حمایت و مقاومت دوخته است.
براساس گزارش کیتکونیوز، قیمت نقدی طلا در معاملات پایانی روز جمعه در آمریکا تقریباً بدون تغییر ماند، اما نقره کاهش یافت. افزایش شدید قیمت نفت خام و بازگشت محدود بازده اوراق خزانهداری آمریکا، اثر حمایتی ناشی از تضعیف دلار و احیای تقاضا برای داراییهای امن را خنثی کرد. طلا نتوانست رشد اولیه خود را به سمت سطح ۴۲۰۰ دلار در هر اونس حفظ کند؛ زیرا همزمان با تشدید موج فروش سهام شرکتهای فناوری، افزایش قیمت انرژی نگرانیها درباره تورم را در کانون توجه بازار نگه داشت.
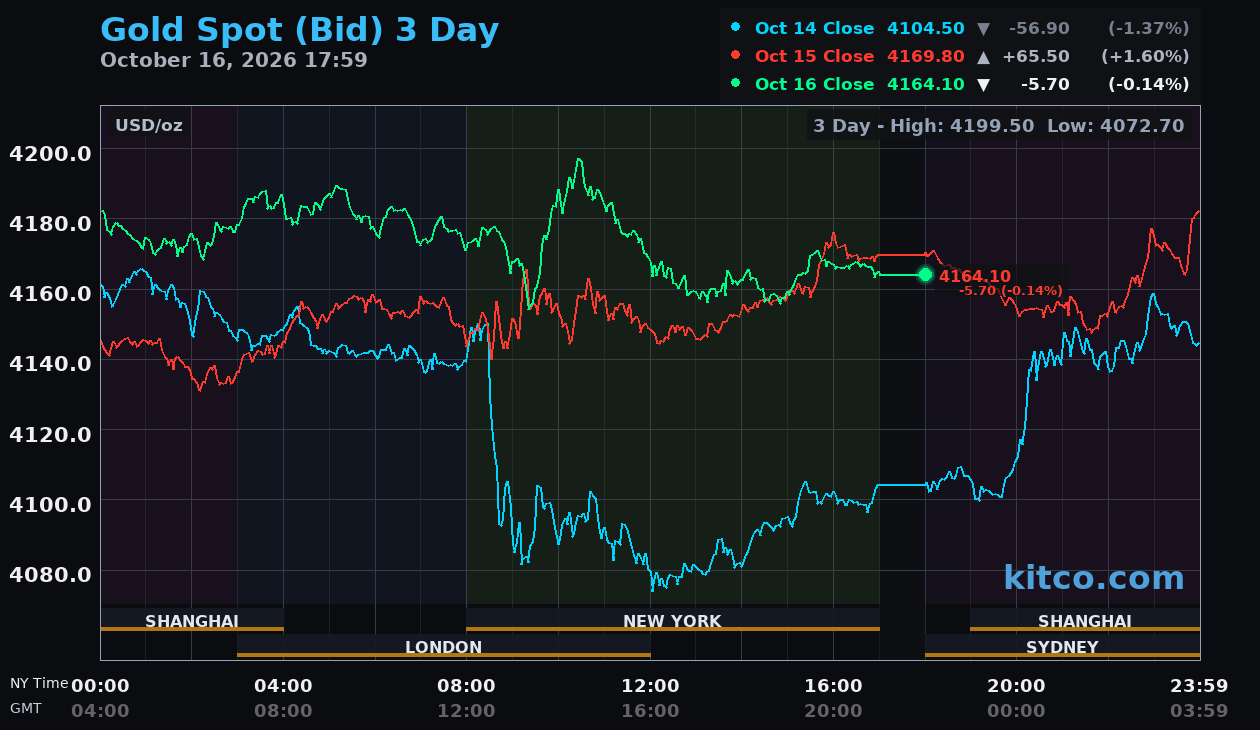
در زمان نگارش این گزارش، هر اونس طلای نقدی در محدوده ۴۱۶۷.۹۰ دلار معامله میشد که ۱.۹۰ دلار، معادل ۰.۰۵ درصد، کاهش داشت. نقره نقدی نیز با افت ۰.۴۵۰ دلار، معادل ۰.۷۸ درصد، به حدود ۵۶.۸۵۰ دلار در هر اونس رسید.
سقوط سهام فناوری در والاستریت؛ بدترین عملکرد هفتگی نزدک از ژوئن
بازارهای سهام آمریکای شمالی معاملات روز جمعه را با افت شدید به پایان رساندند. سهام شرکتهای بزرگ فناوری به روند نزولی خود ادامه دادند؛ زیرا نگرانیها درباره سرمایهگذاری در هوش مصنوعی با اتکا به تأمین مالی بدهی و همچنین بالا بودن هزینههای استقراض افزایش یافت.
شاخص اساندپی ۵۰۰ با افت ۸۴.۶۲ واحدی، معادل ۱.۱ درصد، به ۷۶۵۹.۴۴ واحد رسید. شاخص صنعتی داوجونز نیز ۱۷۵.۲۸ واحد، معادل ۰.۳ درصد، کاهش یافت و در سطح ۵۲۰۰۲.۴۱ واحد بسته شد.
شاخص نزدک کامپوزیت با سقوط ۵۷۲.۹۹ واحدی، معادل ۲.۱ درصد، به ۲۶۱۴۰.۰۳ واحد رسید. شاخص راسل ۲۰۰۰ نیز ۴۵.۹۰ واحد، معادل ۱.۷ درصد، افت کرد و در سطح ۲۷۲۱.۳۷ واحد قرار گرفت.
نزدک هفته را با افت ۴.۵ درصدی به پایان رساند که بدترین عملکرد هفتگی این شاخص از ماه ژوئن به شمار میرود. موج فروش سهام شرکتهای فعال در حوزه نیمهرساناها، رایانش ابری و سایر کسبوکارهای مرتبط با هوش مصنوعی شتاب گرفت.
در مقابل، بازارهای سهام اروپا عملکرد بهتری نسبت به والاستریت داشتند و معاملات را در محدوده مثبت به پایان رساندند. انتشار گزارشهای مالی قدرتمندتر شرکتها به جبران نگرانیها درباره ارزشگذاری سهام فناوری و افزایش هزینههای تأمین مالی کمک کرد.
شاخص استاکس اروپا ۶۰۰ با رشد ۰.۷۲ درصدی به ۶۴۴.۷۴ واحد رسید و قویترین رشد هفتگی خود از اواخر ژوئن را ثبت کرد. شاخص داکس آلمان ۰.۹۵ درصد افزایش یافت و به ۲۵۶۲۲.۶۱ واحد رسید. شاخص کک ۴۰ فرانسه با رشد ۰.۲۸ درصدی در سطح ۷۹۵۶.۷۰ واحد ایستاد و شاخص فوتسی ۱۰۰ بریتانیا نیز ۰.۳۸ درصد افزایش یافت و به ۱۰۸۸۱.۹۰ واحد رسید. شاخص فوتسی میب ایتالیا هم با رشد ۰.۹۳ درصدی به ۴۹۸۵۷.۱۸ واحد رسید.
سهام خودروسازی، مخابرات و انرژی بیشترین نقش را در رشد بازارهای اروپایی داشتند، در حالی که سهام شرکتهای حوزه سلامت عملکرد ضعیفتری از سایر بخشها ثبت کرد.
دادههای تورمی آمریکا در برابر انتظارات کاهش نرخ بهره فدرال رزرو
جهتگیری معاملهگران بازار همچنان میان تداوم تورم و افزایش نگرانیها درباره پیامدهای اقتصادی هزینههای بالای استقراض تقسیم شده است.
دادههای منتشرشده در روز جمعه نشان داد قیمت واردات آمریکا در ماه سپتامبر ۱.۱ درصد افزایش یافته و نسبت به مدت مشابه سال قبل ۸.۱ درصد رشد کرده است؛ بیشترین افزایش سالانه از ژوئیه ۲۰۲۲. قیمت صادرات آمریکا نیز در مقیاس ماهانه ۲.۲ درصد بالا رفت.
تولید صنعتی آمریکا در سپتامبر ۰.۷ درصد افزایش یافت که بالاتر از انتظارات بازار بود. تولید بخش کارخانهای نیز رشد ۰.۳ درصدی را ثبت کرد.
این آمار پس از آن منتشر شد که گزارش شاخص قیمت مصرفکننده (CPI) در روز چهارشنبه، تورم سالانه آمریکا را در سطح ۳.۷ درصد نشان داد. همچنین، گزارش شاخص قیمت تولیدکننده (PPI) در روز پنجشنبه حاکی از افزایش ۶.۳ درصدی قیمتهای تولیدکننده نسبت به سال گذشته بود.
با وجود این آمار تورمی، انتظارات بازار برای افزایش نرخ بهره فدرال رزرو در ماه اکتبر همچنان کاهش یافت. این روند پس از آن شکل گرفت که کوین وارش، رئیس فدرال رزرو، در اظهارات خود در نشستهای سالانه صندوق بینالمللی پول در بانکوک، نشانهای از تصمیم قریبالوقوع برای تغییر سیاست پولی ارائه نکرد.
بازار قراردادهای آتی، احتمال ثابت ماندن نرخ بهره در نشست ۲۷ و ۲۸ اکتبر فدرال رزرو را حدود ۸۳ درصد برآورد کرد؛ در حالی که این احتمال در روز پنجشنبه نزدیک به ۷۲ درصد بود. با این حال، معاملهگران همچنان احتمال بالایی برای تشدید بیشتر سیاست پولی در ماه دسامبر در نظر میگیرند.
بازده اوراق خزانهداری ۱۰ساله آمریکا پس از رسیدن به کمترین سطح چند هفته اخیر در روز پنجشنبه، بار دیگر به محدوده ۵.۱۲ درصد بازگشت. در همین حال، دلار آمریکا همچنان تحت فشار قرار داشت.
در روزهای آینده، انتشار آمار شروع ساختوساز مسکن در ماه سپتامبر در روز سهشنبه، آمار هفتگی درخواستهای بیمه بیکاری در روز پنجشنبه و گزارش نهایی شاخص اعتماد مصرفکننده در ماه اکتبر در روز جمعه، از مهمترین رویدادهای اقتصادی پیش رو خواهند بود.
با این حال، تصمیم فدرال رزرو درباره نرخ بهره در ماه اکتبر و گزارش تورم شاخص مخارج مصرف شخصی (PCE) مربوط به سپتامبر که برای ۲۹ اکتبر برنامهریزی شده است، مهمترین عوامل اثرگذار بر انتظارات سیاست پولی خواهند بود.
کاهش بازده واقعی اوراق قرضه میتواند از قیمت طلا حمایت کند؛ اما تداوم تورم ناشی از افزایش قیمت انرژی ممکن است انتظارات برای افزایش نرخ بهره در دسامبر را تقویت کرده و مانع از بهبود بیشتر قیمت طلا شود.
جهش نفت در پی تشدید تنشهای تنگه هرمز؛ حمایت ژئوپلیتیکی از طلا یا مانع رشد آن؟
وضعیت تنگه هرمز و تحولات روابط آمریکا و ایران همچنان یکی از مهمترین منابع ریسک برای بازارهای جهانی انرژی به شمار میرود.
قیمت نفت خام در روز جمعه بهشدت افزایش یافت؛ زیرا حملات به کشتیهای تجاری در اطراف تنگه هرمز تشدید شد و معاملهگران احتمال تشدید بیشتر درگیریهای نظامی میان واشنگتن و تهران را ارزیابی کردند.
ایران اعلام کرده است که در واکنش به محاصره بنادر این کشور از سوی آمریکا و تشدید تحریمها، حملات خود را افزایش میدهد. همزمان، نگرانیهای امنیتی در حوزه کشتیرانی، روند احیای صادرات نفت خام از منطقه خلیج فارس را کند کرده است.
قراردادهای آتی نفت خام برنت در پایان معاملات به ۱۰۹.۸۶ دلار در هر بشکه رسید. نفت خام وست تگزاس اینترمدیت (WTI) نیز برای نخستین بار از ماه سپتامبر به بالای ۱۰۰ دلار در هر بشکه صعود کرد.
تشدید دوباره حملات به زیرساختهای پالایش نفت روسیه نیز بر نگرانیها درباره عرضه جهانی نفت افزود؛ عاملی که بخشی از اثر احتمالی عرضه برنامهریزیشده ذخایر اضطراری نفت را خنثی کرد.
با این حال، تأثیر تحولات ژئوپلیتیکی بر قیمت طلا یکسویه نیست. تداوم بیثباتی در منطقه خلیج فارس از تقاضا برای داراییهای امن حمایت میکند، اما قیمت نفت بالاتر از ۱۰۰ دلار، انتظارات تورمی و احتمال تداوم سیاست پولی انقباضی را تقویت میکند.
افزایش اخیر قیمت نفت همچنین میتواند روند بهبود گستردهتر بازار اوراق قرضه را با دشواری مواجه کند. نقره نیز تحت تأثیر هر دو عامل قرار دارد؛ از یک سو، کاهش بازده اوراق میتواند تقاضای سرمایهگذاری برای این فلز را تقویت کند و از سوی دیگر، ضعف بخش فناوری، افزایش هزینههای انرژی و نگرانی درباره فعالیتهای صنعتی بر چشمانداز آن فشار وارد میکند.
در بازارهای اثرگذار بر قیمت فلزات گرانبها، نفت خام وست تگزاس اینترمدیت در محدوده ۱۰۱.۴۱ دلار در هر بشکه معامله میشد، در حالی که نفت برنت در سطح ۱۰۹.۸۶ دلار تسویه شد. بازده اوراق خزانهداری ۱۰ساله آمریکا نیز در محدوده ۵.۱۲ درصد قرار داشت. شاخص دلار آمریکا در معاملات روز جمعه کاهش یافت.
شاخص جهانی طلای کیتکو (Kitco Global Gold Index) نیز نشان میدهد چه میزان از تغییر قیمت طلا ناشی از تحولات دلار و چه میزان ناشی از عوامل اختصاصی بازار طلاست.
پیشبینی تکنیکال قیمت طلا و نقره؛ مقاومت ۴۲۰۰ دلاری طلا و حمایت ۵۶.۷۷ دلاری نقره
طلا: از منظر تحلیل تکنیکال، هدف بعدی خریداران طلا، بازگرداندن قیمت به بالای محدوده مقاومتی ۴۱۸۵.۲۵ تا ۴۲۰۱ دلار در هر اونس است. در صورت عبور پایدار از این محدوده، اهداف صعودی بعدی در سطح ۴۲۱۸ دلار و سپس ۴۲۴۰ دلار قرار دارند.
در مقابل، هدف بعدی فروشندگان، پایین آوردن قیمت به زیر سطح ۴۱۴۸.۲۶ دلار است. در صورت شکست این حمایت، اهداف نزولی بعدی در محدوده ۴۱۳۲ دلار و سپس ۴۱۱۱ دلار قرار میگیرند.
نخستین مقاومت طلا در سطح ۴۱۷۶ دلار و مقاومت بعدی در ۴۱۸۵.۲۵ دلار قرار دارد. در سمت مقابل، نخستین حمایت در ۴۱۴۸.۲۶ دلار و حمایت بعدی در ۴۱۳۲ دلار دیده میشود.
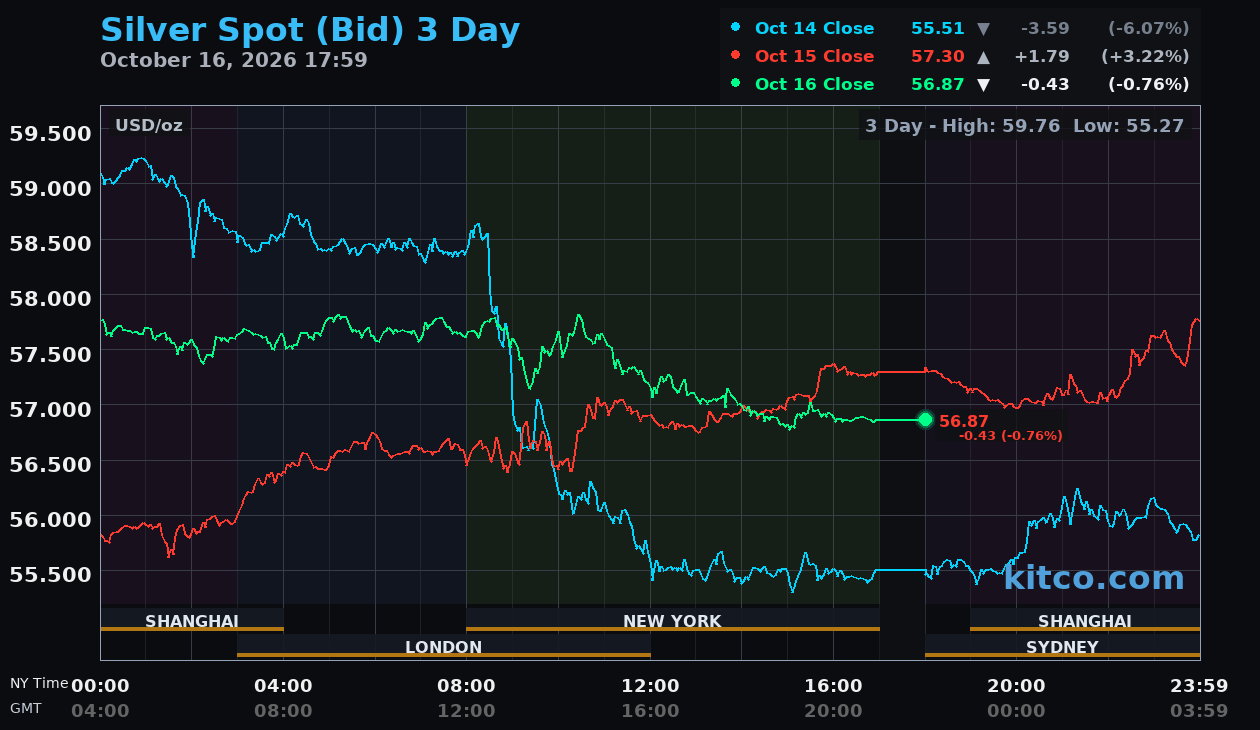
نقره: هدف بعدی خریداران نقره، بازگرداندن قیمت به بالای محدوده ۵۷.۳۹۰ تا ۵۷.۸۵۶ دلار در هر اونس است. در صورت عبور از این محدوده، اهداف صعودی بعدی در سطح ۵۹.۳۷۰ دلار و سپس ۶۰.۴۵۰ دلار قرار خواهند داشت.
در سمت مقابل، هدف بعدی فروشندگان، شکستن سطح ۵۶.۷۷۷ دلار است. در صورت عبور قیمت به زیر این حمایت، اهداف نزولی بعدی در محدوده ۵۶.۳۴۰ دلار و سپس ۵۵.۴۱۰ دلار قرار میگیرند.
نخستین مقاومت نقره در سطح ۵۷.۳۹۰ دلار و مقاومت بعدی در ۵۷.۸۵۶ دلار قرار دارد. نخستین حمایت نیز در ۵۶.۷۷۷ دلار و حمایت بعدی در ۵۶.۳۴۰ دلار دیده میشود.
جمعبندی: مسیر کوتاهمدت طلا و نقره به تقابل سه عامل کلیدی وابسته است: انتظارات درباره نرخ بهره فدرال رزرو، تحولات دلار و بازده اوراق خزانهداری آمریکا و روند قیمت نفت در پی تشدید تنشهای خاورمیانه. تداوم تقاضا برای داراییهای امن میتواند از فلزات گرانبها حمایت کند، اما تشدید نگرانیهای تورمی ناشی از افزایش قیمت انرژی ممکن است مانع از تداوم رشد آنها شود.