

بدون شک تتر (USDT) بخش اصلی از فعالیت معاملهگران ایرانی در بازار ارز دیجیتال را تشکیل میدهد. این توکن در بسیاری از معاملات نقش واسطه، محل نگهداری موقت سرمایه و ابزار تسویه را برعهده دارد. بررسی بازارهای USDT/IRT نیز نشان میدهد حجم قابلتوجهی از گردش معاملاتی صرافیهای داخلی به این جفتارز اختصاص دارد.
تتر چگونه از استیبل کوین به ابزار اصلی معامله تبدیل شد؟
تتر در ساختار بازار ارز دیجیتال جایگاهی متفاوت از داراییهایی مانند بیت کوین یا اتریوم دارد. قیمت تتر در بازار جهانی در حوالی ارزش دلار در حرکت است و همین ویژگی باعث شد تا کاربرد آن بیشتر بهسمت جابهجایی سرمایه و انجام معاملات سوق پیدا کند. همچنین معاملهگر ایرانی میتواند سرمایه خود را از ریال به تتر تبدیل کند، سپس از آن برای خرید داراییهای دیگر استفاده کرده و حتی برای حفظ ارزش پول، تتر نگهداری کند.
چنین چرخهای باعث میشود حجم گردش تتر لزوما معادل میزان سرمایهای نباشد که کاربران برای مدت طولانی نگهداری میکنند. در بازارهای داخلی، جفت USDT/IRT نیز اهمیت ویژهای دارد. برای مثال، دادههای بازار تتر در صرافیهای ایرانی، حجم معاملات روزانه قابلتوجهی را برای این جفتارز نشان میدهند، البته مقدار این حجم میان صرافیها تفاوت زیادی دارد. برای تحلیل بازار رمزارز ایران باید به جای اتکا به عددی منفرد، چند بازار و چند بازه زمانی بررسی شود.
استیبلکوین چیست و چرا رفتار معاملهگران با آن متفاوت است؟
پرسش استیبلکوین چیست زمانی اهمیت بیشتری پیدا میکند که بخواهیم دلیل گردش بالای تتر را بفهمیم. استیبل کوینها برای حفظ ارزش نسبتا باثبات طراحی شدهاند و تتر نیز در این گروه قرار میگیرد. همین ثبات نسبی باعث میشود معاملهگر برای فاصله گرفتن موقت از داراییهای با نوسان بالا، لزوما مجبور به خروج کامل از بازار ارز دیجیتال نباشد.
این ویژگی، رفتار معاملاتی تتر را از داراییهایی که عمدتا با هدف کسب سود از افزایش قیمت خریداری میشوند، جدا میکند. ممکن است همان سرمایه در فاصله کوتاهی چند بار از تتر به بیت کوین، اتریوم یا سایر داراییها منتقل شود و دوباره به تتر بازگردد.
حجم معاملات تتر چه چیزی را اندازهگیری میکند؟
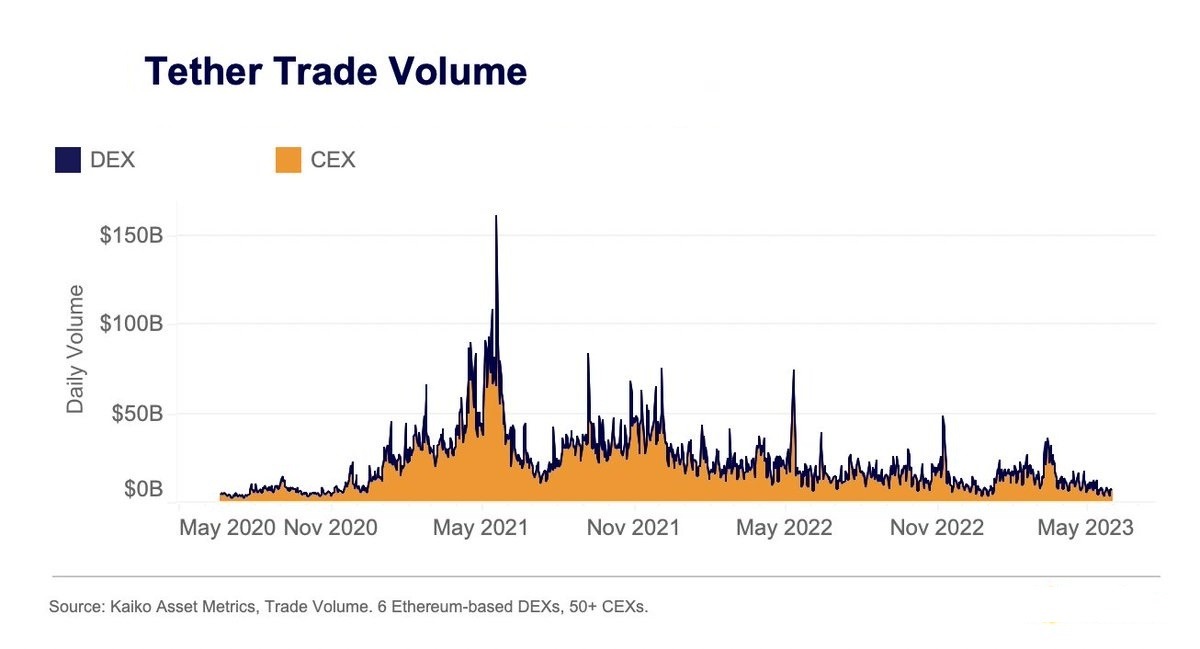
حجم معاملات تتر نشاندهنده ارزش معاملاتی بوده که در بازه مشخص میان خریداران و فروشندگان جابهجا شده است. این شاخص با ارزش بازار یا تعداد واحدهای در گردش تفاوت دارد و نباید این مفاهیم را به جای هم به کار برد. برای نمونه، ممکن است یک دارایی دارای ارزش بازار بزرگی بوده، اما گردش روزانه آن نسبتا محدود باشد، در سمت دیگر، داراییای مانند تتر میتواند بهواسطه کاربرد گسترده در معاملات، گردش بسیار بالایی تجربه کند.
معاملات روزانه جهانی تتر حدود ۶۰ میلیارد دلار بوده و همزمان برای بازارهای مختلف داخلی نیز حجمهای جداگانهای ثبت شده است. این اعداد نشان میدهند بخش مهمی از فعالیت تتر به گردش معاملاتی مربوط میشود.
تتر در کدام بخش از چرخه معاملات بازار نقش پررنگتری دارد؟
نقش تتر را میتوان در چرخه معاملات به چند مرحله تقسیم کرد. معاملهگر ایرانی ممکن است ابتدا ریال را به تتر تبدیل کند، سپس از تتر برای خرید دارایی دیگری استفاده نماید. پس از فروش آن دارایی، سرمایه دوباره به تتر برمیگردد و در مرحله بعد میتواند به ریال تبدیل شود یا برای معامله بعدی مورد استفاده قرار گیرد.
این چرخه توضیح میدهد چرا حجم معاملات تتر میتواند بسیار بیشتر از آن چیزی باشد که صرفا از تعداد دارندگان تتر انتظار داریم. بخشی از سرمایه ممکن است بارها در چرخه خرید و فروش گردش کند.
توزیع حجم معاملات چه تصویری از جایگاه تتر ارائه میدهد؟
برای مشاهده رفتار بازار داخلی، بررسی چند بازار USDT/IRT تصویر ملموستری نسبت به بیان کلی درباره محبوبیت تتر ارائه میکند. جدول زیر بر اساس حجمهای روزانه قابل مشاهده برای برخی بازارهای USDT/IRT تنظیم شده است. این اعداد، نمونهای از بازارهای قابل مشاهده هستند و نباید بهعنوان مجموع کل معاملات تتر در ایران تفسیر شوند، زیرا همه صرافیها و همه بازارها در چنین نمایی پوشش داده نمیشوند.
| بازار USDT/IRT | حجم روزانه قابل مشاهده |
| بیتپین | ۵.۲۵ میلیون دلار |
| تبدیل | ۴.۰۳ میلیون دلار |
| نوبیتکس | ۲.۶۵ میلیون دلار |
| والکس | ۱.۴۰ میلیون دلار |
| همتاپی | ۰.۳۲۷ میلیون دلار |
| راستین | ۰.۰۶۸ میلیون دلار |
| ارزپلاس | ۰.۰۳۴۷ میلیون دلار |
| مجموع نمونه | ۱۳.۷۶ میلیون دلار |
نمودار قیمت تتر چه دادهای درباره رفتار بازار ایران نشان میدهد؟
نمودار قیمت تتر در بازار ایران فقط برای بررسی تغییرات ارزش تتر کاربرد ندارد، تغییرات حجم تقاضا و رفتار معاملهگران نیز میتواند در فاصله گرفتن قیمت بازار داخلی از ارزش مرجع جهانی نمود پیدا کند. تتر در بازار جهانی به دلار متصل است، اما قیمت آن در بازار ریالی تحت تاثیر عرضه و تقاضای داخلی قرار میگیرد.
به همین علت، بررسی نمودار ریالی میتواند برای شناخت رفتار بازار ایران اطلاعات بیشتری نسبت به مشاهده نمودار دلاری ارائه دهد. برای مشاهده روندهای ریالی، نمودار قیمت تتر به تومان میتواند دادههای مربوط به تغییرات قیمت در بازار داخلی را در اختیار معاملهگر قرار دهد.
این دادهها در کنار حجم معاملات و شرایط بازار میتوانند برای شکلدادن به تحلیل دقیقتر مورد استفاده قرار گیرند.
آیا حجم بالای معاملات تتر به معنای سرمایهگذاری بیشتر روی آن است؟
پاسخ لزوما مثبت نیست، زیرا حجم معاملات تتر میزان گردش معاملاتی را نشان میدهد، نه اینکه چه مقدار از سرمایه کاربران برای مدت طولانی در قالب تتر باقی مانده است. فرض کنید سرمایهای طی چند ساعت میان تتر و چند دارایی مختلف جابهجا گردد، در چنین شرایطی همان سرمایه میتواند چند بار به حجم معاملات اضافه شود، بدون اینکه موجودی خالص تتر نزد کاربر افزایش چشمگیری داشته باشد.
همچنین، تعداد واحدهای در گردش و ارزش بازار تتر شاخصهایی جداگانه هستند. اگر هدف سنجش سهم واقعی تتر از فعالیت کاربران ایرانی باشد، دادههای مورد نیاز باید شامل حجم معاملات صرافیهای مختلف، تفکیک جفتارزها، بازه زمانی مشخص و ترجیحا دادههای تجمیعی را دربر بگیرد.
از حجم معاملات تتر چه میتوان درباره بازار رمزارز ایران فهمید؟
دادههای موجود بیش از هر چیز بر نقش واسطهای تتر تاکید دارند. تتر در بسیاری از معاملات بهعنوان نقطه اتصال میان پول رایج، داراییهای دیجیتال و مرحله تسویه عمل میکند و همین نقش میتواند گردش معاملاتی آن را بالا نگه دارد. همچنین، پراکندگی حجم میان صرافیها نشان میدهد رفتار کاربران در همه پلتفرمها مشابه نیست و برای تحلیل بازار رمزارز ایران باید دادههای چند منبع کنار هم قرار گیرد.
نکته مهم این است که نباید از حجم بالای معاملات تتر، نتیجهای فراتر از دادههای موجود استخراج کرد. حجم بالا نشاندهنده گردش زیاد است، اما درباره مدت نگهداری دارایی، تعداد کاربران فعال یا سهم دقیق تتر از کل معاملات کشور اطلاعات کاملی ارائه نمیدهد. برای رسیدن به چنین نتایجی، دادههای جامعتر و تفکیکشده لازم است.
جمع بندی
تتر در معاملات کاربران ایرانی نقشی فراتر از نگهداری ارزش دارد و بهعنوان واسطه میان ریال و داراییهای دیجیتال، گردش قابلتوجهی ایجاد میکند. دادههای بازارهای USDT/IRT نیز این حضور را نشان میدهند، اما برای تعیین سهم دقیق تتر از کل معاملات ایران، دادههای جامعتری لازم است. حجم معاملات را باید از ارزش بازار و میزان نگهداری تفکیک کرد تا برداشت اشتباه از آمار شکل نگیرد.